こんにちは。FP1級パパのニーサです。
お金の勉強を始めたり、家計の見直しをしたりすると、よく目にするのが「まずはライフプラン表を作りましょう」というアドバイスです。
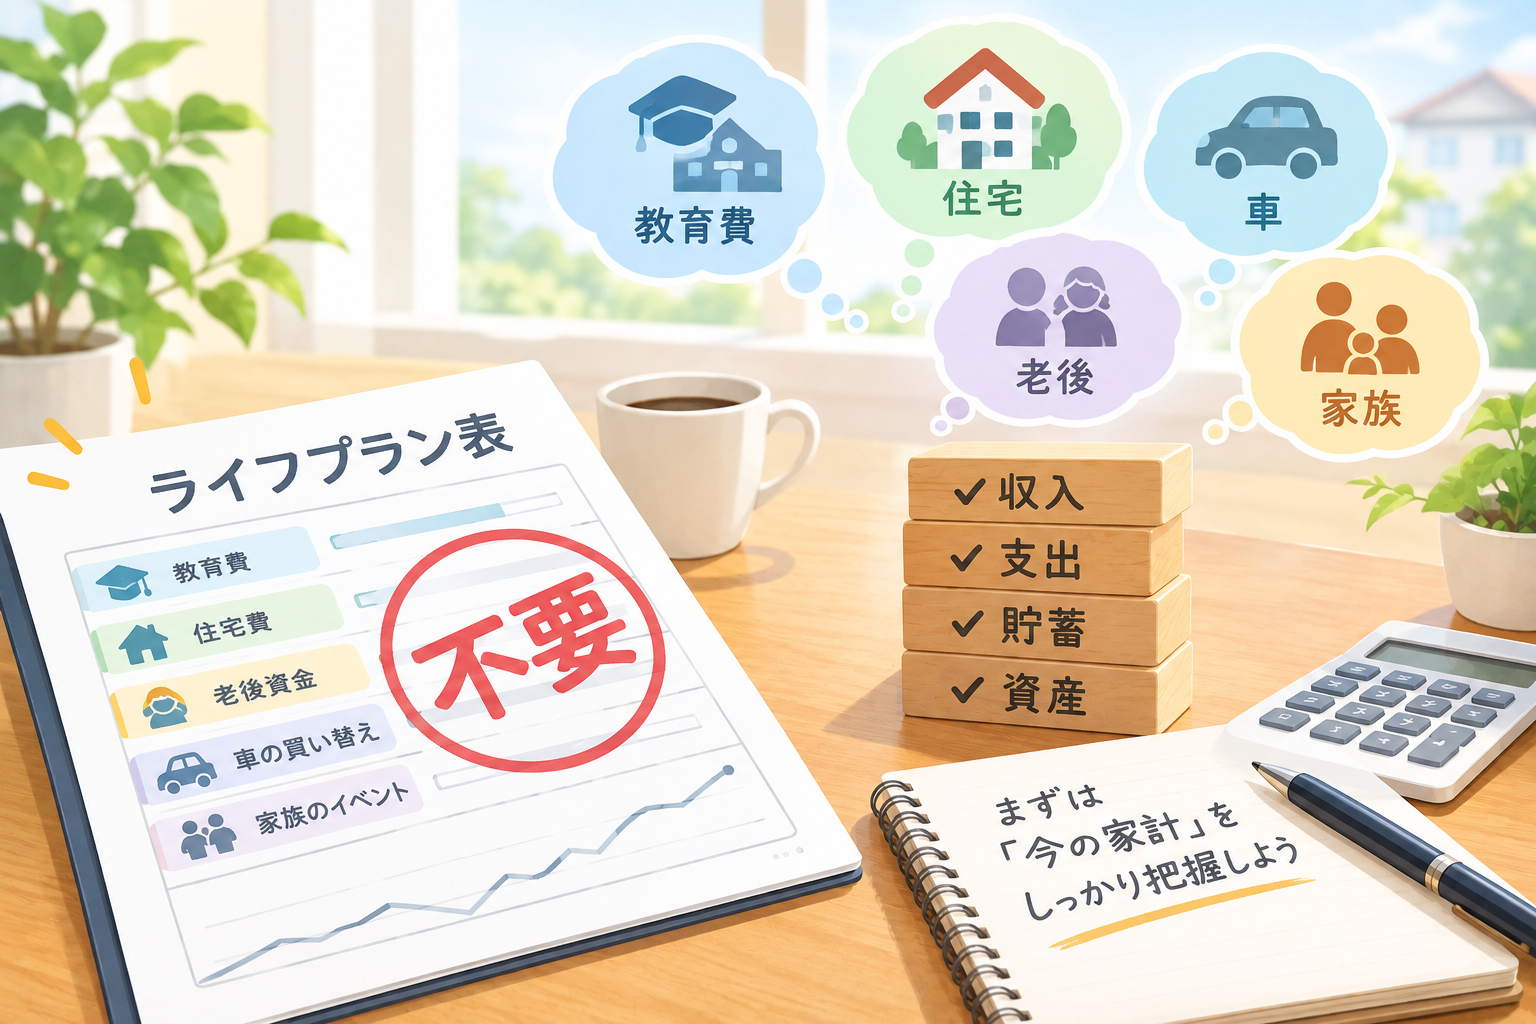
ライフプラン表とは、将来の収入や支出、教育費、住宅購入費、老後資金などを整理し、これからの家計を考えるための資料です。
「子どもの教育費はいくらかかるのか」「老後の資金は足りるのか」といった不安を整理するために、20年、30年先までの収支を試算することもあります。
もちろん、将来のお金について考えることは大切です。
しかし、FP1級の資格を持つ私としては、あえて伝えたいことがあります。
ライフプラン表は、すべての人が細かく作り込む必要はないのではないか。
今回は、我が家の子育て経験も交えながら、私がそう考える理由と、ライフプラン表を作らずに家計を管理するためのポイントを紹介します。
私がライフプラン表を細かく作る必要はないと考える3つの理由
子どもの進路は、今から決められない
我が家には現在、4歳と2歳の子どもがいます。
親としては、将来の教育費について考える必要があると感じています。一方で、子どもたちがどのような進路を選ぶのか、現時点で決めることはできません。
大学に進学するのか、専門学校に進むのか、海外留学を希望するのか。本人の興味や適性によって、選択肢は変わるでしょう。
進路によって必要な教育費も異なります。
現時点で一つの進路を決め、その前提だけで数十年先までの収支を計算しても、将来の実態と合わなくなる可能性があります。
だからといって、教育費について何も考えなくてよいわけではありません。
大切なのは、将来の進路を一つに決めつけるのではなく、複数の可能性を想定して、無理のない範囲で準備することだと考えています。
車や住宅の購入時期も変わる
ライフプラン表には、「10年後に車を買い替える」「将来は住宅を購入する」といった予定を記入することがあります。
こうした予定を整理すること自体は有益です。
ただし、実際にそのとおりになるとは限りません。
今乗っている車を長く使うかもしれませんし、生活環境が変わって車を手放す可能性もあります。住宅の購入や修繕についても、仕事や家族の状況によって予定が変わることがあります。
物価が上昇すれば、当初想定していた費用では足りなくなるかもしれません。
将来の支出をあらかじめ想定しておくことは大切ですが、予定を確定事項のように扱う必要はありません。
私は、細かな予定を完璧に埋めることよりも、教育費や住宅関連費など、大きな支出が発生する可能性を把握しておくことのほうが重要だと考えています。
作りっぱなしでは、実態と合わなくなる
ライフプラン表を作るには、現在の収支を整理し、将来の収入や支出などを想定する必要があります。
時間をかけて作成しても、転職や出産、子どもの進路変更、物価上昇などによって、前提条件は変わっていきます。
そのため、一度作ったライフプラン表を長期間見直さずに使い続けると、実際の家計と合わなくなる可能性があります。
ただし、これはライフプラン表そのものに意味がないということではありません。
前提条件が変わったときに見直せば、将来の資金不足を早めに把握するための資料になります。
私が避けたいのは、ライフプラン表を作ること自体が目的になってしまうことです。
細かな数字を埋めることに時間をかけすぎて、肝心の家計管理がおろそかになってしまっては本末転倒です。
無料のライフプラン相談を利用するときの注意点
「自分で作るのは大変だから、専門家に相談したい」と考える方もいるでしょう。
その際に気をつけたいのが、相談先のサービス内容と収益の仕組みです。
保険代理店などの無料相談では、家計や将来の資金計画について相談できる一方で、保険商品の提案を受ける場合があります。
無料相談だからといって、必ずしもすべての商品や選択肢を同じ立場から比較してもらえるとは限りません。
もちろん、無料相談を行う事業者のすべてが保険販売を主な目的としているわけではありません。サービスの内容や収益の仕組みは、相談先によって異なります。
私がおすすめしたいのは、相談する前に、どのようなサービスを提供しているのか、特定の金融商品を取り扱っているのかを確認することです。
保険を提案された場合も、その場で契約を決める必要はありません。
公的保障や現在の貯蓄、加入中の保険などを確認したうえで、本当に必要な保障なのかを考えましょう。
また、ライフプラン表の作成そのものが目的であれば、金融庁や日本FP協会が提供する無料のシミュレーターや書き込み式の資料を利用する方法もあります。
ライフプラン表を作らない場合に、私が重視したいこと
ここまでライフプラン表を細かく作る必要性について疑問を述べてきましたが、将来のお金について考えなくてよいという意味ではありません。
むしろ、私が大切だと考えているのは、現在の家計を把握し、大きな支出に備えることです。
まずは、次の3つを確認してみましょう。
毎月、いくら貯蓄できているか
最初に確認したいのは、毎月の収入と支出です。
収入が多くても、支出がそれ以上に増えていれば、資産を増やすことは難しくなります。
家計簿を細かくつけることが苦手な方は、銀行口座やクレジットカードの明細などを利用して、毎月どの程度のお金が残っているかを把握するだけでも、家計を見直すきっかけになります。
現在、どのくらいの資産と負債があるか
家計簿を細かくつけることが苦手な方は、銀行口座やクレジットカードの明細などを利用して、毎月どの程度のお金が残っているかを把握するだけでも、家計を見直すきっかけになります。
預貯金や投資信託などの金融資産に加え、住宅ローンなどの負債も確認しておきたいところです。
現在の資産状況を把握しておけば、急な出費が発生したときに対応できるか、教育費などの準備をどの程度進められているかを考える材料になります。
投資資産については、価格が変動するため、預貯金と同じように確実に使えるお金として扱わないことも重要です。
将来の大きな支出に備えられているか
教育費、住宅の修繕費、車の買い替え費用、老後資金などは、家計に大きな影響を与える支出です。
これらについては、現時点で分かる範囲で、おおよその時期や金額を想定しておくとよいでしょう。
将来の収入や支出をすべて正確に予測することはできません。しかし、大きな支出を把握しておけば、今の貯蓄ペースで対応できそうかを考えられます。
もし将来の資金が不足しそうであれば、支出を見直したり、貯蓄額を増やしたりすることも選択肢になります。
必要に応じて簡単なライフプラン表やキャッシュフロー表を作成すれば十分です。最初から複雑な資料を作る必要はありません。
未来を完璧に予測するより、今の家計を把握しよう
今回は、私がライフプラン表を細かく作る必要はないと考える理由を紹介しました。
子どもの進路や家族構成、車や住宅の購入時期など、将来には予測しきれないことがたくさんあります。
そのため、20年、30年先の収支を細かく予測し、計画どおりに進めようとすることには限界があります。
一方で、ライフプラン表には、将来の資金不足を把握したり、貯蓄の目標を考えたりするメリットもあります。作成すること自体が無駄というわけではありません。
私が伝えたいのは、ライフプラン表を作ることを目的にしない、ということです。
まずは、今の収入と支出、貯蓄額、保有資産、住宅ローンなどの負債を確認する。そして、教育費や住宅修繕費などの大きな支出に備える。
将来の状況が変わったときには、その都度、家計の方針を見直せばよいと考えています。
FP1級の資格を持っていても、未来を正確に予測することはできません。
だからこそ、完璧な計画を作ることにこだわるのではなく、現在の家計を把握し、変化に対応できる状態を整えておくことが大切なのではないでしょうか。
参考にした公的・公式情報
金融庁
日本FP協会
あわせて読みたい
我が家の家計管理について
価値観が違っても揉めない!「共働き・別財布」でストレスゼロの家計管理術
教育費のため方について
教育資金作り、我が家が低解約型終身保険を選んだ、妻とのリアルな話し合い
我が家の住宅ローンについて