こんにちは。FP1級パパのニーサです。
今回は、生命保険について考えていきます。
「終身保険と掛け捨ての保険、どちらを選べばいい?」
「子どもがいる家庭なら、どんな死亡保障を準備すればいい?」
このような疑問を持っている方も多いのではないでしょうか。
私自身、FPとして保険について考えるときに大切にしているのは、
「どの商品が一番お得なのか?」ではなく、「何のために保険に入るのか?」
という視点です。
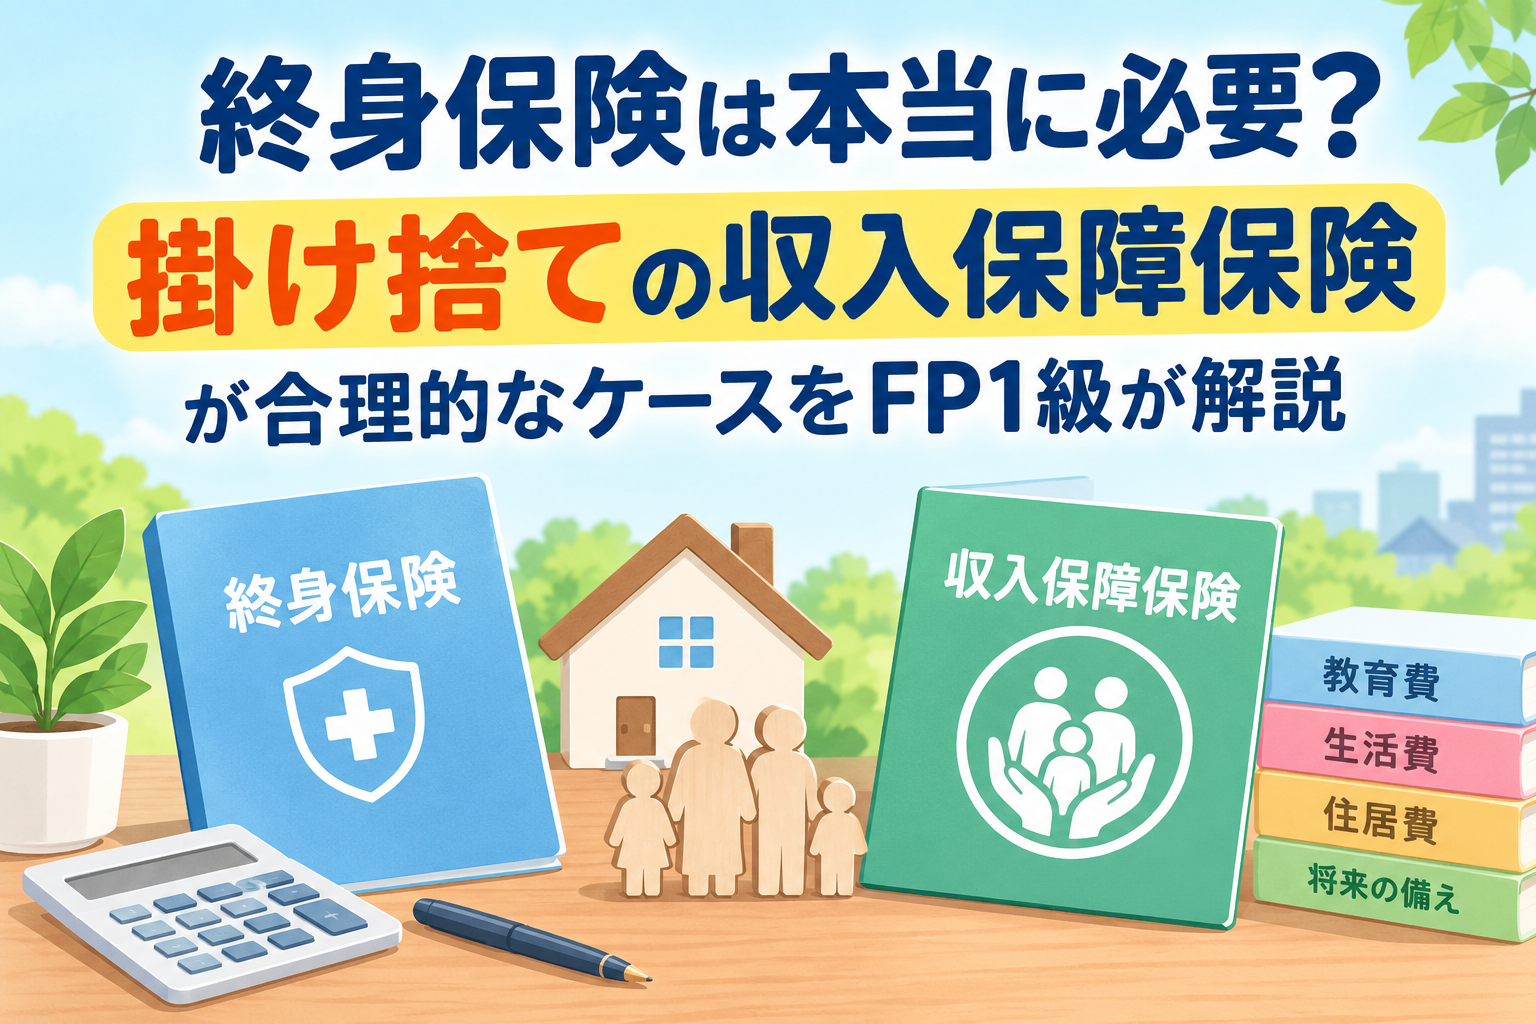
特に、子育て世帯など「自分に万一のことがあった場合、残された家族の生活を守りたい」という目的であれば、終身保険だけではなく、定期保険や収入保障保険も比較する価値があります。
ただし、最初に結論を言っておくと、
「終身保険は不要」とすべての人に言えるわけではありません。
大切なのは、それぞれの保険の特徴を理解して、自分の家庭に必要な保障を考えることです。
終身保険とは?
終身保険は、死亡保障が一生涯続く生命保険です。
定期保険のように「10年間」「20年間」「60歳まで」といった一定期間だけではなく、保障が一生涯続くことが大きな特徴です。
また、商品によっては解約返戻金があります。
そのため、
「保障を確保しながら、将来解約したときにお金を受け取れる」
という点に魅力を感じる人もいるでしょう。
ただし、ここで注意したいのが、
終身保険=貯金
ではないということです。
終身保険は保険商品なので、契約後の早い時期に解約すると、解約返戻金がそれまでに払い込んだ保険料の総額を下回ることがあります。
特に低解約返戻金型の商品では、保険料払込期間中などの解約返戻金を通常より低く設定することで、保険料を抑えている商品があります。
そのため、
「将来必ず元本以上のお金が戻ってくる商品」
と考えるのは適切ではありません。
終身保険を検討するときは、死亡保障が必要なのか、解約返戻金をどのように考えるのかを分けて考えることが大切です。
終身保険は不要なのか?
ここは、この記事で一番伝えたいところです。
私は、
「終身保険はもういらない」
とすべての人に言い切ることには慎重です。
終身保険には、
・一生涯の死亡保障を確保できる
・葬儀費用などのために活用できる
・相続対策として活用できる場合がある
といった役割があります。
例えば、死亡保険金については、一定の条件を満たす相続人が受け取る場合、
500万円×法定相続人の数
という非課税限度額があります。
もちろん、すべての死亡保険金が非課税になるわけではありません。
契約者、被保険者、保険料を負担する人、保険金を受け取る人の関係によって、税金の扱いも変わります。
したがって、
「終身保険は不要」ではなく、「自分に終身保障が必要なのかを考える」
ことが重要です。
子育て世帯なら「収入保障保険」も検討したい
では、子育て世帯の死亡保障にはどのような保険が向いているのでしょうか。
そこで候補になるのが、
収入保障保険
です。
収入保障保険は、一定の保険期間内に死亡した場合、それ以後、契約時に定めた満期まで年金を受け取る仕組みです。
例えば、
「毎月15万円を受け取る」
といった形で保障を準備します。
ここで重要なのが、死亡するタイミングによって受け取る総額が変わることです。
契約して間もない時期に亡くなれば、その後の受取期間が長くなります。
一方、保険期間の終了直前に亡くなれば、受取期間は短くなります。
この仕組みは、一般的な定期保険のように「死亡したら一括で○○万円」というタイプとは異なります。
なぜ収入保障保険が合理的な場合があるのか?
収入保障保険を検討する理由の一つが、
必要な死亡保障額は、時間の経過とともに減っていくことがある
からです。
例えば、小さな子どもがいる家庭を考えてみます。
親に万一のことがあった場合、残された家族には、
・日々の生活費
・教育費
・住居費
・将来の進学費用
など、さまざまな支出が発生します。
しかし、子どもが成長して独立すれば、必要となる保障額が減少する家庭もあります。
つまり、
「今は大きな死亡保障が必要だけれど、将来は必要な保障額が少なくなる」
という家庭です。
このような家庭では、時間の経過とともに受け取る総額が減少していく収入保障保険の仕組みが、保障ニーズと合いやすい場合があります。
もちろん、すべての家庭に当てはまるわけではありません。
家族構成や資産、収入、住宅ローン、子どもの年齢などを確認したうえで、必要保障額を考える必要があります。
「掛け捨て=損」ではない
生命保険を考えるとき、
「掛け捨てはお金が戻ってこないから損」
と考える人もいるかもしれません。
しかし、保険の本来の役割を考えると、必ずしもそうとは言えません。
保険は、
「万一のときに自分の貯蓄だけでは対応できない大きなリスクに備えるもの」
だからです。
例えば、自動車保険に加入して事故を起こさなかったとしても、
「保険料が全部無駄だった」
とは普通は考えません。
それと同じように、死亡保険も、何も起こらなければ保険金を受け取らないことがあります。
しかし、その代わりに、
「万一のときに家族へ大きな保障を残せる」
という安心を買っていると考えることができます。
したがって、掛け捨て保険を検討するときは、
「お金が戻ってくるか」
だけではなく、
「必要な保障を必要な期間、どれくらいの保険料で確保できるか」
という視点で考えることが大切です。
P1級パパからのアドバイス 保障と資産形成は分けて考えよう
私が保険を考えるときに重要だと思っているのが、
「保障」と「資産形成」を分けて考えること
です。
例えば、
死亡したときの家族の生活費を準備する
→生命保険
将来の資産を増やす
→預貯金や投資など
というように、それぞれの目的に合った方法を考えます。
もちろん、終身保険にも貯蓄性のある商品があります。
そのため、
「終身保険=悪い商品」
ということでもありません。
重要なのは、
「保険で何を準備したいのか?」
を明確にすることです。
死亡保障が必要なのに、資産形成ばかりを重視して保障が不足してしまえば、本来の目的を達成できません。
逆に、必要以上に大きな保険に加入して、毎月の保険料が家計を圧迫するのも問題です。
公的保障も確認してから保険金額を決める
死亡保障を考えるときには、民間の生命保険だけを見てはいけません。
公的年金には、一定の要件を満たした場合に遺族が受け取れる「遺族年金」があります。
遺族年金には、
遺族基礎年金
と
遺族厚生年金
があります。
ただし、誰でも必ず受け取れるわけではありません。
亡くなった方の年金加入状況や、遺族の年齢・家族構成など、一定の要件があります。
そのため、
「自分が亡くなったら家族は何も受け取れない」
と考えて必要以上に大きな生命保険に加入するのではなく、
公的保障でどこまでカバーできるのかを確認し、不足する部分を民間保険で補う
という考え方が大切です。
収入保障保険にも注意点がある
ここまで収入保障保険のメリットを説明してきましたが、もちろん注意点もあります。
まず、基本的には一定期間の保障です。
保険期間が終了した後に死亡しても、その契約からは原則として死亡保険金を受け取れません。
また、死亡する時期によって受け取れる総額が変わります。
さらに、商品によって、
・保険期間
・年金月額
・最低保証期間
・保険料
・健康状態による保険料の違い
・高度障害などの保障
などが異なります。
そのため、
「収入保障保険なら何でもいい」
というわけではありません。
複数の商品を比較するときは、保険料だけでなく、保障期間や支払条件まで確認しましょう。
まとめ
終身保険には、一生涯の死亡保障を確保できるという明確なメリットがあります。
そのため、
「終身保険はもういらない」
とすべての人に言い切ることはできません。
一方で、
「子どもが小さい期間だけ、大きな死亡保障を確保したい」
という家庭では、収入保障保険が合理的な選択肢になる場合があります。
特に、子どもの成長や独立などによって、将来必要となる死亡保障額が減っていく家庭では、収入保障保険の仕組みと相性を確認する価値があります。
大切なのは、
「終身保険と掛け捨て、どちらが得なのか?」
だけで判断することではありません。
「誰のための保障なのか」
「いつまで必要なのか」
「いくら必要なのか」
「公的保障はいくらあるのか」
「現在の資産はいくらあるのか」
を確認することです。
そのうえで、
必要な保障を、必要な期間だけ確保する。
これが生命保険を考えるうえで大切な基本だと私は考えています。
終身保険が合う人もいれば、定期保険や収入保障保険の方が目的に合う人もいます。
「終身保険だからダメ」「掛け捨てだから正解」と決めつけるのではなく、自分の家族に必要な保障を考えてから保険を選ぶことが重要です。
参考にした公的・公式情報
公益財団法人 生命保険文化センター
国税庁
日本年金機構
あわせて読みたい
私の実体験です。
10年続けた終身保険を解約しました。50万円の元本割れでも「投資」に切り替えた理由。
我が家の教育資金作りについて