はじめに
皆さん、はじめまして!
本日よりブログを開設することになりました、「FP1級パパのニーサ」です。
このブログでは、FP1級(1級ファイナンシャル・プランニング技能士)としての知識と、私自身のリアルな失敗・経験をもとに、皆さんが「損しない」ために役立つお金の情報を、できるだけ分かりやすく発信していきます。
記念すべき第1回目のテーマは、私の「50万円の授業料」についてです。
今回は、私自身の資産運用についてお話しします。
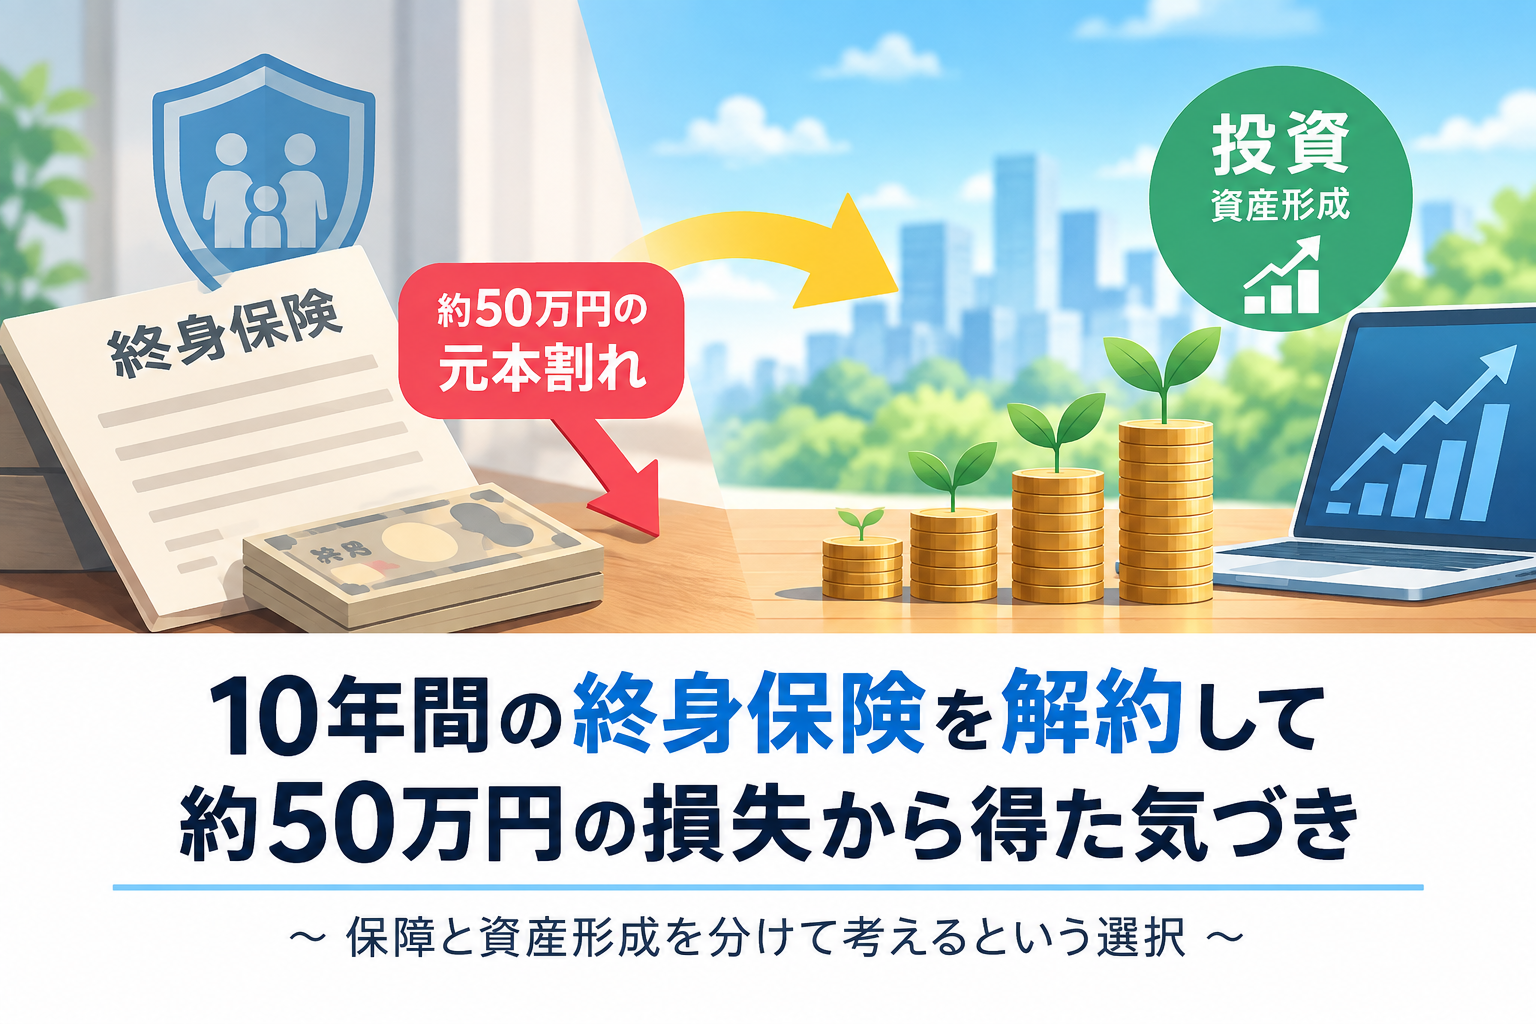
私はこれまで約10年間、終身保険に加入していました。
将来のための資産形成も兼ねて、毎月コツコツと保険料を支払ってきた保険です。
ところが先日、その終身保険を解約しました。
しかも、結果だけを見ると、約50万円の元本割れです。
「10年間も続けてきたのに、なぜ解約したの?」
そう思われるかもしれません。
私自身も、解約を決断するまでにはかなり悩みました。
それでも最終的に解約したのは、これからの資産形成を考えたときに、私にとっては「保障」と「資産形成」を分けて考えたほうが納得できると判断したからです。
今回は、その理由について正直に書いてみたいと思います。
私は10年間続けた終身保険を解約しました
まず、今回解約した終身保険についてです。
私は約10年間、毎月保険料を支払ってきました。
加入した当時は、
「将来のために貯蓄しておきたい」
「万が一のときの保障も欲しい」
「どうせなら保障と貯蓄を一緒に準備できるほうが安心だ」
という考えがありました。
当時の自分としては、決して間違った選択をしたつもりはありません。
むしろ、「保険に加入しながら将来のお金も準備できる」ということに安心感を持っていました。
しかし、10年ほど経過して、自分自身の資産状況や投資に対する考え方が変わってきました。
そして、改めて保険の内容と今後の資産形成を考えた結果、解約することにしました。
約50万円の元本割れになりました
今回、最も大きかったのがここです。
10年間支払ってきた保険料の総額と比較すると、解約時に受け取った解約返戻金は約50万円少ない金額でした。
つまり、結果として約50万円の元本割れです。
これは正直、かなり大きな金額です。
10年間コツコツと支払ってきたことを考えると、
「このまま続けたほうがいいのでは?」
という気持ちもありました。
しかし、そこで私は一度、過去に支払ったお金ではなく、これからの10年、20年をどうするかという視点で考えることにしました。
「ここまで払ったから続ける」は本当に正しいのか?
ここで重要なのが、いわゆる「サンクコスト」という考え方です。
すでに支払ってしまったお金は、これから保険を続けるかどうかにかかわらず戻ってきません。
もちろん、実際の保険契約には保障内容や解約返戻金の推移など、さまざまな要素があります。
そのため、
「今まで10年間払ったから、これからも続けよう」
という理由だけで判断するのではなく、
「これから支払うお金を、今後どのように使うのが自分にとって納得できるのか」
を考えることが重要だと思いました。
私の場合、その答えが「終身保険を継続する」ではなく、「必要な保障と資産形成を分ける」ことでした。
私が「保険」と「投資」を分けて考えるようになった理由
私が考え方を変えた大きな理由が、
「保障のためのお金」と「資産形成のためのお金」を分けて考えたい
と思うようになったことです。
生命保険の本来の役割は、万が一のときに大きな経済的負担が発生することに備えることです。
一方、投資の目的は、価格変動のリスクを受け入れながら、資産の成長を目指すことです。
この2つは、目的が違います。
もちろん、保障と貯蓄性を兼ね備えた生命保険もあります。
ただ、私自身は資産形成について勉強するにつれて、
「保険は保障のため」
「投資は資産形成のため」
と、それぞれの目的を分けて考えたほうが、自分の資産状況を管理しやすいと感じるようになりました。
これはあくまで私自身の考え方です。
すべての人にとって終身保険が不要という意味ではありません。
では、なぜ「投資」に切り替えたのか?
終身保険を解約した後、私はその資金を今後の資産形成に活用することにしました。
私が選択したのは、長期的な資産形成を目的とした投資です。
ここで大切なのは、
「投資なら必ず儲かる」と考えているわけではない
ということです。
投資信託や株式には価格変動があり、当然ながら元本割れする可能性があります。
金融庁も、投資には元本割れのリスクがある一方、長期・積立・分散投資によって価格変動の影響を抑えながら、安定的な資産形成を目指す考え方を示しています。
私自身も、
「10年後、20年後に必ず増えている」
とは考えていません。
将来の投資成果は誰にも分からないからです。
それでも、これから長期間使わない資金については、現金や保険だけで持つのではなく、リスクを理解したうえで投資にも振り分けることにしました。
約50万円の元本割れを「勉強代」と考える
今回の解約では、約50万円の元本割れになりました。
正直に言えば、決して小さな金額ではありません。
「50万円あれば、いろいろなことができたな」
と思うこともあります。
しかし、私はこの約50万円を単純な「損失」とだけ考えないようにしています。
なぜなら、この10年間で保険について学び、自分自身の資産形成について考えるきっかけになったからです。
そして今後の資産形成について、
「自分はどのような目的で、どの金融商品を持つのか」
を考えることができました。
もちろん、最初からもっとよく考えて契約していれば、今回のような結果にはならなかったかもしれません。
それでも、過去を変えることはできません。
だからこそ、これからの資産運用に活かしていきたいと思っています。
「損をしたから解約した」わけではありません
ここは誤解してほしくないところです。
今回の解約理由は、
「終身保険で損をしたから」
だけではありません。
むしろ、
「今後の資産形成をどうするかを考えた結果、現在の自分には別の方法が合っていると判断した」
というのが正確です。
終身保険には、死亡保障という明確な役割があります。
また、契約内容によっては、長期間保有することで解約返戻金が払込保険料を上回るケースもあります。
そのため、
「終身保険は損をする商品」
「終身保険は絶対に加入してはいけない」
という話ではありません。
大切なのは、
自分が必要としている保障なのか。
資産形成の目的に合っているのか。
保険料を含めた家計全体に無理がないのか。
を考えることだと思います。
「保険と投資を分ける」という考え方
私の場合、今後はできるだけシンプルに、
保険
万が一のときの保障
投資
将来の資産形成
というように、目的を分けて考えていきたいと思っています。
この考え方に変えてから、金融資産全体を把握しやすくなりました。
「このお金は何のためのお金なのか?」
ということが分かりやすくなるからです。
もちろん、どのような金融商品を選ぶかは、年齢や家族構成、収入、資産状況、必要保障額、リスク許容度などによって変わります。
万人に同じ答えがあるわけではありません。
これからは「過去」ではなく「未来」を見る
今回の終身保険の解約で、私自身が強く感じたことがあります。
それは、
「過去にいくら払ったか」だけではなく、「これからのお金をどうするか」を考えることが大切
ということです。
10年間保険料を支払ってきたという事実は変えられません。
約50万円の元本割れも、なかったことにはできません。
だからこそ、
「もっと早く解約しておけばよかった」
と後悔し続けるのではなく、
「これからの20年、30年をどうするか」
を考えることにしました。
投資に切り替えれば必ず成功するわけではない
ここは、この記事を読んでくださった方にぜひ伝えておきたいことです。
私は今回、終身保険を解約して投資に切り替えました。
しかし、
「保険を解約して投資をすれば必ず資産が増える」
という意味ではありません。
投資には元本割れの可能性があります。
特に株式などへの投資では、短期間で大きく値下がりすることもあります。
金融庁も、長期・積立・分散投資は資産形成の一つの有効な方法としながらも、将来の投資成果を保証するものではないとしています。
だからこそ私は、
長期で使う予定のないお金を中心に、無理のない範囲で投資する
ことを意識しています。
終身保険を解約する前に確認してほしいこと
私の経験だけを見て、
「終身保険を解約しよう!」
と判断するのはおすすめしません。
もし現在、終身保険を契約しているのであれば、まずは次の点を確認してみてください。
現在の死亡保障はいくら必要なのか
今後必要になる保障は変わらないのか
払込保険料の総額はいくらなのか
現在の解約返戻金はいくらなのか
今後の解約返戻金の推移はどうなっているのか
保険を解約した場合、保障がなくなって問題ないか
他の生命保険に加入する必要があるか
解約返戻金を受け取った場合の税金はどうなるか
特に、「解約返戻金がいくらになるか」だけで判断しないことが大切です。
保険には保障という役割があるためです。
解約返戻金には税金がかかる場合もある
ちなみに、生命保険を解約して解約返戻金を受け取った場合、契約者・保険料負担者・受取人などの関係によって税金の取り扱いが変わります。
例えば、保険料の負担者と受取人が同一人で、一時金として受け取る場合、原則として一時所得として扱われます。国税庁によると、一時所得には最高50万円の特別控除があり、課税対象となる金額は一定の計算方法で算出されます。
ただし、契約内容によって税務上の取り扱いが異なる場合があります。
実際に解約する場合は、保険会社や税務署、税理士などに確認することをおすすめします。
私が10年間の終身保険から学んだこと
今回の経験を通して、私が学んだことは、
「金融商品は、目的を考えて選ぶことが大切」
ということです。
終身保険そのものが悪いわけではありません。
投資信託が必ず優れているわけでもありません。
大切なのは、
「自分は何のために、この商品を持っているのか?」
ということだと思います。
10年前の私は、
「保障も欲しいし、将来のためのお金も準備したい」
という考えで終身保険を選びました。
そして10年後の私は、
「保障と資産形成を分けて考えたい」
と思うようになりました。
人生や家計の状況が変われば、金融商品の選び方が変わるのは自然なことです。
まとめ 約50万円の元本割れでも、私は投資に切り替えました
今回は、私自身が約10年間続けた終身保険を解約した話を書きました。
結果として、払込保険料に対して約50万円の元本割れとなりました。
それでも解約したのは、
「これまでいくら払ったか」ではなく、「これからのお金をどうするか」
を考えた結果です。
私自身は今後、
保険は保障のため。
投資は資産形成のため。
というように、目的を分けて考えていきたいと思っています。
ただし、これはあくまで私自身の資産設計です。
終身保険には終身保険のメリットがあり、投資には投資のリスクがあります。
どちらが絶対に正しいということではありません。
大切なのは、自分の家計やライフプラン、必要な保障、リスク許容度を考えたうえで、自分に合った方法を選ぶことです。
私の場合は、約50万円の元本割れを経験したことで、改めて自分の資産形成を考えるきっかけになりました。
この経験が、同じように「昔加入した保険をこのまま続けていいのかな?」と悩んでいる方の参考になればうれしいです。
※この記事について
この記事は、筆者自身の生命保険の見直し・解約経験をもとにした個人的な体験談です。特定の保険商品や金融商品の加入・解約・購入を推奨するものではありません。投資には元本割れのリスクがあります。また、生命保険の解約には保障がなくなるなどのデメリットがあります。実際に解約・投資を行う際は、ご自身の家計やライフプラン、契約内容などを確認したうえで判断してください。
参考にした公的・公式情報
国税庁
「一時所得」
あわせて読みたい