こんにちは。FP1級パパのニーサです。
夫婦で生活していると、
「自分は将来のためにできるだけ貯蓄したい」
「今の生活も楽しみたい」
「相手のお金の使い方が気になる」
など、お金に対する価値観の違いを感じることがあります。
特に共働きの場合、夫婦それぞれに収入があるため、家計をどのように管理するのかは悩みやすいポイントです。
我が家では、夫婦それぞれのお金をある程度分けて管理する、いわゆる「別財布」の方法を取り入れています。
ただし、これは「別財布が正解」という話ではありません。
家計管理にはさまざまな方法があり、大切なのは夫婦の収入や支出、価値観、ライフプランなどに合った方法を選ぶことです。
今回は、我が家が実践している「共働き・別財布」の家計管理について紹介します。
我が家が「別財布」にした理由
我が家が別財布にしている一番の理由は、夫婦それぞれのお金の使い方を尊重したいからです。
私は将来の資産形成を重視しており、できるだけ投資や貯蓄に回したいと考えています。
一方、妻は現在の生活を楽しむことも大切にしています。
このように、お金に対する考え方が完全に一致するとは限りません。
そこで我が家では、家族として必要な費用については夫婦で負担し、それ以外のお金については、それぞれが比較的自由に使えるようにしています。
例えば、自分の趣味や買い物について、毎回相手に相談しなければならない仕組みにしてしまうと、場合によってはお互いに窮屈に感じることがあります。
もちろん、夫婦によって適した方法は違います。
生活費を一つの口座にまとめて管理する方法もありますし、収入に応じて負担割合を変える方法もあります。
重要なのは「別財布にすること」ではなく、夫婦がお互いに納得できるルールを作ることだと考えています。
別財布でも「家計を別々」にしすぎない
ここは、我が家が特に大切にしているポイントです。
「別財布」と聞くと、
「夫婦のお金を完全に秘密にする」
「相手がいくら貯金しているのか知らない」
という状態をイメージするかもしれません。
しかし、我が家ではそうしていません。
夫婦それぞれのお金を自由に管理する一方で、家族全体に関係するお金については共有しています。
例えば、
・毎月の生活費
・住宅費
・教育費
・子どものためのお金
・将来必要になる大きな支出
・家族としての貯蓄や資産形成
などです。
金融庁も、家計管理ではまず収入と支出を把握し、収支のバランスを確認することを基本としています。
つまり、財布を分けることと、家計をブラックボックスにすることは別の話です。
「自分のお金は自分で管理する。でも、家族のお金については夫婦で共有する」
このくらいの距離感が、我が家には合っています。
生活費は「完全折半」にしている
我が家では、基本的に共通の生活費を夫婦で折半しています。
食費や日用品、教育関連の支出など、家族として必要になるお金を共通の家計から支払う形です。
ただし、単純に「収入が多い人が多く負担すれば公平」とは考えていません。
なぜなら、夫婦の負担はお金だけではないからです。
例えば、仕事の時間が長い人がいる一方で、もう一方が家事や育児を多く担当している場合があります。
そのため我が家では、
「仕事+家事+育児」という家庭全体への負担
を考えるようにしています。
もちろん、これは我が家独自の考え方です。
すべての家庭で生活費を折半するべき、という意味ではありません。
夫婦の収入差が大きい場合には、収入割合に応じて負担する方法もあります。
また、家事や育児の分担状況を考慮して調整する方法もあります。
大切なのは、「夫が多く払っている」「妻のほうが負担している」といった不公平感をできるだけ残さないことです。
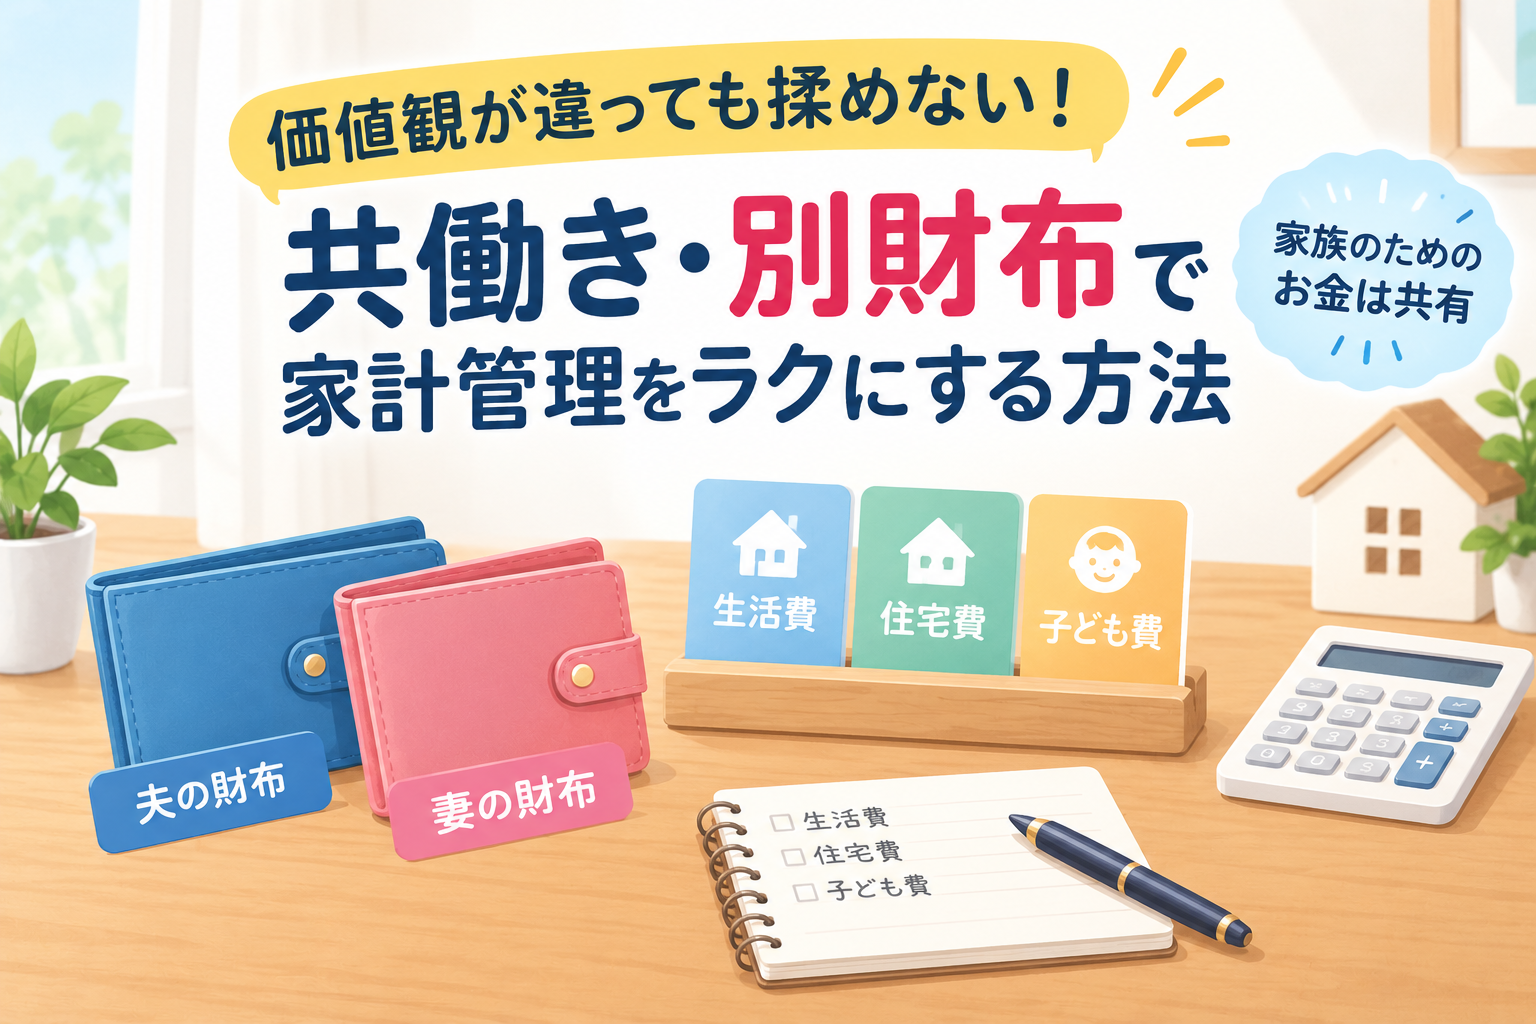
我が家は「3つの専用口座」で管理
さらに、家計管理をできるだけ簡単にするため、我が家では用途ごとに口座を分けています。
生活費用の口座
食費、日用品、教育費、レジャーなど、日常生活に必要な支出を管理します。
夫婦それぞれが決めた金額を入れておき、そこから共通の支出を支払います。
住宅費用の口座
住宅ローンなど、住居に関する支出を管理するための口座です。
生活費と住宅関連費用を分けることで、毎月どの程度のお金が住宅に必要なのかを把握しやすくしています。
子どものための口座
児童手当やお祝い金など、子どものために準備するお金を管理しています。
このお金については、日常生活のためのお金とはできるだけ分けています。
こうすることで、
「このお金は何のために貯めているのか」
が分かりやすくなります。
ただし、口座を細かく分けすぎると、かえって管理が複雑になる可能性があります。
そのため、口座を分ける場合も「自分たちが管理しやすい範囲」にすることが大切です。
家計管理は「自動化」すると楽になる
家計管理で面倒なのが、
「今月はどちらがいくら払った?」
という細かな計算です。
そこで我が家では、共通の生活費を入れる口座を決め、必要な金額をあらかじめ入金するようにしています。
毎回細かく精算するのではなく、一定のルールを決めておくことで、家計管理にかかる手間を減らせます。
家計管理は、細かくやればやるほど良いとは限りません。
続けられなければ意味がないからです。
金融庁も、家計管理では収支を把握することに加え、自分が取り組みやすい方法で記録を続けることが重要だとしています。
家計簿を紙でつけても、スマートフォンのアプリを使っても構いません。
夫婦で共有する方法もあります。
重要なのは、「家計の状況が分かる状態を継続すること」です。
「透明性」があるからこそ別財布が成り立つ
我が家では、夫婦それぞれのお金を自由に使える一方で、家計全体については透明性を確保するようにしています。
これは非常に重要だと考えています。
例えば、
「相手がどれくらい貯蓄しているのか全く分からない」
「住宅ローンや教育費をどうするのか話し合っていない」
「将来必要なお金について夫婦で認識が違う」
という状態では、別財布が原因でトラブルになる可能性があります。
そこで、少なくとも家族に関係する大きな支出や将来の目標については、夫婦で定期的に確認するようにしています。
「別財布だから相手のお金には一切関心を持たない」のではなく、
「お互いのお金は尊重しながら、家族のお金については一緒に考える」
という考え方です。
家計管理に「唯一の正解」はない
金融庁の資料でも、家計管理は収入や支出を把握し、ライフプランに合わせて考えることが基本とされています。また、家計管理の方法についても、すべての人に一律の方法を当てはめるのではなく、それぞれの状況に応じて考えることが重要とされています。
これは夫婦の家計管理にも当てはまると思います。
「財布は一つにするべき」
「生活費は収入割合で負担するべき」
「共働きなら完全折半が公平」
など、さまざまな考え方があります。
しかし、夫婦の収入、仕事、家事、育児、子どもの人数、住宅費、将来の目標などは家庭によって違います。
だからこそ、他の家庭の方法をそのまま真似するのではなく、自分たちに合ったルールを作ることが大切です。
まとめ
我が家では、夫婦それぞれのお金をある程度自由に管理する「別財布」を採用しています。
その理由は、夫婦のお金に対する価値観が違っていても、お互いの自由を尊重しながら家計を管理しやすいと感じているからです。
ただし、別財布にすれば必ず夫婦関係がうまくいくわけではありません。
大切なのは、
①夫婦それぞれのお金を尊重する
②家族に必要な支出についてはルールを決める
③家計全体の状況を共有する
この3つだと私は考えています。
特に重要なのは、家計を「完全に別々」にしてしまわないことです。
自分のお金については自由に管理しながら、生活費や住宅費、教育費、将来の資金など、家族に関わる部分については夫婦で話し合う。
そんな仕組みなら、夫婦それぞれの価値観を尊重しながら家計管理を続けやすくなるかもしれません。
我が家にとっては「別財布」が合っていますが、もちろん、すべての家庭に同じ方法が合うわけではありません。
家計管理で大切なのは、「世間の正解」に合わせることではなく、夫婦で話し合い、無理なく続けられる仕組みを作ることではないでしょうか。
金融庁
あわせて読みたい
夫婦で話し合い、教育資金の準備方法について
教育資金作り、我が家が低解約返戻金型終身保険を選んだ、妻とのリアルな話し合い
住宅ローンについて
「元金均等返済」を選んだ我が家が直面した現実。金利上昇局面で住宅ローンが「思っていたんと違う」ことになっている話
携帯料金について