こんにちは。FP1級パパのニーサです。
住宅ローンを組むとき、多くの人が悩むのが「元利均等返済」と「元金均等返済」のどちらを選ぶかではないでしょうか。
我が家は住宅ローンを組む際、「元金均等返済」を選びました。
理由はシンプルです。
元金を早く減らしていけば、その分だけ将来支払う利息も少なくなる。
「長い目で見れば、こちらのほうが合理的なのでは?」
そう考えたからです。
ところが、住宅ローンを取り巻く環境が変わってきました。
日本銀行の金融政策の変更などを背景に住宅ローン金利が上昇する中、我が家が選んだ「元金均等返済」についても、当初想定していたものとは違う現実に直面しています。
今回は、我が家の実体験を交えながら、元金均等返済の特徴と、金利上昇局面で注意したいポイントについて整理します。
元利均等返済と元金均等返済は何が違う?
まず、住宅ローンの基本から確認しておきましょう。
「元利均等返済」とは、毎月返済する元金と利息の合計額を基本的に一定にする返済方法です。
返済開始当初は利息の割合が大きく、返済が進むにつれて元金の割合が大きくなっていきます。
一方、「元金均等返済」は、毎月返済する元金を一定にして、そこに残っている元金に応じた利息を加えて返済する方法です。
そのため、返済開始当初は返済額が大きくなりますが、元金が減っていくにつれて利息も減り、毎月の返済額も徐々に少なくなっていきます。
住宅金融支援機構も、元金均等返済について「元金の減少が早く、同じ返済期間なら元利均等返済より総返済額が少なくなる」という特徴を示しています。
反対に、返済開始当初の負担が大きくなることが元金均等返済のデメリットです。
我が家が元金均等返済を選んだのも、まさにこの「元金を早く減らせる」という点に魅力を感じたからでした。
我が家が元金均等返済を選んだ理由
住宅ローンを組んだ当時、私は「できるだけ早く元金を減らしたい」と考えていました。
住宅ローンは非常に大きな借金です。
そのため、
「借金の残高は早く減らしたほうがいい」
「元金を早く減らせば、将来の利息負担も抑えられる」
という考え方を持っていました。
もちろん、元金均等返済は最初の返済額が大きくなります。
それでも、我が家の場合は家計の収支を考えたうえで、当初の負担を許容できると判断しました。
そして、もう一つ重要だったのが、「将来的に返済額が下がっていく」ことへの期待です。
元金均等返済では、元金部分が一定であるため、返済が進むほど残っている元金が減り、それに伴って利息も減っていきます。
そのため、時間が経てば毎月の返済額も少しずつ下がっていく仕組みです。
「最初は頑張って返済し、将来的に住宅ローンの負担を軽くする」
これが我が家の考え方でした。
ところが、金利が上昇して状況が変わった
しかし、想定外のことが起こりました。
住宅ローンを取り巻く金利環境が変わり、変動金利型の住宅ローンでは金利上昇の影響を意識せざるを得なくなってきたのです。
国土交通省によると、日本の住宅ローン利用者の約8割が変動金利型を利用しており、日本銀行のマイナス金利政策解除以降、政策金利の引き上げを背景に住宅ローン金利も上昇傾向にあります。
我が家も変動金利型の住宅ローンを利用しています。
元金均等返済の場合、毎月返済する元金は基本的に一定です。
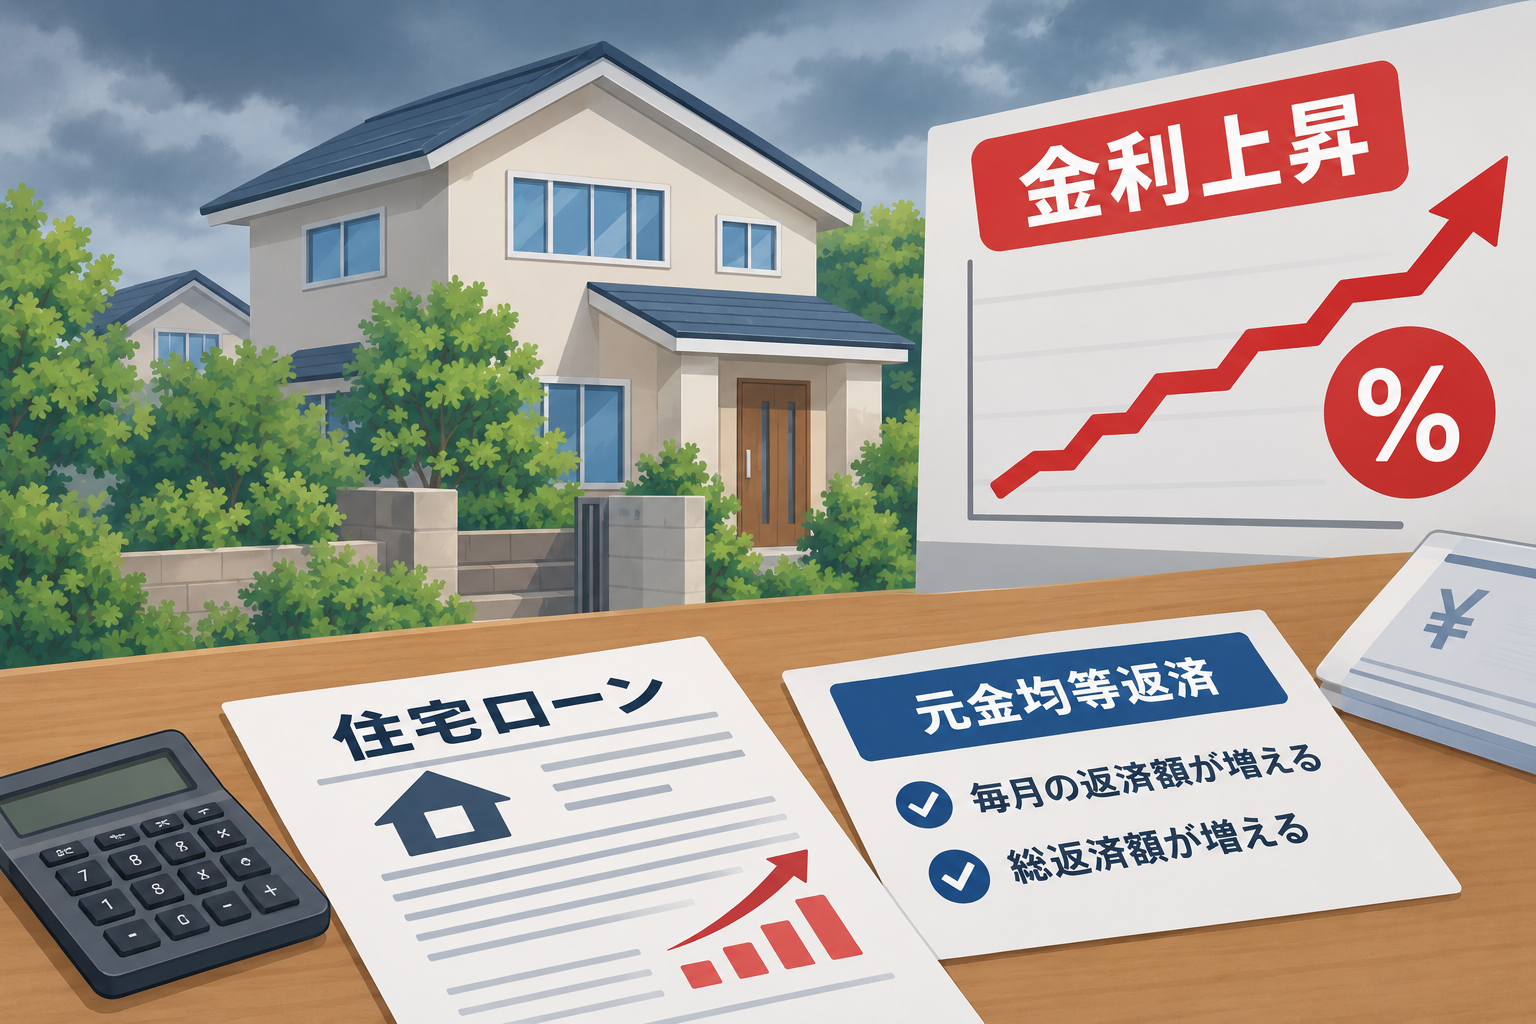
そのため、金利が上昇すると、残っている元金に対する利息が増え、その分だけ毎月の返済額が増えることになります。
つまり、
「元金を早く減らしているから安心」
とは必ずしも言えません。
我が家の場合も、金利上昇によって毎月の返済額が増えました。
当初は「返済が進めば、毎月の返済額は自然に下がっていく」と考えていました。
しかし、金利が上昇すると、その利息増加分によって、思っていたほど返済額が下がらない。
むしろ、金利上昇の局面では返済額が増えることもある。
これが、実際に元金均等返済を選んだ我が家が感じた「思っていたんと違う」という部分です。
「5年ルール」「125%ルール」があれば安心なのか?
変動金利の住宅ローンについて調べていると、「5年ルール」や「125%ルール」という言葉を目にすることがあります。
これは、変動金利が上昇した場合でも、毎月の返済額がすぐに増えないようにする仕組みです。
ただし、すべての金融機関の住宅ローンに共通して適用されるわけではありません。
国土交通省も、5年ルール・125%ルールを採用していない金融機関があるため、住宅ローンを借りる際には確認するよう注意しています。
また、これらのルールが適用される住宅ローンでも、「金利が上昇しても負担がなくなる」という意味ではありません。
例えば、金利が上昇しても一定期間返済額が据え置かれる場合、その間は返済額に占める利息の割合が大きくなり、元金の減少ペースが遅くなる可能性があります。
さらに、金利が大きく上昇して計算上の利息が毎月の返済額を上回るような場合には、未払いとなる利息が発生する可能性もあります。
国土交通省の資料でも、5年ルール・125%ルールによって返済額が抑えられた場合でも、その負担が消えるわけではなく、将来に先送りされることが説明されています。
つまり、
「5年ルールがあるから大丈夫」
と考えるのは危険です。
自分が利用している住宅ローンに、そのルールがあるのか。
ある場合、金利上昇時に返済額や元金の減り方がどうなるのか。
ここまで確認する必要があります。
元金均等返済なら金利上昇リスクは小さい?
では、元金均等返済なら安心なのでしょうか。
私はそうは考えていません。
むしろ、元金均等返済では金利上昇の影響が毎月の返済額に反映されやすいという面があります。
元金均等返済では、元金部分を一定額返済しながら、残っている元金に対する利息を支払います。
そのため、金利が上昇すれば利息部分が増え、毎月の返済額も増える可能性があります。
一方、元利均等返済では、金融機関や商品によって5年ルール・125%ルールなどが設定されている場合があり、金利が上昇しても毎月の返済額がすぐには変わらないケースがあります。
ただし、こちらも「金利上昇の影響を受けない」という意味ではありません。
返済額が据え置かれている間に元金の減少が遅くなれば、その後の返済に影響する可能性があります。
つまり、
元金均等返済=金利上昇に強い
とも、
元利均等返済=金利上昇に強い
とも単純には言えません。
それぞれに違ったリスクがあります。
我が家が今、感じていること
我が家が元金均等返済を選んだこと自体を、今になって「失敗だった」と考えているわけではありません。
元金を早く減らせることや、同じ返済期間であれば総返済額を抑えやすいというメリットはあります。
ただ、住宅ローンを組んだ当時に想定していたよりも、金利環境が変わりました。
ここから私が強く感じているのは、
「住宅ローンは、借りたときの金利だけを見て判断してはいけない」
ということです。
特に変動金利を選択する場合は、
「今の返済額なら問題ない」
ではなく、
「金利が上昇したら、我が家の家計はどうなるのか」
まで考えておく必要があります。
例えば、教育費が増える時期と住宅ローンの金利上昇が重なったらどうでしょうか。
車の買い替え、子どもの進学、家の修繕など、住宅ローン以外にも大きな支出は発生します。
住宅ローンだけを見て「返済できる」と判断するのではなく、家計全体で考えることが重要だと、我が家は実感しています。
金利上昇への備えは「繰り上げ返済」だけではない
金利上昇への対策として、繰り上げ返済を考える人もいると思います。
確かに、繰り上げ返済によって住宅ローンの元金を減らせば、その後の利息負担を抑える効果が期待できます。
しかし、私は「繰り上げ返済が絶対に正解」とは考えていません。
手元資金を住宅ローンの返済に使ってしまえば、その分だけ生活防衛資金や教育費などに使えるお金が減ります。
また、住宅ローン減税を利用している場合は、繰り上げ返済によって住宅ローン残高が減ることで、税制上のメリットに影響する場合があります。
そのため、
「金利が上がったから、とにかく繰り上げ返済」
ではなく、
手元資金・教育費・生活防衛資金・投資資金・住宅ローン減税などを含めて、家計全体で判断すること
が大切です。
住宅ローンは「借りた後」こそ見直したい
住宅ローンは、契約したら終わりではありません。
金利環境が変われば、自分の住宅ローンがどのような影響を受けるのかを確認する必要があります。
まず確認したいのは、
・自分の住宅ローンは変動金利なのか
・金利の見直しはどのような仕組みなのか
・5年ルールはあるのか
・125%ルールはあるのか
・元金均等返済なのか元利均等返済なのか
・金利が上昇した場合、毎月の返済額はどうなるのか
・今後の教育費などを含めても返済できるのか
といった点です。
国土交通省も、住宅ローンを利用する際には金利タイプや返済期間などについて、金利リスクを理解したうえで選択することが重要だとしています。
まとめ
我が家は「元金を早く減らしたい」という考えから、元金均等返済を選びました。
元金均等返済には、元金の減少が早く、同じ返済期間なら総返済額を抑えやすいというメリットがあります。
一方で、返済開始当初の負担が大きく、変動金利の場合には金利上昇によって毎月の返済額が増える可能性があります。
また、元利均等返済についても、5年ルールや125%ルールがあるから安心とは限りません。
だからこそ、住宅ローンを選ぶときは、
「今、いくら払えるか」だけではなく、「金利が上昇したときにも払えるか」
を考えることが重要です。
我が家も、元金均等返済を選んだことで「元金を早く減らす」という当初の目的は達成しています。
しかし、金利環境が変われば、住宅ローンに対する考え方も変える必要があります。
住宅ローンは数十年にわたる長い付き合いになるもの。
「借りたときは大丈夫だった」ではなく、これからも定期的に返済額や金利、家計全体を確認していきたいと思います。
参考にした公的・公式情報
国土交通省
あわせて読みたい
我が家の家計管理について
価値観が違っても揉めない!「共働き・別財布」でストレスを減らす家計管理術
携帯料金について
「あえて格安スマホにしない」という選択。我が家がドコモ『irumo』を使い続ける、本当の理由。
我が家の住宅ローンについて