こんにちは。FP1級パパのニーサです。
私は普段、資産形成についての記事を書くとき、
「守るお金」と「増やすお金」を分けて考えることが大切
とお伝えしています。
生活に必要なお金や、万一のときに必要になるお金まで投資に回すのではなく、余裕資金を使って長期的な資産形成を考える。
これが私の基本的な考え方です。
そして、資産形成の中心として私が考えているのは、長期・積立・分散を意識した投資です。
一方で、そんな私が、実は毎月少額だけ購入しているものがあります。
それが「ミームコイン」です。
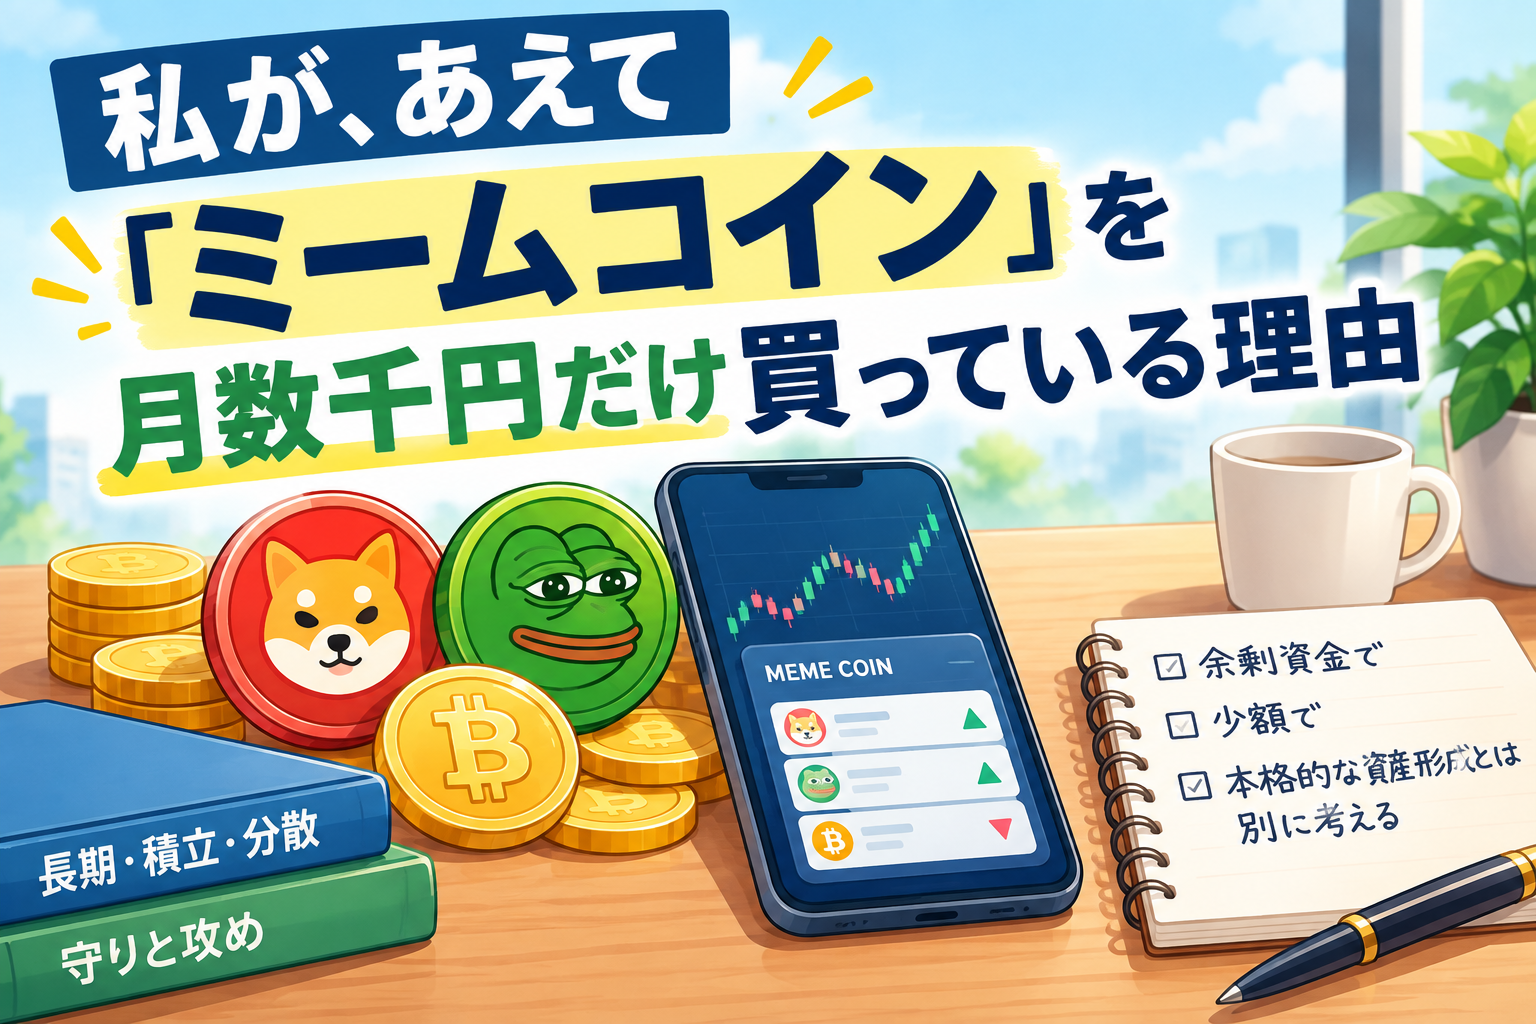
今回は、なぜFP1級パパの私が、あえてミームコインを買っているのかについて、私自身の考え方を紹介します。
ミームコインは「資産形成の中心」ではない
最初にはっきりさせておきたいことがあります。
私にとって、ミームコインは本格的な資産形成の中心ではありません。
ミームコインとは、インターネット上のミームやコミュニティ、話題性などを背景として注目される暗号資産のことです。
私が購入しているものとしては、SHIBやPEPEなどがあります。
ただし、これらを「長期的に資産を増やすための中心的な商品」と考えているわけではありません。
むしろ私の中では、
「値動きの大きなものを少額で経験するための投機的な資産」
という位置付けです。
金融庁も、暗号資産について価格が変動し、価格が急激に低下するリスクがあることを注意喚起しています。
また、登録された暗号資産交換業者が取り扱っている暗号資産であっても、リスクがないことを意味するわけではないとしています。
だからこそ、私はミームコインに大きなお金を入れないようにしています。
私のルールは「1万円未満の端数だけ」
では、実際にどうやって購入しているのか。
私には一つのルールがあります。
それは、
「月末の銀行口座残高のうち、1万円未満の端数だけをミームコインに回す」
というものです。
例えば、月末の銀行口座残高が15万5,800円だったとします。
この場合、私がミームコインの購入に使うのは5,800円です。
15万円を投資するわけではありません。
あくまで「1万円未満の端数」です。
このルールにしている理由は単純です。
ミームコインの値動きによって、家計や本格的な資産形成に影響が出ないようにするためです。
投資では、どれだけ大きな利益を狙えるかだけではなく、「どれだけの損失なら生活に影響しないか」を考えることも重要だと思っています。
なぜ、わざわざミームコインを買うのか?
ここまで読んで、
「そんなに危険性があるなら、買わなければいいのでは?」
と思う方もいるでしょう。
私自身も、その考え方は十分に理解できます。
それでも購入している理由は、少額だからこそ経験できることがあると考えているからです。
株式や投資信託とは違い、ミームコインは非常に大きな値動きをする可能性があります。
価格が上昇することもあれば、大きく下落することもあります。
そうした値動きを実際に少額で経験すると、
「自分は大きな値動きに対してどの程度冷静でいられるのか」
を知るきっかけにもなります。
もちろん、これは私個人の考え方です。
ミームコインを購入したから投資経験が豊富になる、という話ではありません。
また、少額だからといって損失リスクがなくなるわけでもありません。
金融庁は、暗号資産について価格急落などのリスクがあることを明確に注意喚起しています。
だからこそ私は、「大きく儲けたいから買う」というよりも、
「なくなっても家計に影響しない範囲で楽しむ」
という距離感を大切にしています。
私がSHIBやPEPEを買っている理由
私が購入しているのは、SHIBやPEPEなどのミームコインです。
これらを選んでいる理由についても、注意しておきたいことがあります。
「時価総額が大きいから安全」
「有名だから価値がなくなる可能性が低い」
という意味で購入しているわけではありません。
暗号資産は、どれだけ知名度があったとしても、価格下落のリスクがあります。
また、金融庁も、登録された交換業者が取り扱う暗号資産だからといってリスクがないわけではないとしています。
そのため、この記事を読んで、
「SHIBやPEPEなら安心」
「有名なミームコインなら大丈夫」
と考えるのは避けてください。
私の場合は、単純に少額で購入でき、値動きを含めて興味を持っているから保有している。
それだけです。
数千円でも「投資している感覚」を楽しめる
ミームコインには、もう一つ面白いところがあります。
数千円程度でも、たくさんの数量を保有できることがあります。
もちろん、「枚数が多い=資産価値が高い」という意味ではありません。
1枚あたりの価格が低い暗号資産なら、少額でも非常に多くの数量を保有できます。
それを見ているだけでも、
「これがどう動くのだろう?」
という楽しみがあります。
私にとっては、このくらいの距離感がちょうどいいのです。
本格的な資産形成をしているお金とは完全に分けて考えています。
私は「守り」を崩さない
私が一番大切にしているのは、ここです。
ミームコインを購入するために、
生活防衛資金を削ることはしません。
必要な生活費を投資に回すこともしません。
将来使う予定のあるお金をミームコインに変更することもしません。
あくまで、
「余裕資金の中の、さらに小さな金額」
です。
私の資産形成における「守り」と「攻め」で考えるなら、ミームコインはかなり「攻め」の部分になります。
だからこそ、金額を小さくしています。
攻める資産が大きくなりすぎて、家計全体を不安定にしてしまったら、本来の目的から外れてしまうからです。
ミームコインは「投資」というより「投機」に近い
私は、ミームコインについては「投資」というよりも、「投機」に近いものだと考えています。
投資にはさまざまな考え方がありますが、ミームコインについては価格変動が非常に大きくなる可能性があり、将来の価値を合理的に見積もることが難しい面があります。
そのため、
「これを買えば将来お金が増える」
と考えるのではなく、
「大きな値動きがある資産を、少額で経験している」
くらいに考えています。
そして、この考え方なら、もし価格が大きく下がったとしても、家計への影響を限定できます。
反対に、「いつか大きく上がるかもしれない」と期待して購入金額をどんどん増やしてしまえば、私が決めたルールそのものが意味を失います。
暗号資産には税金の問題もある
もう一つ、忘れてはいけないのが税金です。
暗号資産は、購入しただけで必ず所得が発生するというわけではありません。
一方で、暗号資産を売却したり、暗号資産を使用したりすることで利益が生じた場合、原則として雑所得に区分され、所得税の確定申告が必要になる場合があります。
国税庁も、暗号資産を売却または使用することによって生じる利益について、原則として雑所得に区分されるとしています。
そのため、
「少額だから税金は関係ない」
と決めつけるのは危険です。
実際に売却や交換、決済などを行った場合には、その年の取引状況を確認する必要があります。
本格的な資産形成とは分けて考える
私がこの記事で伝えたいのは、
「ミームコインを買いましょう」
ということではありません。
むしろ逆です。
ミームコインのように値動きが大きいものを購入するのであれば、
「本格的な資産形成とは切り離して考える」
ことが大切だと思っています。
私の場合、資産形成の土台となる部分は別にあります。
そこを崩さず、家計にも影響しない範囲で、ほんの少しだけミームコインを購入する。
それが私なりの「守りと攻め」です。
金融庁も、暗号資産を利用する際には、価格変動リスクなどを理解したうえで取引するよう注意喚起しています。
だからこそ、私は「大きく儲けるための資産」ではなく、「少額で楽しむ投機的な資産」として位置付けています。
まとめ
私はFPとして、基本的には家計を安定させ、長期的な資産形成を継続することが大切だと考えています。
その一方で、資産形成を何十年も続けていくのであれば、すべてを我慢する必要もないと思っています。
私にとってミームコインは、その「少しの遊び」の部分です。
ただし、遊びだからこそ金額にはルールを設けています。
私の場合は、
「月末の銀行口座残高の1万円未満の端数だけ」
です。
大きな金額を入れない。
生活に必要なお金を使わない。
本格的な資産形成のお金とは分ける。
そして、価格が大きく下落しても慌てない金額に限定する。
これが私のミームコインとの付き合い方です。
ミームコインは、価格が大きく変動する可能性がある暗号資産です。
「少額なら必ず大丈夫」というものでもありません。
購入するのであれば、失っても家計に影響しない余裕資金の範囲に限定し、リスクを理解したうえで付き合うことが大切です。
本気の資産形成は堅実に。
そのうえで、私の場合は月数千円程度の「遊び」を加える。
これくらいの距離感が、今の私にはちょうどいいのかもしれません。
参考にした公的・公式情報
金融庁
国税庁
「暗号資産等に関する税務上の取扱い及び計算書について(令和7年12月)」
あわせて読みたい