こんにちは、FP1級パパのニーサです。
米国株や米国ETFに投資していると、配当金や分配金として米ドルを受け取る機会があります。
私自身、米国ETFのVIGなどから配当金を受け取っています。
その配当金は、そのまま現金として置いておくのではなく、タイミングを見ながらBNDやVGLTなどの米国ETFへの再投資に回しています。
ただ、ここで気になるのが「次の投資までの間、米ドルをどうしておくか」という問題です。
米ドルのまま証券口座に置いておけば、すぐに米国ETFを購入できるというメリットがあります。
一方で、証券会社によっては、外貨の預り金に金利が付かない場合があります。
そこで私が注目しているのが「外貨建てMMF」です。
外貨建てMMFは、米ドルなどの外貨で購入できる投資信託で、主に短期の金融商品などで運用されます。
今回は、米国ETFの配当金など、すぐには再投資しない米ドルの「待機資金」を外貨建てMMFで運用する考え方について解説します。
米ドルをそのまま置いておくのは「もったいない」と感じた
米国ETFから配当金を受け取った場合、そのお金をすぐに次のETFへ投資できれば理想です。
しかし、実際には「今すぐ買う必要はない」というケースもあります。
例えば、株価が高いと感じて購入タイミングを待っている場合や、ある程度の金額まで配当金を貯めてから購入したい場合です。
私の場合も、VIGから受け取った配当金を、最終的にはBNDやVGLTなどの購入資金として使います。
このとき、次の購入まで米ドルをそのまま証券口座に置いておくことになります。
例えばSBI証券では、外貨口座にある外貨残高には金利が付かないと案内されています。
つまり、米ドルをただ待機させておくのではなく、「次の投資までの間だけでも運用できないか」と考える余地があります。
そこで候補になるのが、米ドル建てMMFです。
外貨建てMMFとは?
外貨建てMMFは、簡単に言えば「外貨で運用する投資信託」です。
米ドル建てMMFの場合、主に米ドル建ての短期金融商品などに投資します。
SBI証券では、米ドル建てMMFについて「当面投資を行わない資金を一時的に置いておく目的」で利用されることが多い商品として紹介しています。
楽天証券でも、米国株の配当金や売却代金を米ドルMMFの自動買付に回す仕組みを用意しています。
つまり、証券会社自身も「すぐには投資しない外貨を一時的に運用する」という使い方を想定しているわけです。
私がこの仕組みに魅力を感じるのも、まさにここです。
「配当金を受け取ったけれど、次のETFを購入するまで少し時間がある」
そんなときの中継地点として、外貨建てMMFを利用する考え方です。
外貨建てMMFを利用するメリット
米ドルの待機資金を運用できる
最大のメリットは、米ドルをただ保有しておくのではなく、短期金融商品などで運用できることです。
もちろん、銀行の普通預金のような「預金」ではありません。
外貨建てMMFは投資信託なので、元本が保証されている商品ではありません。
それでも、短期の金融商品を中心に運用するため、株式などと比べれば値動きを抑えながら待機資金を運用する選択肢になります。
私としては、「長期保有するための主力資産」というより、「次の投資までの中継地点」と考えるのが分かりやすいと思っています。
利回りが高くなる場合がある
外貨建てMMFの利回りは固定ではありません。
金利環境などによって変化するため、「必ず○%もらえる」という商品ではありません。
例えばSBI証券では、2026年3月24日から3月30日の運用実績として、米ドル建てMMFの年換算利回りが3%台となった商品が複数紹介されています。
ただし、これは過去の運用実績を年率換算したものであり、将来の利回りを保証するものではありません。
そのため、「3%の利回りが確定している」と考えるのではなく、
「市場環境によっては、米ドルの待機資金を比較的効率よく運用できる」
という程度に考えるのが適切です。
少額から利用できる商品もある
外貨建てMMFは、まとまった資金がなければ利用できない商品というわけではありません。
例えばSBI証券では、米ドル建てMMFを10米ドルから購入できると案内しています。
楽天証券でも、商品によって1米ドルから購入できる米ドルMMFがあります。
そのため、米国ETFの配当金など、少額の米ドルを少しずつ待機させる方法にも向いています。
「手数料無料」でも完全にコストゼロではない
外貨建てMMFを調べていると、「売買手数料無料」「ノーロード」という説明を見かけます。
これは魅力的ですが、「一切コストがかからない」という意味ではありません。
例えばSBI証券では、外貨建MMFの購入・換金手数料は無料とされていますが、ファンドごとに信託財産から間接的に負担する費用があります。
また、円から米ドルに交換してMMFを購入する場合などには、為替スプレッドが発生する場合があります。
楽天証券でも、購入手数料や換金手数料は無料の商品がある一方、為替スプレッドや管理報酬などが設定されています。
そのため、
「手数料無料だから完全に無料」
と考えるのではなく、
「売買手数料は無料でも、為替コストや信託報酬などを確認する」
という姿勢が大切です。
外貨建てMMFにもリスクがある
ここは非常に重要です。
外貨建てMMFは、名前に「MMF」と付いていますが、銀行預金ではありません。
元本保証の商品でもありません。
SBI証券は、為替変動、組入債券の価格下落、発行体の信用状況などによって、純資産価格が下落し、元本を割り込む可能性があると説明しています。
楽天証券も、為替リスク、金利リスク、信用リスク、市場リスク、流動性リスクなどを挙げています。
したがって、
「米ドルを置いておけば必ず増える」
という商品ではありません。
あくまで投資信託の一種であり、リスクを理解したうえで利用する必要があります。
私が考える「VIG→MMF→BND・VGLT」という流れ
私の場合、外貨建てMMFを利用するなら、次のような位置付けになります。
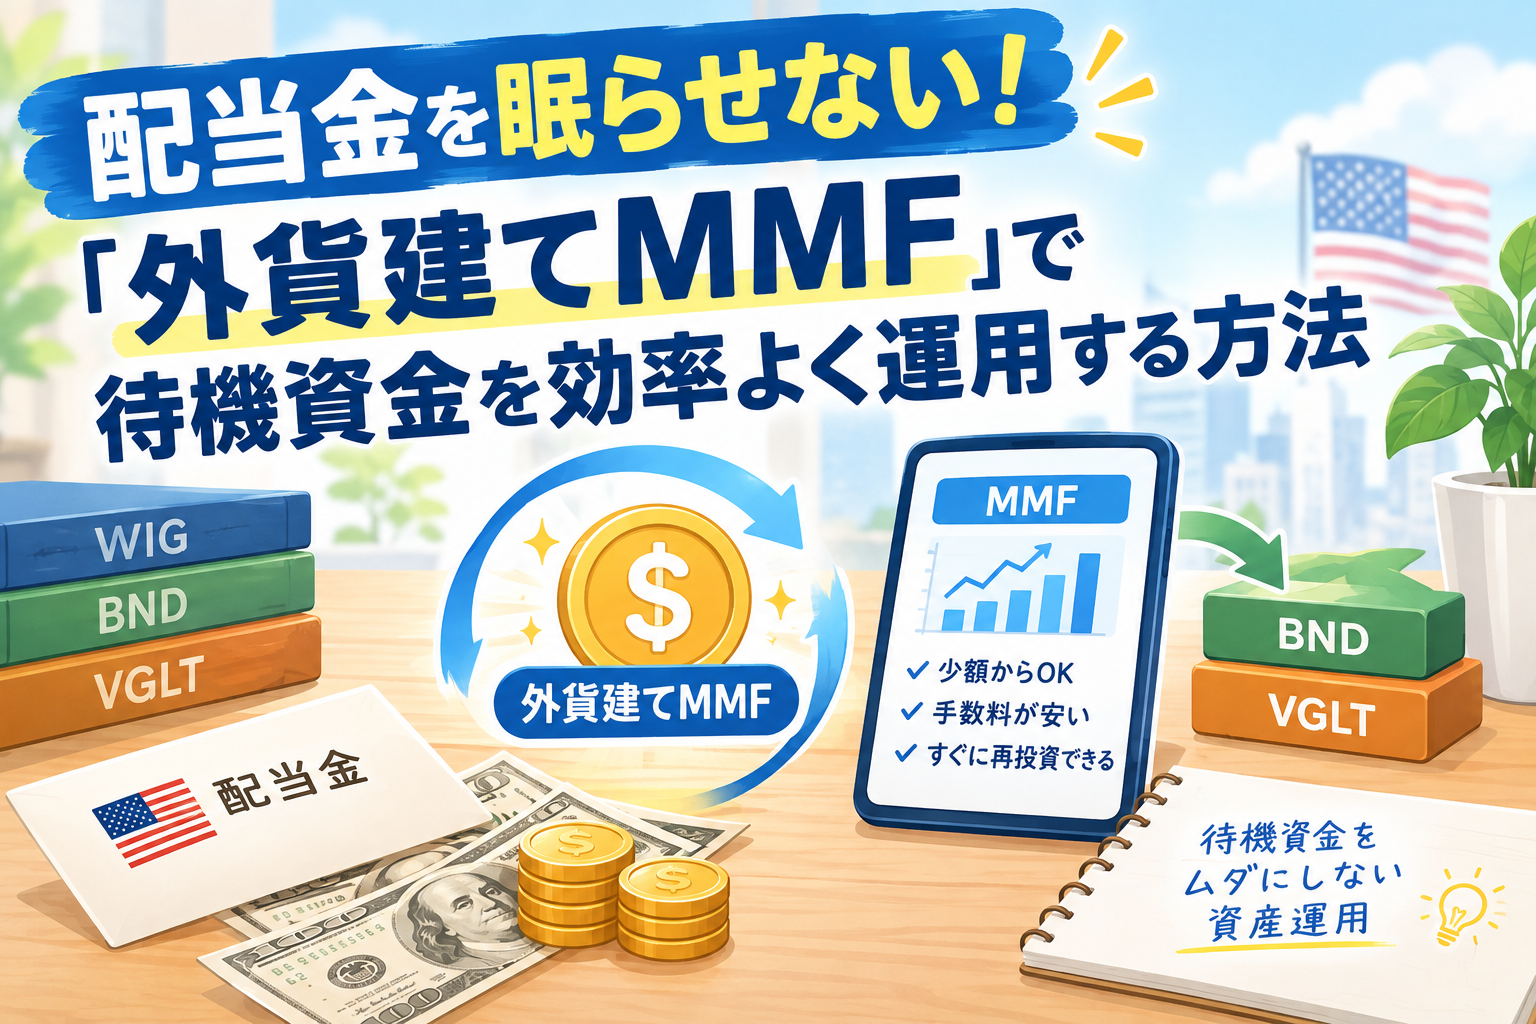
まず、VIGなどの米国ETFから米ドルの配当金を受け取ります。
その米ドルをすぐに使わないのであれば、外貨建てMMFで一時的に運用します。
そして、購入したいタイミングが来たら、MMFを換金して、その資金をBNDやVGLTなどの購入に回します。
イメージとしては、
「VIGの配当金」
↓
「米ドルで受け取る」
↓
「すぐに再投資しない場合は外貨建てMMF」
↓
「購入タイミングを見てBND・VGLTなどへ再投資」
という流れです。
この方法のポイントは、外貨建てMMFを「新しい投資先」として考えるのではなく、「次の投資までの待機場所」として考えることです。
もちろん、MMFの利回りが低下した場合には、わざわざMMFを利用するメリットが小さくなる可能性もあります。
また、MMFから米国ETFへ移す際の手続きや受渡日なども、利用している証券会社の商品ごとに確認する必要があります。
為替リスクはどう考える?
「米ドルのままMMFを購入して、その後も米ドル建てETFを購入するなら、為替は関係ないのでは?」
と思うかもしれません。
確かに、円に戻さず米ドルのまま運用を続けるのであれば、短期的な円ドル相場だけを見て一喜一憂する必要性は低くなります。
しかし、為替リスクがなくなるわけではありません。
最終的に米ドルを円へ交換する場合には、その時点の為替レートの影響を受けます。
また、MMF自体も為替変動の影響を受けるため、「米ドルだから為替リスクはない」と考えるのは間違いです。
私は、米ドル資産を長期的に保有する目的であれば、短期的な為替の動きだけで判断するのではなく、資産全体のバランスを見ることが大切だと考えています。
「眠らせない」より大切なこと
この記事では「配当金を眠らせない」という表現を使っています。
ただ、本当に大切なのは「現金を持たないこと」ではありません。
配当金を受け取ったら、無理にすぐ投資する必要もありません。
相場が急落したときに買うための資金として米ドルを確保しておくことも、一つの戦略です。
また、MMFの利回りだけを見て、必要以上に売買を繰り返すのも本末転倒です。
大切なのは、自分がいつ、何に投資するのかを決め、その間の待機資金をどう管理するかです。
私の場合は、VIGから受け取った配当金をBNDやVGLTなどの購入につなげるまでの「中継地点」として外貨建てMMFを活用する。
このくらいの距離感がちょうどいいと考えています。
まとめ
米国ETFの配当金などで米ドルを受け取ったものの、すぐには再投資しない。
そんなときの選択肢の一つが外貨建てMMFです。
外貨建てMMFは、米ドルなどの外貨で短期金融商品などに投資する投資信託で、待機資金を効率よく運用する手段として利用できます。
一方で、預金とは異なり元本保証ではありません。
利回りも固定ではなく、為替リスクや金利リスク、信用リスクなどがあります。
また、売買手数料が無料の商品でも、為替スプレッドや信託報酬などのコストが発生する場合があります。
だからこそ、私は外貨建てMMFを「高利回りの商品」として過度に期待するのではなく、
「次の投資まで、米ドルを眠らせておかないための中継地点」
として考えています。
VIGの配当金を受け取り、外貨建てMMFで一時的に運用し、タイミングを見てBNDやVGLTなどへ再投資する。
このように、自分の投資方針の中に待機資金の置き場所まで組み込んでおくと、資産運用がよりシンプルになるのではないでしょうか。
なお、外貨建てMMFはNISAの投資枠そのものとして扱う商品ではないため、NISAで保有している米国ETFの配当金とは区別して考える必要があります。NISAの非課税対象は、NISA口座で取得した対象商品から生じる配当等や譲渡益について定められています。
参考にした公的・公式情報
国税庁
SBI証券
楽天証券
あわせて読みたい