こんにちは。FP1級パパのニーサです。
「火災保険」と聞くと、どんなときに使う保険をイメージしますか?
おそらく、
「家が火事になったとき」
「台風で屋根が壊れたとき」
「水害に遭ったとき」
などを思い浮かべる方が多いのではないでしょうか。
もちろん、これらは火災保険の代表的な補償です。
しかし、火災保険には、意外と知られていない補償があります。
それが、
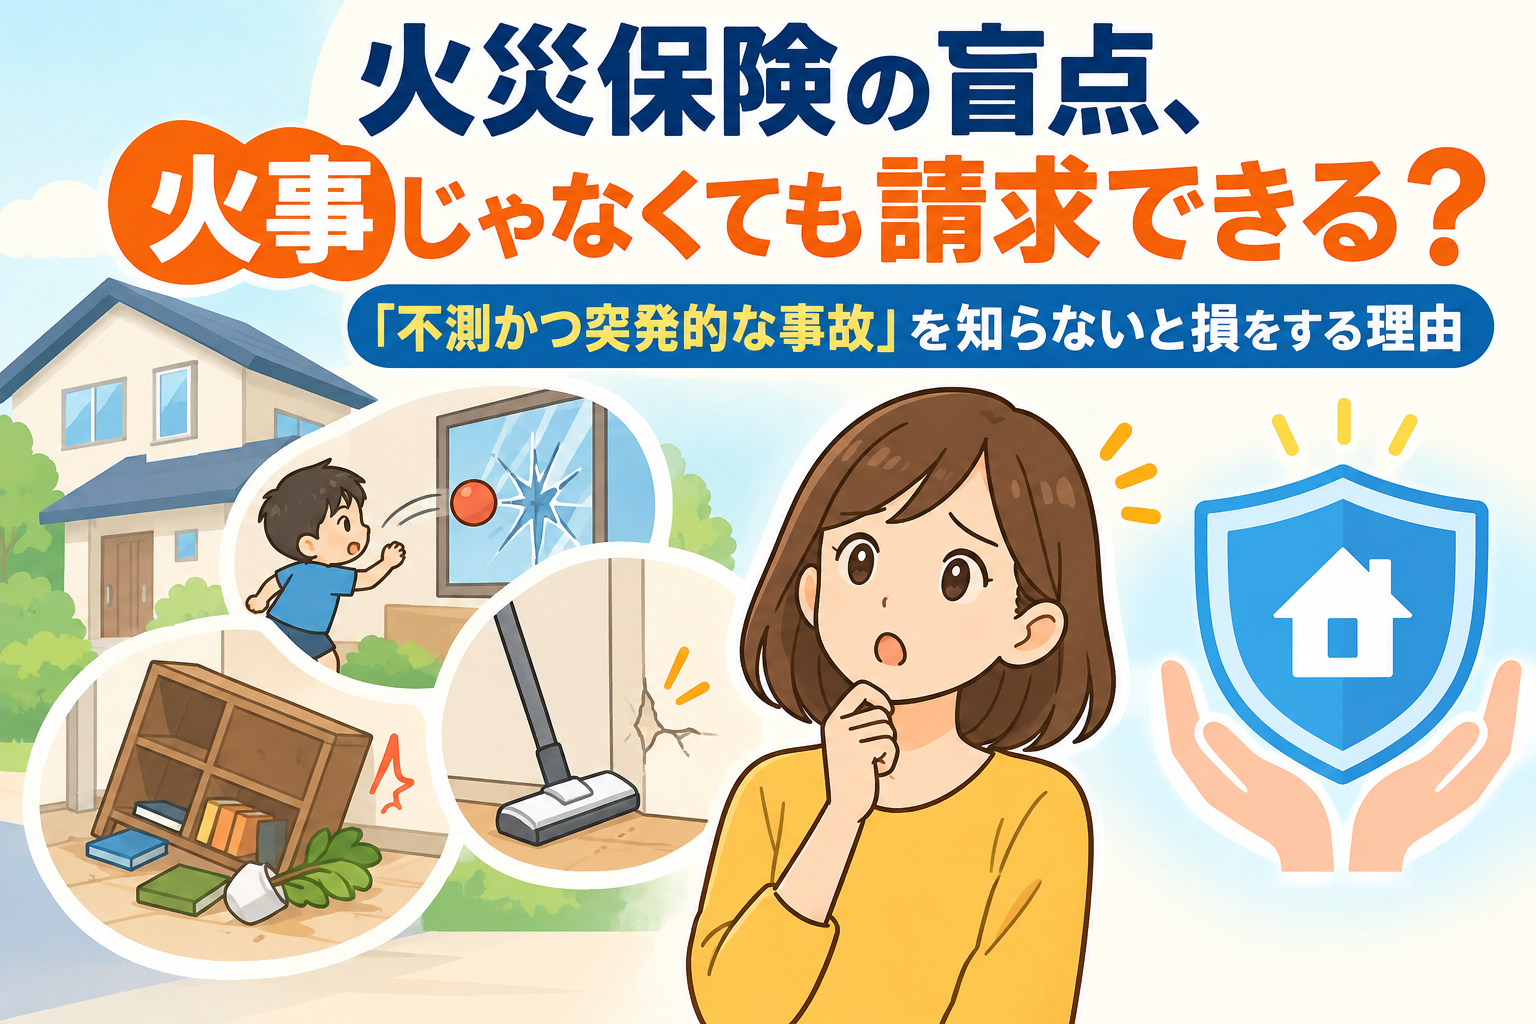
「不測かつ突発的な事故による破損・汚損」
です。
これは簡単にいうと、日常生活の中で「うっかり」起こしてしまった事故によって、建物や家財が壊れてしまった場合などを補償するものです。
ただし、すべての火災保険に付いているわけではありません。
今回は、火災保険の「不測かつ突発的な事故」について、FP1級パパが分かりやすく解説します。
火災保険は「火事だけ」を補償する保険ではない
まず知っておきたいのが、
火災保険=火事だけを補償する保険ではない
ということです。
火災保険では、契約内容によって、火災や落雷、風災・雹災・雪災、水災、盗難、水濡れ、建物外部からの物体の衝突など、さまざまなリスクが補償対象になります。
さらに、契約によっては、
「不測かつ突発的な事故」
による破損や汚損も補償されます。
日本損害保険協会も、火災保険で補償される主な損害の一つとして「不測かつ突発的な事故による破損・汚損」を挙げています。
ただし、補償内容は保険会社や商品、契約プランによって異なります。
そのため、
「火災保険に入っているから、うっかり壊したものは何でも補償される」
という意味ではありません。
ここは非常に重要です。
「不測かつ突発的な事故」とは?
では、「不測かつ突発的な事故」とは、具体的にどのような事故なのでしょうか?
保険会社の商品では、例えば次のようなケースが紹介されています。
掃除中に掃除機などを壁にぶつけて、壁を壊してしまった。
子どもが室内で遊んでいるときに、ボールを窓ガラスにぶつけて割ってしまった。
模様替えをしているときに家具を倒してしまい、建物や家財を破損させてしまった。
子どもがテレビに物を投げつけて、テレビを壊してしまった。
このような「わざとではないけれど、突然起こってしまった事故」が代表的な例です。
損保ジャパンの現在の商品でも、掃除中に壁を破損したケースや、子どもがボールを投げて窓ガラスを破損したケースなどが補償例として紹介されています。
つまり、
「火事ではないから火災保険は使えない」
とは限らないのです。
建物だけでなく「家財」が対象になることも
ここで注意したいのが、
建物と家財は別々に考える必要がある
ということです。
例えば、自宅の壁やドア、窓ガラスなどを壊してしまった場合は「建物」の補償が関係します。
一方、テレビや家具などを壊してしまった場合は「家財」の補償が関係します。
そのため、
「火災保険には加入しているけど、家財は保険の対象にしていない」
という契約では、家財の破損について補償されない場合があります。
実際に損保ジャパンも、家財を保険の対象として契約し、かつ「不測かつ突発的な事故」の補償が付いている場合に、子どもがテレビを壊したケースなどを補償対象として説明しています。
したがって、事故が起きたときには、
「火災保険に入っているか」
だけではなく、
「何を保険の対象にしているのか」
まで確認することが大切です。
すべての火災保険に付いているわけではない
ここが今回の記事で一番お伝えしたいポイントです。
「不測かつ突発的な事故」の補償は、すべての火災保険に自動的に付いているわけではありません。
例えば損保ジャパンの「THE すまいの保険」では、プランによって「不測かつ突発的な事故」の補償が付くものと付かないものがあります。
つまり、
「火災保険に加入している=うっかり壊したものも補償される」
ではありません。
ご自身の保険証券や契約内容を確認して、
「不測かつ突発的な事故」
「破損・汚損」
などの補償が付いているか確認してみてください。
保険会社によって名称や補償条件が異なる場合もあります。
経年劣化による故障は基本的に別物
「壊れた」というだけで保険金が支払われるわけではありません。
特に注意したいのが、
経年劣化です。
例えば、
長年使っていた家電が自然に故障した。
壁紙が年月とともに変色した。
床が長年の使用によって傷んだ。
設備が古くなって故障した。
このようなケースは、「不測かつ突発的な事故」とは性質が異なります。
保険会社の商品でも、自然の消耗や劣化などによる損害は補償対象外として案内されています。
つまり、
「古くなって壊れた」のか、「突然の事故で壊れた」のか
は、大きな違いになります。
「うっかり壊した=必ず保険金が出る」わけでもない
もう一つ注意したいのが、
事故の内容だけでなく、契約条件も確認する必要がある
ということです。
例えば、契約に「自己負担額」が設定されている場合があります。
自己負担額が5万円なら、修理費が10万円だったとしても、単純に10万円すべてが支払われるわけではありません。
損害額から自己負担額を差し引いて保険金が支払われる仕組みの商品があります。
また、契約によっては、損害額が自己負担額以下の場合、保険金が支払われないこともあります。
そのため、
「せっかく火災保険に入っているから、ちょっとした傷でも全部請求しよう」
と考えるのではなく、
自己負担額を含めて、契約内容を確認する
ことが重要です。
保険金請求のために「事故の状況」を記録しておこう
実際に事故が起きた場合は、できるだけ早く保険会社や代理店に相談しましょう。
その際に役立つのが、
事故の状況を写真などで記録しておくこと
です。
例えば、
「いつ」
「どこで」
「何をしていて」
「どのように壊れたのか」
をできるだけ具体的に記録しておきます。
壊れた箇所の写真や、破損した物の写真なども残しておくとよいでしょう。
ただし、保険金が支払われるかどうかを自分だけで判断する必要はありません。
「これは対象になるかな?」
と思った段階で、保険会社や代理店に確認することをおすすめします。
もちろん、故意に壊したものを事故として申告するなど、事実と異なる請求をしてはいけません。
「火災保険を使うと損をする」はケースによって考える
火災保険を使うことに対して、
「保険を使ったら、翌年から保険料が上がるのでは?」
と心配する方もいるかもしれません。
しかし、自動車保険のように事故を起こしたことで等級が下がる仕組みとは異なり、火災保険では基本的に同じ考え方ではありません。
ただし、保険料や契約条件、更新時の扱いなどは商品や契約によって異なります。
また、少額の損害であれば、自己負担額を考えると保険金を請求しても実質的なメリットがない場合もあります。
そのため、
「補償対象かどうか」だけでなく、「自己負担額を考えて保険を使う意味があるか」
という視点も大切です。
まずは自分の火災保険を確認してみよう
今回お伝えしたかったのは、
火災保険は「火事になったときだけ使う保険」ではない
ということです。
契約内容によっては、日常生活の中で起こった「不測かつ突発的な事故」による建物や家財の破損・汚損も補償されます。
一方で、
「すべての火災保険に付いているわけではない」
「建物と家財では補償対象が異なる」
「経年劣化は基本的に対象外」
「自己負担額が設定されている場合がある」
など、いくつか注意点があります。
だからこそ、一度ご自身の保険証券や契約内容を確認してみてください。
「火災保険には入っているけれど、どこまで補償されるのか分からない」
という方は意外と多いものです。
保険は、事故が起きてから慌てて確認するよりも、何も起きていないときに補償内容を確認しておくことが大切です。
私自身もFPとして、保険は「何となく加入する」のではなく、
「どんなリスクに備えているのか」
を理解して契約することが重要だと考えています。
火災保険に加入している方は、ぜひ一度、
「不測かつ突発的な事故」
「破損・汚損」
の補償が自分の契約に付いているか、確認してみてはいかがでしょうか。
参考にした公的・公式情報
日本損害保険協会
※火災保険の補償内容、自己負担額、保険金の支払条件などは、保険会社・商品・契約内容によって異なります。実際に保険金を請求する際は、ご自身の保険証券や約款を確認し、保険会社または代理店にご相談ください。
あわせて読みたい
火災保険の具体的な見直しポイントや、固定費を削るためのコツについて
火災保険の値上げが続く理由とは?FP1級パパが実践する「家計を守る」6つの見直し術
地震保険については