こんにちは。FP1級パパのニーサです。
最近、光熱費や食料品など、さまざまなものの値上げが続いています。
実は、私たちの身近な「火災保険」も、保険料の見直しが続いています。
火災保険の更新案内を見て、
「以前より保険料が高くなっている……」
「こんなに払う必要があるの?」
と驚いた経験がある方もいるのではないでしょうか。
そこで今回は、
なぜ火災保険の保険料は上がっているのか?
そして、
火災保険料を抑えるために、どこを見直せばいいのか?
について、FP1級パパの視点から解説します。
結論から言えば、火災保険は単純に「補償を減らせばいい」というものではありません。
必要な補償を確保したうえで、現在の自分の住宅事情に合っていない補償や、重複している補償がないかを確認することが大切です。
なぜ火災保険の保険料は上がっているのか?
火災保険料の上昇には、さまざまな要因があります。
代表的なのが、
自然災害による保険金支払いの増加
です。
近年は台風や大雨などによる住宅被害が発生しており、保険会社が支払う保険金にも影響しています。
さらに、
住宅の老朽化や修理費の高騰
も無視できません。
住宅が損害を受けた場合、保険会社は修理や建て替えなどに必要な保険金を支払います。
しかし、建築資材や人件費などの上昇によって、以前より住宅を修理・再建するための費用が高くなれば、保険金の支払いにも影響します。
火災保険の契約期間は最長5年
以前は、火災保険にもっと長い契約期間を設定できる時代もありました。
しかし現在は、火災保険の保険期間は原則として最長5年となっています。
背景には、自然災害リスクの将来予測が難しくなり、長期間のリスクを評価することが難しくなったことがあります。
2022年10月以降始期の契約から、最長保険期間は5年となっています。
そのため、
「できるだけ長期間の契約にして保険料を抑える」
という方法を取る場合でも、現在は基本的に5年が一つの区切りになります。
また、長期契約では保険会社によって保険料が割り引かれる場合があります。
ただし、割引率や支払方法は保険会社・商品によって異なるため、具体的な金額は見積もりで確認することが大切です。
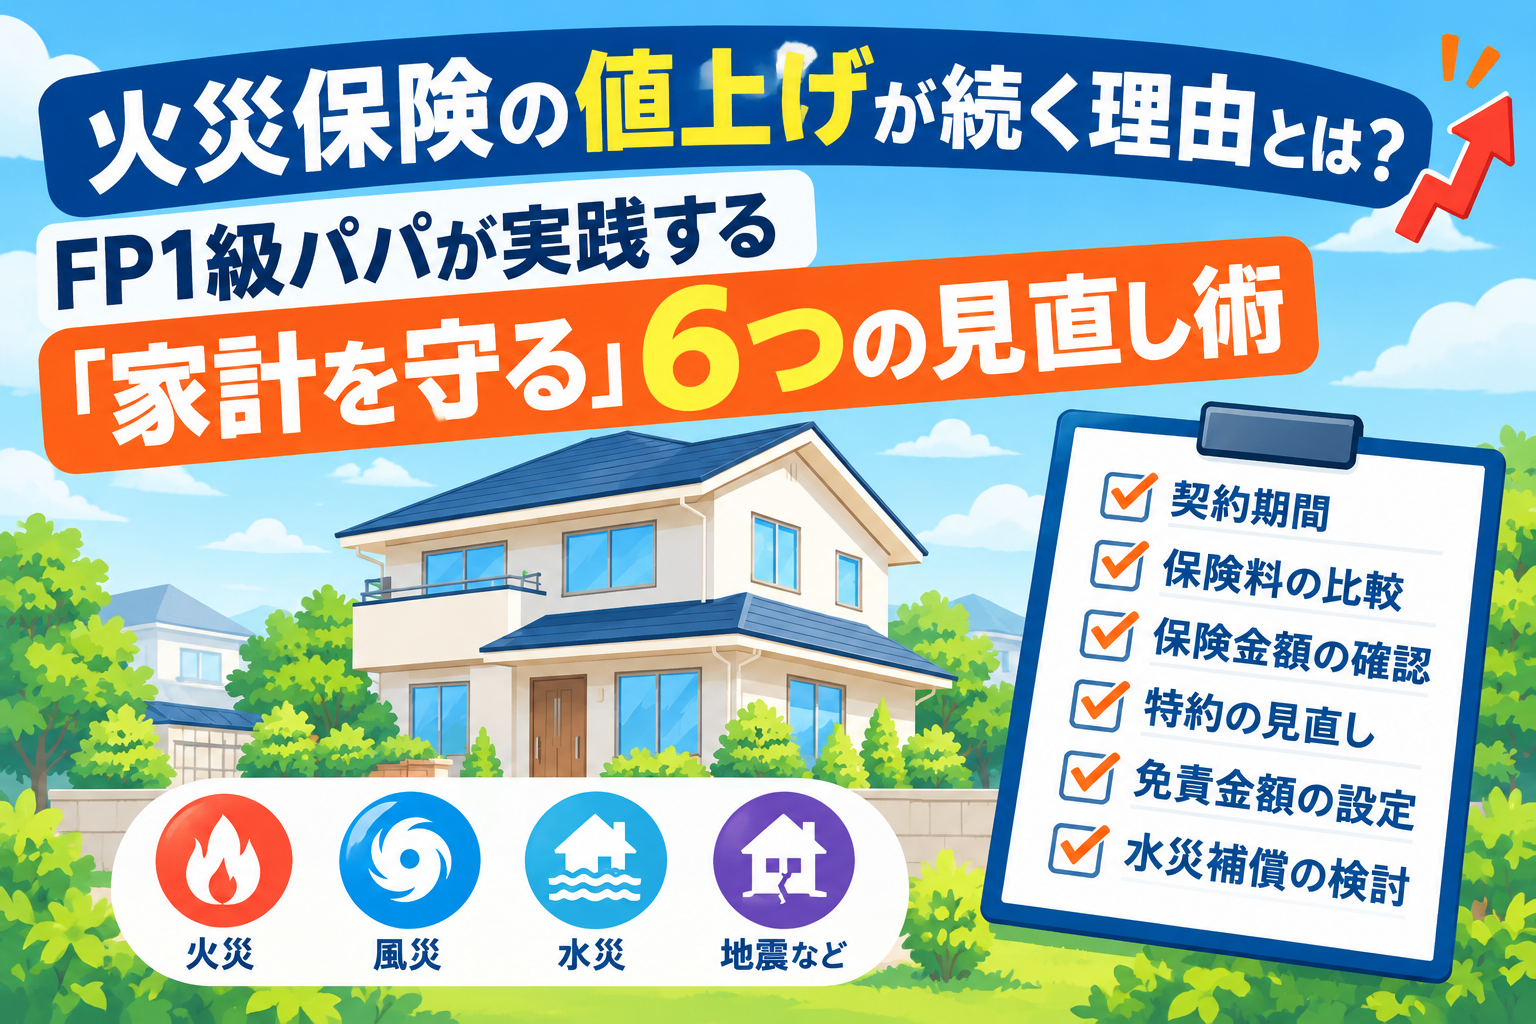
火災保険を見直す6つのポイント
ここからは、私が火災保険を見直す際に確認したいポイントを紹介します。
最長「5年」の長期契約を検討する
まず確認したいのが、契約期間です。
現在の火災保険では、最長5年の契約が可能な商品があります。
そして、保険会社によっては長期契約にすることで、1年契約よりも1年あたりの保険料が割安になる場合があります。
さらに、長期契約で保険料を一括払いすることで、より割安になる商品もあります。
ただし、
「5年契約なら必ず得」とは限りません。
保険会社や商品によって割引率や支払方法が異なるからです。
また、5年分の保険料を一度に支払うことになるため、家計への負担も考える必要があります。
大切なのは、
「5年間の総支払額はいくらなのか?」
を確認することです。
1年契約だけを見て判断するのではなく、5年間の総額を比較してみましょう。
ダイレクト型の火災保険も比較する
火災保険というと、保険代理店で加入するイメージが強い方もいるかもしれません。
しかし現在は、インターネットから申し込みができるダイレクト型の火災保険もあります。
ダイレクト型の商品を比較対象に入れることで、現在加入している火災保険より保険料が安くなる可能性があります。
ただし、
「ダイレクト型なら必ず安い」
というわけではありません。
建物の構造、所在地、築年数、補償内容、免責金額などによって保険料は変わります。
そのため、
「ネット型だから安いはず」
と決めつけるのではなく、
同じような補償条件で実際に見積もりを比較する
ことが重要です。
保険料だけでなく、
火災
風災
水災
水濡れ
盗難
破損・汚損
個人賠償責任
など、自分が必要とする補償が含まれているかも確認しましょう。
建物の保険金額を確認する
ここは意外と重要なポイントです。
火災保険の建物の保険金額は、
「家を購入したときの金額をそのまま設定すればいい」
というものではありません。
現在の火災保険では、再調達価額を基準に保険金額を設定する契約が一般的です。
再調達価額とは、同等の建物を現在の時点で再築するために必要となる金額をベースとした評価額です。
そして、ここで覚えておきたいのが、
土地代は建物の評価額に含まれない
ということです。
例えば、土地付きの住宅を購入した場合、
「土地+建物」の購入価格を、そのまま建物の保険金額として考えるわけではありません。
日本損害保険協会も、建物の評価額を算出する際には、建築価額に土地代は含まれないため、不動産の購入価額から土地代を差し引く必要があると説明しています。
ただし、
「保険料を下げるために、とにかく建物の保険金額を下げる」
という考え方はおすすめしません。
保険金額が適切でなければ、万一の際に必要な補償を受けられない可能性があります。
「現在の契約金額が適正なのか?」
を保険会社や代理店に確認することが大切です。
特約の重複を確認する
火災保険にはさまざまな特約を付けることができます。
契約したときには必要だと思って付けたものでも、時間が経つと、
「これ、本当に必要だったかな?」
という補償が出てくることがあります。
そこで確認したいのが、
補償の重複
です。
例えば「個人賠償責任特約」は、自動車保険など別の損害保険契約にも付帯している場合があります。
複数の契約に同じような補償が付いていると、補償が重複する可能性があります。日本損害保険協会も、火災保険と自動車保険などの間で個人賠償責任に関する補償が重複する可能性を案内しています。
そのため、
火災保険だけを見るのではなく、自動車保険なども含めて確認する
ことが大切です。
ただし、補償を外す前には、
「どの契約に、どんな補償が残るのか」
を必ず確認してください。
さらに保険料を抑えるために検討したい2つの方法
ここからは、さらに一歩踏み込んだ見直しです。
免責金額を設定する
火災保険には、
免責金額
を設定できる商品があります。
免責金額とは、事故が起きた際に契約者が自己負担する金額のことです。
例えば免責金額を5万円に設定している場合、契約内容にもよりますが、損害が発生した際に一定額を自己負担することになります。
一般的に、免責金額を設定・引き上げることで保険料を抑えられる場合があります。
私は、
「少額の損害まで全て保険で対応する必要があるのか?」
を考えてみることも大切だと思っています。
例えば、数万円程度の修理費なら自分の貯蓄で対応できるという家庭であれば、一定額までは自己負担するという選択肢があります。
保険は、
自分では到底対応できないような大きな損失に備える
という考え方もできます。
もちろん、家計の状況や貯蓄額によって適切な免責金額は変わります。
「免責を設定すればいい」と一律に考えるのではなく、
自分が無理なく負担できる金額はいくらなのか?
という視点で考えてみましょう。
ハザードマップを確認して水災補償を考える
最後は、
水災補償
です。
火災保険という名前から、
「火事に備える保険」
と思っている方もいるかもしれません。
しかし火災保険では、商品によって火災だけではなく、風災や水災など、さまざまなリスクを補償します。
ここで考えたいのが、
「自宅に水災補償が本当に必要なのか?」
ということです。
例えば、同じ市内でも住宅の場所や建物の構造によって、水災リスクは異なります。
まずは自治体のハザードマップを確認してみましょう。
ただし、
「ハザードマップで浸水しない=水災補償は絶対に不要」
というわけではありません。
水災には河川の氾濫だけでなく、内水氾濫や土砂災害なども関係します。
また、損害保険料率算出機構の水災リスク区分も、外水氾濫だけではなく、内水氾濫や土砂災害などを含めて評価しています。
そのため、
ハザードマップ+自宅の立地・建物状況+保険料
を総合的に考えることが大切です。
例えば、
「自宅の水災リスクは低い」
「十分な貯蓄がある」
「水災補償を外した場合の保険料差が大きい」
といった場合には、補償を外すことを検討する余地があります。
逆に、水災リスクが高い地域なら、保険料を節約するためだけに水災補償を外すのは慎重に考えたほうがいいでしょう。
火災保険は「安ければいい」わけではない
ここまで、
「どうすれば火災保険料を抑えられるのか?」
という話をしてきました。
しかし、ここで一つ大切なことがあります。
それは、
火災保険は「安ければ正解」というものではない
ということです。
例えば、
「保険料を安くするために水災補償を外した」
ものの、実際には自宅周辺の水災リスクが高かった。
「保険料を下げるために建物の保険金額を大幅に減らした」
ものの、万一のときに十分な補償を受けられなかった。
これでは本末転倒です。
私が火災保険を見直すなら、
①必要な補償を確認する
↓
②重複している補償を確認する
↓
③不要な補償を検討する
↓
④免責金額を検討する
↓
⑤複数の保険会社を比較する
という順番で考えます。
「安くする」ことより、
「必要な補償を残したうえで無駄を削る」
ことが重要です。
まとめ
火災保険は、一度契約するとそのまま放置してしまいがちな保険です。
しかし、住宅の状況や家族構成、資産状況、地域の災害リスクなどは時間とともに変わっていきます。
だからこそ、更新のタイミングなどで一度、保険証券を確認してみることをおすすめします。
今回紹介したポイントをまとめると、
①最長5年の長期契約を検討する
②ダイレクト型の火災保険も比較する
③建物の保険金額が適正か確認する
④特約の重複を確認する
⑤免責金額を検討する
⑥ハザードマップを確認して水災補償を考える
この6つです。
特に重要なのは、
「保険料を安くするために補償を削る」のではなく、「自分に必要な補償を残して、不要な部分を削る」
という考え方です。
火災保険の更新案内が届いたら、
「去年と同じだから、そのまま更新しよう」
ではなく、
「今の我が家に本当に必要な補償なのか?」
を一度確認してみてください。
その一手間が、長期的な家計の固定費削減につながるかもしれません。
参考にした公的・公式情報
日本損害保険協会
「問55 火災保険の保険金額はどのように設定すればよいのですか。」
あわせて読みたい
自動車保険についても、対面型だけではなくダイレクト型を比較することで、保険料や補償内容を見直すきっかけになります。
「自分に必要な補償を残しながら、保険料をどう抑えるか」
という考え方は、火災保険にも共通しています。
「自動車保険も見直したい」という方はこちらの記事もどうぞ。
自動車保険は「対面」と「ダイレクト型」どっち?保険料とサポートの違いをFP1級パパが解説
また、火災保険では「火事」以外の事故が補償対象になることもあります。
知らないままでは、せっかく加入している補償を活用できない可能性があります。
火災保険の盲点、火事じゃなくても請求できる?「不測かつ突発的な事故」を知らないと損をする理由
地震保険については