こんにちは。FP1級パパのニーサです。
今回は、多くの方が一度は考える、
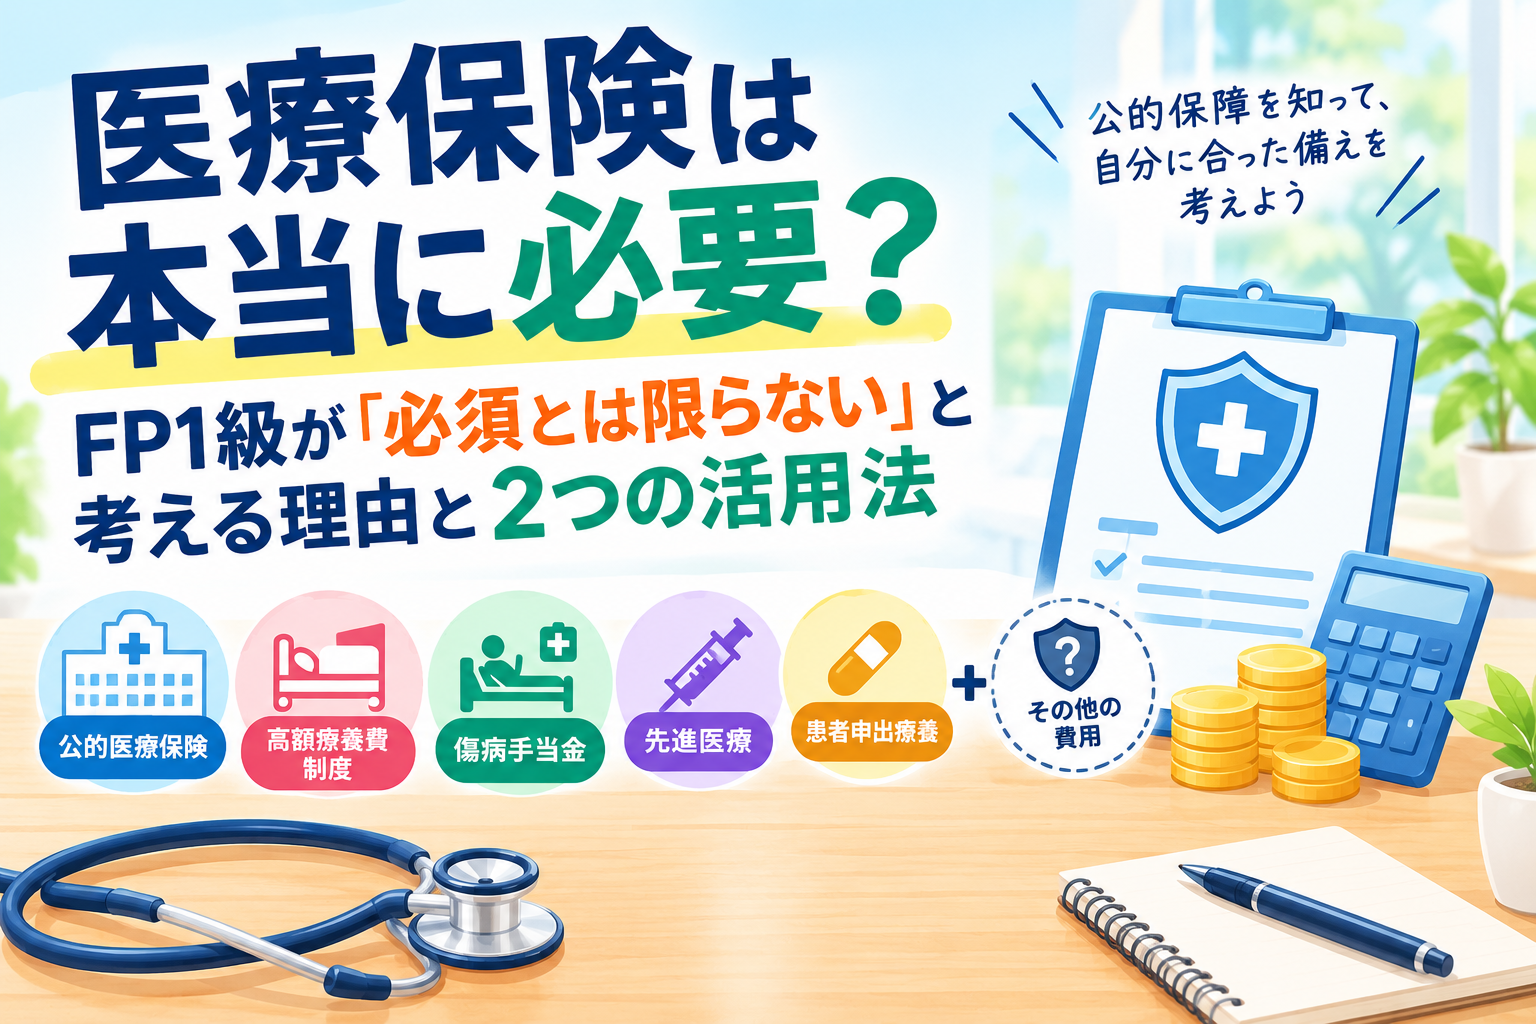
「医療保険って、本当に必要なの?」
という疑問について、FP1級の資格を持つ私なりの考えをお話しします。
結論から言うと、私は医療保険は誰にとっても必ず必要なものではないと考えています。
その理由は、日本には公的医療保険があり、医療費が高額になった場合には「高額療養費制度」も利用できるからです。
さらに、会社員など一定の条件を満たす健康保険の加入者には、病気やケガで働けなくなった場合に「傷病手当金」が支給されることもあります。
一方で、
「だから医療保険は絶対に不要」
というわけでもありません。
公的保障ではカバーされない費用もありますし、貯蓄が少ない方にとっては、突然の入院や治療に備える意味があります。
そこで今回は、公的保障を確認したうえで、医療保険をどのように考えればいいのかを解説します。
まず知っておきたい「公的医療保険」
日本では、原則として公的医療保険に加入しています。
病院で診察や治療を受けた場合、窓口で支払うのは医療費の全額ではなく、年齢や所得などに応じた自己負担割合です。
さらに重要なのが「高額療養費制度」です。
高額な医療費には「高額療養費制度」がある
高額療養費制度とは、1か月の医療費の自己負担額が一定の上限を超えた場合、その超えた部分について支給を受けられる制度です。
自己負担限度額は年齢や所得によって異なります。
「年間上限」も設けられています。
例えば、70歳未満で年収約370万円~約510万円の方の場合、医療費100万円の治療を受けたケースでは、自己負担は約9.3万円となります。
また、過去12か月以内に高額療養費に該当する月が3回以上ある場合、4回目以降の自己負担限度額がさらに軽くなる「多数回該当」という仕組みもあります。
つまり、
「大きな病気をしたら医療費が何百万円も必要になる」
と単純に考えるのではなく、
「自分の場合、公的医療保険によって実際の自己負担はいくらになるのか?」
を確認することが重要です。
ただし、すべての費用がカバーされるわけではない
ここは非常に重要です。
高額療養費制度があるからといって、病気になったときの費用がすべてカバーされるわけではありません。
例えば、
・入院時の食事代
・差額ベッド代
・先進医療にかかる費用
・その他、健康保険の対象にならない費用
などは、高額療養費制度の対象にならない場合があります。
さらに、病気やケガによって仕事を休めば、医療費とは別に「収入が減る」という問題もあります。
そのため、医療保険を考えるときは、治療費だけを見るのではなく、病気になった後の家計全体を見る必要があります。
会社員なら「傷病手当金」も確認したい
会社員など、健康保険の被保険者には、一定の条件を満たした場合「傷病手当金」が支給されます。
傷病手当金は、業務外の病気やケガで仕事を休み、給与の支払いがないなどの条件を満たした場合に、生活保障として支給される制度です。
支給期間は、支給開始日から通算して1年6か月です。
支給額は原則として、支給開始日前12か月間の標準報酬月額を基準に計算した金額の3分の2相当となります。
ただし、自営業者やフリーランスなどは会社員と同じ健康保険制度ではないため、加入している公的制度を確認する必要があります。
医療保険を考えるときは、
「治療費はいくらかかるか?」
だけではなく、
「働けなくなったとき、収入はどうなるのか?」
まで考えることが大切です。
先進医療には注意が必要
公的医療保険だけではカバーされない代表的なものの一つが「先進医療」です。
先進医療とは、厚生労働大臣が定めた高度な医療技術のうち、保険診療として認めるかどうかを評価する段階にある医療技術です。
2026年8月時点では74種類が対象となっています。
先進医療を受けた場合、先進医療にかかる費用は原則として全額自己負担です。
一方、通常の診察・検査・投薬・入院料など、一般の保険診療と共通する部分については、通常の保険診療と同様に扱われます。
つまり、
「先進医療=治療費すべてが全額自己負担」
という意味ではありません。
あくまで、先進医療にかかる部分が自己負担になるということです。
「患者申出療養」という制度もある
医療費について考えるとき、もう一つ知っておきたいのが「患者申出療養」です。
患者申出療養とは、患者からの申出を起点として、未承認の医薬品などを使った先進的な医療について、安全性や有効性などを確認したうえで、保険診療との併用を認める制度です。
ただし、
「患者が希望すれば、どんな治療でも受けられる」
という制度ではありません。
一定の要件や手続きがあり、対象となる医療についても確認が行われます。
また、保険が適用されない部分については、患者の自己負担となります。
厚生労働省によると、2026年6月1日時点で実施されている患者申出療養は5種類、21件です。
そのため、
「患者申出療養があるから医療保険に入らなければならない」
と考える必要はありません。
あくまで、公的医療保険ではカバーされない可能性がある医療費の一つとして知っておくくらいで十分だと思います。
では、医療保険は不要なのか?
ここまで読むと、
「それなら医療保険はいらないのでは?」
と思う方もいるでしょう。
私も、十分な貯蓄があり、公的保障について理解している方であれば、医療保険に加入しないという選択肢は十分にあると思います。
例えば、突然入院して10万円、20万円程度の自己負担が発生しても、貯蓄から無理なく支払えるのであれば、毎月保険料を支払って保障を確保する必要性は低くなります。
一方で、貯蓄がほとんどない方にとっては話が変わります。
同じ10万円の医療費でも、
「貯蓄から問題なく払える人」
と、
「10万円を用意するだけでも家計が苦しくなる人」
では、必要な備えが違います。
だからこそ、医療保険については「全員必要」「全員不要」と一括りにするのではなく、自分の家計状況に合わせて考えることが大切です。
医療保険を検討するケース 貯蓄が十分ではない
一つ目は、十分な貯蓄がない場合です。
高額療養費制度によって医療費の負担が抑えられたとしても、一定の自己負担は発生します。
さらに、
・入院中の食事代
・交通費
・日用品
・家族の生活費
・収入減少
など、治療費以外のお金が必要になることもあります。
こうした費用を貯蓄だけで対応するのが難しい場合、医療保険によって一定の保障を確保する意味があります。
医療保険を検討するケース 公的保障ではカバーされない部分が心配
二つ目は、公的保障ではカバーされない費用が心配な場合です。
例えば、先進医療にかかる費用などです。
こうした自己負担が発生する可能性に対して、民間の医療保険を利用するという考え方があります。
ただし、医療保険は商品によって保障内容や給付条件が異なります。
特に「先進医療特約」などについては、どの医療が対象になるのか、どのような条件で給付されるのかを契約前に確認することが重要です。
また、患者申出療養は先進医療とは別の制度です。
そのため、
「先進医療特約に加入しているから、患者申出療養も保障される」
と考えるのは避けたほうがいいでしょう。
実際の保障対象については、加入している保険の約款や保障内容を確認してください。
私が考える医療保険の基本的な考え方
私自身は、医療保険を検討するとき、いきなり保険商品を探すことはおすすめしません。
まず、
①公的保障を確認する
次に、
②自分の貯蓄で対応できる金額を確認する
そして、
③それでも足りない部分だけ民間保険で補う
という順番で考えることが大切だと思います。
保険は「何となく不安だから加入する」のではなく、自分では対応しにくい経済的なリスクを移転するためのものだからです。
まとめ
医療保険について考えるとき、
「病気になったら医療費が高額になるから、保険に入らなければいけない」
と考える必要はありません。
日本には公的医療保険があり、高額療養費制度によって医療費の自己負担には上限があります。
さらに、会社員など一定の条件を満たす方には、病気やケガで働けなくなった場合の傷病手当金があります。
一方で、
・入院時の食事代
・差額ベッド代
・先進医療にかかる費用
・患者申出療養などの保険外部分
・病気やケガによる収入減少
など、公的保障だけでは対応できない部分もあります。
だからこそ、
「医療保険は必要か、不要か」ではなく、「自分の場合、どこまで公的保障でカバーされ、どこから先を自分で備えるのか」
という視点で考えることが大切です。
十分な貯蓄がある人なら、医療保険に頼らず自分の資産で備えるという方法もあります。
反対に、まだ貯蓄が少ない人や、公的保障ではカバーされない部分への不安が大きい人は、必要な保障だけを医療保険で確保するという方法があります。
医療保険は、誰にとっても必須の商品ではありません。
しかし、だからといって全員にとって不要なものでもありません。
公的保障、貯蓄、働き方、家族構成などを確認したうえで、本当に必要な保障だけを選ぶ。
これが、医療保険と上手に付き合うための基本ではないでしょうか。
※この記事は2026年9月時点の公的制度をもとに再作成しています。制度や保険商品の内容は変更される可能性があります。実際の給付・保障については、加入している健康保険や保険会社の最新の案内・約款をご確認ください。
参考にした公的・公式情報
厚生労働省
あわせて読みたい