こんにちは。FP1級パパのニーサです。
海外旅行の計画を立てるとき、忘れてはいけないのが「海外旅行保険」です。
「旅行会社から勧められた保険にそのまま加入している」
「保険の窓口でおすすめされたものに加入している」
「クレジットカードに海外旅行保険が付いているから大丈夫だと思っている」
このような方も多いのではないでしょうか。
海外旅行保険には、保険会社や代理店などの窓口で相談して加入する方法と、インターネットから自分で申し込む方法があります。
日本損害保険協会によると、海外旅行保険には、ケガや病気による治療費用だけでなく、賠償責任、携行品損害、救援者費用など、さまざまな補償があります。また、インターネット申込みによって保険料が割引になる商品もあります。
私は保険に関わる仕事をしていますが、海外旅行保険については、自分で補償内容を確認して比較できる人なら、ダイレクト型は便利な選択肢だと考えています。
ただし、「ネットなら必ず安い」「窓口より必ず優れている」という意味ではありません。
今回は、ネット型と窓口型の違いを確認しながら、海外旅行保険を選ぶ際に確認しておきたいポイントを解説します。
海外旅行保険はネット加入も有力な選択肢
海外旅行保険には、代理店などの窓口で相談して加入する方法と、インターネットで自分で申し込む方法があります。
どちらにもメリットがあります。
窓口で加入する場合は、担当者に質問しながら補償内容を決められることがメリットです。
一方、ネット型なら、時間や場所を選ばず、自分で補償内容を確認しながら申し込めます。
また、日本損害保険協会によると、インターネットで申し込むことで保険料が割引になる商品もあります。
そのため、
「必要な補償を自分で確認できる」
「できるだけ手軽に申し込みたい」
という方にとって、ネット型は検討しやすい選択肢です。
ただし、保険料だけを見て選ぶのはおすすめしません。
保険料だけでなく、治療費用や救援者費用、携行品損害など、必要な補償が十分なのかを確認することが大切です。
ネット型のメリット① 自分のタイミングで申し込める
ネット型の大きなメリットは、時間や場所を選ばず申し込みやすいことです。
旅行前に自宅で補償内容を確認しながら申し込めるため、忙しい方にも向いています。
商品によっては、出発当日の申込みに対応しているものもあります。
ただし、すべての商品が同じ条件ではありません。
申込期限や保険期間の始期などは保険会社や商品によって異なるため、
「当日でも大丈夫だろう」
と決めつけるのではなく、旅行が決まった段階で早めに確認しておきましょう。
ネット型のメリット② ネット申込みによる割引がある商品も
ネット型の海外旅行保険には、インターネットから申し込むことで保険料が割引になる商品があります。
ただし、
「ネット型なら必ず安い」
というわけではありません。
旅行期間、年齢、渡航先、補償内容、特約などによって保険料は変わります。
そのため、単純に保険料だけを比較するのではなく、同じような補償内容で比較することが大切です。
「A社のほうが安いから」という理由だけで決めず、治療費用や救援者費用、携行品損害などの補償額まで確認しましょう。
ネット型の注意点
ネット型には便利なメリットがある一方、自分で補償内容を確認して加入する必要があります。
窓口であれば担当者に質問しながら補償内容を決められますが、ネット型では基本的に自分で商品内容を確認しなければなりません。
そのため、
「保険料が安いから」
という理由だけで選ぶのではなく、自分に必要な補償が含まれているかを確認しましょう。
特に、持病や既往症がある場合は、補償条件や加入条件について事前に確認しておくことが大切です。
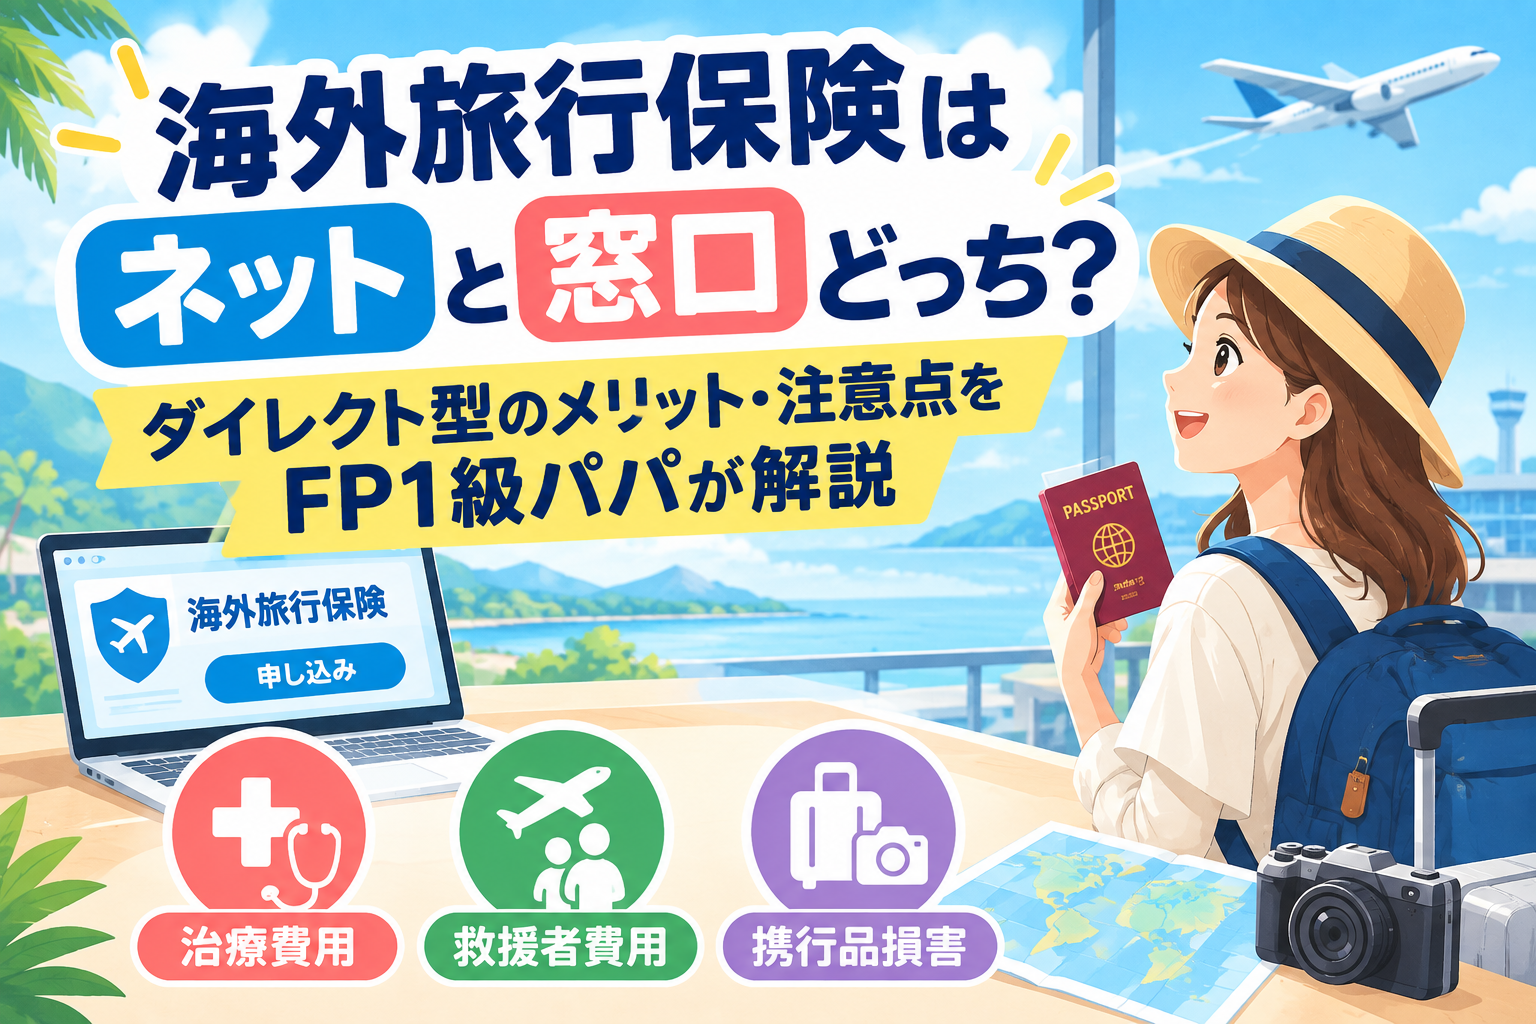
私が海外旅行保険で特に確認して欲しい3つの補償
海外旅行保険には、さまざまな補償があります。
日本損害保険協会では、主な補償として、傷害治療費用、疾病治療費用、賠償責任、携行品損害、救援者費用などを挙げています。
ここでは、私が特に確認してほしい補償を紹介します。
① 治療費用
海外旅行保険を選ぶとき、特に重要なのが病気やケガの治療費用です。
海外では、日本と比べて医療費が高額になる場合があります。
「数日間の旅行だから大丈夫」
とは限りません。
旅行中に突然病気になったり、ケガをしたりする可能性は誰にでもあります。
そのため私は、保険料とのバランスを確認したうえで、治療・救援費用を無制限にできるプランがある場合は、優先的に検討したいと考えています。
ただし、すべての海外旅行保険で「無制限」を選択できるわけではありません。
また、無制限だからといって、すべての費用が無条件で補償されるわけでもありません。
保険金が支払われる条件や対象外となるケースは、契約前に確認してください。
② 救援者費用
海外旅行中に入院するなどして、家族が現地に駆けつける必要が生じた場合には、交通費や宿泊費などが必要になることがあります。
こうした費用を補償するのが「救援者費用」です。
日本損害保険協会でも、海外旅行先でケガや病気によって入院し、家族が現地に駆けつける場合などの費用を補償するものとして説明されています。
治療費用だけでなく、こうした「万が一のときに家族が現地へ行く費用」についても確認しておきましょう。
③ 携行品損害
海外旅行では、スーツケースやカメラなどの持ち物が破損したり、盗難に遭ったりする可能性があります。
「携行品損害」は、こうした旅行中の持ち物の損害を補償するものです。
ただし、何でも補償されるわけではありません。
対象となる品物や事故、免責金額、1個あたりの限度額などは商品によって異なります。
特にスマートフォンやカメラなど、高価な持ち物を海外へ持っていく場合は、加入前に補償条件を確認しておきましょう。
クレジットカードの海外旅行保険も確認しよう
海外旅行保険を検討するときに、もう一つ確認してほしいのがクレジットカードです。
クレジットカードの中には、海外旅行保険が付帯しているものがあります。
ただし、カードによって、
「旅行代金をそのカードで支払った場合のみ補償」
などの適用条件が設定されていることがあります。
また、保険期間、保険金額、補償範囲などが十分ではない場合もあります。
そのため、
「クレジットカードに海外旅行保険が付いているから大丈夫」
と考えるのではなく、
適用条件、保険期間、保険金額、補償範囲
を事前に確認してください。
不足する補償を、別の海外旅行保険で補う方法もあります。
「日本の健康保険があるから大丈夫」ではない
海外旅行保険について、もう一つ知っておきたいのが「海外療養費制度」です。
「海外では日本の健康保険が使えない」と単純に考えてしまう人もいますが、一定の条件を満たせば、海外で急な病気やケガの治療を受けた場合に、後から医療費の一部が払い戻される制度があります。
ただし、海外で支払った医療費がそのまま全額戻ってくるわけではありません。
協会けんぽでは、日本国内で同じ傷病を治療した場合にかかる治療費を基準に支給額を計算するとしています。
そのため、海外で実際に支払った金額と、海外療養費として支給される金額に大きな差が生じる場合があります。
つまり、
「健康保険があるから海外旅行保険はいらない」
とは簡単には言えません。
海外旅行保険には、治療費だけでなく、救援者費用、携行品損害、賠償責任など、健康保険ではカバーできないさまざまな補償があります。
持病や既往症がある人は特に確認を
持病や過去の病気がある場合は、海外旅行保険の加入前に補償条件をしっかり確認しましょう。
海外旅行保険では、既往症などについて一定の条件が設定されている商品があります。
「以前、加入を断られたから、どの保険にも入れない」
と決めつけるのではなく、保険会社や商品の条件を確認することが大切です。
また、健康状態については、必ず正確に告知してください。
「保険料を安くしたいから」
「加入できるようにするため」
といった理由で事実と異なる申告をするのは避けましょう。
まとめ ネットか窓口かではなく「補償内容」で選ぶ
海外旅行保険は、
「窓口だから安心」
「ネットだから必ずお得」
と単純に決められるものではありません。
ネット型には、自分のタイミングで申し込めることや、商品によってはインターネット申込みによる割引があることなどのメリットがあります。
一方で、補償内容を自分で確認する必要があります。
自分で比較するのが苦手な方や、持病・既往症などについて相談したい方は、窓口で担当者に相談する方法もあります。
海外旅行保険を選ぶときに大切なのは、加入方法だけではありません。
治療費用はいくらまで補償されるのか。
救援者費用はどうなっているのか。
携行品損害は何が対象なのか。
クレジットカード付帯保険で不足する補償はないか。
こうした点を確認したうえで、自分に合った保険を選びましょう。
せっかくの海外旅行です。
「保険料が安いから」という理由だけで決めるのではなく、万が一のときに必要な補償が確保されているかを確認して、安心して旅行を楽しみたいですね。
どうぞ安全で楽しい海外旅行に行ってらっしゃいませ。
参考にした公的・公式情報
日本損害保険協会
「クレジットカードについている海外旅行保険について教えてください。」
全国健康保険協会
あわせて読みたい
自動車保険も「対面」と「ダイレクト型」を比較してみるのがおすすめです。