こんにちは。FP1級パパのニーサです。
2026年4月1日から、自転車にも「青切符」と呼ばれる交通反則通告制度が導入されました。
自転車は免許がなくても運転できる身近な乗り物ですが、道路交通法上は「軽車両」に分類されています。
そのため、信号無視や一時停止違反など、交通ルールに違反すれば取り締まりの対象になります。
そこで、こんな疑問を持つ方もいるのではないでしょうか。
「自転車の反則金を払ってくれる保険はないの?」
「個人賠償責任保険に入っていれば、反則金も補償されるの?」
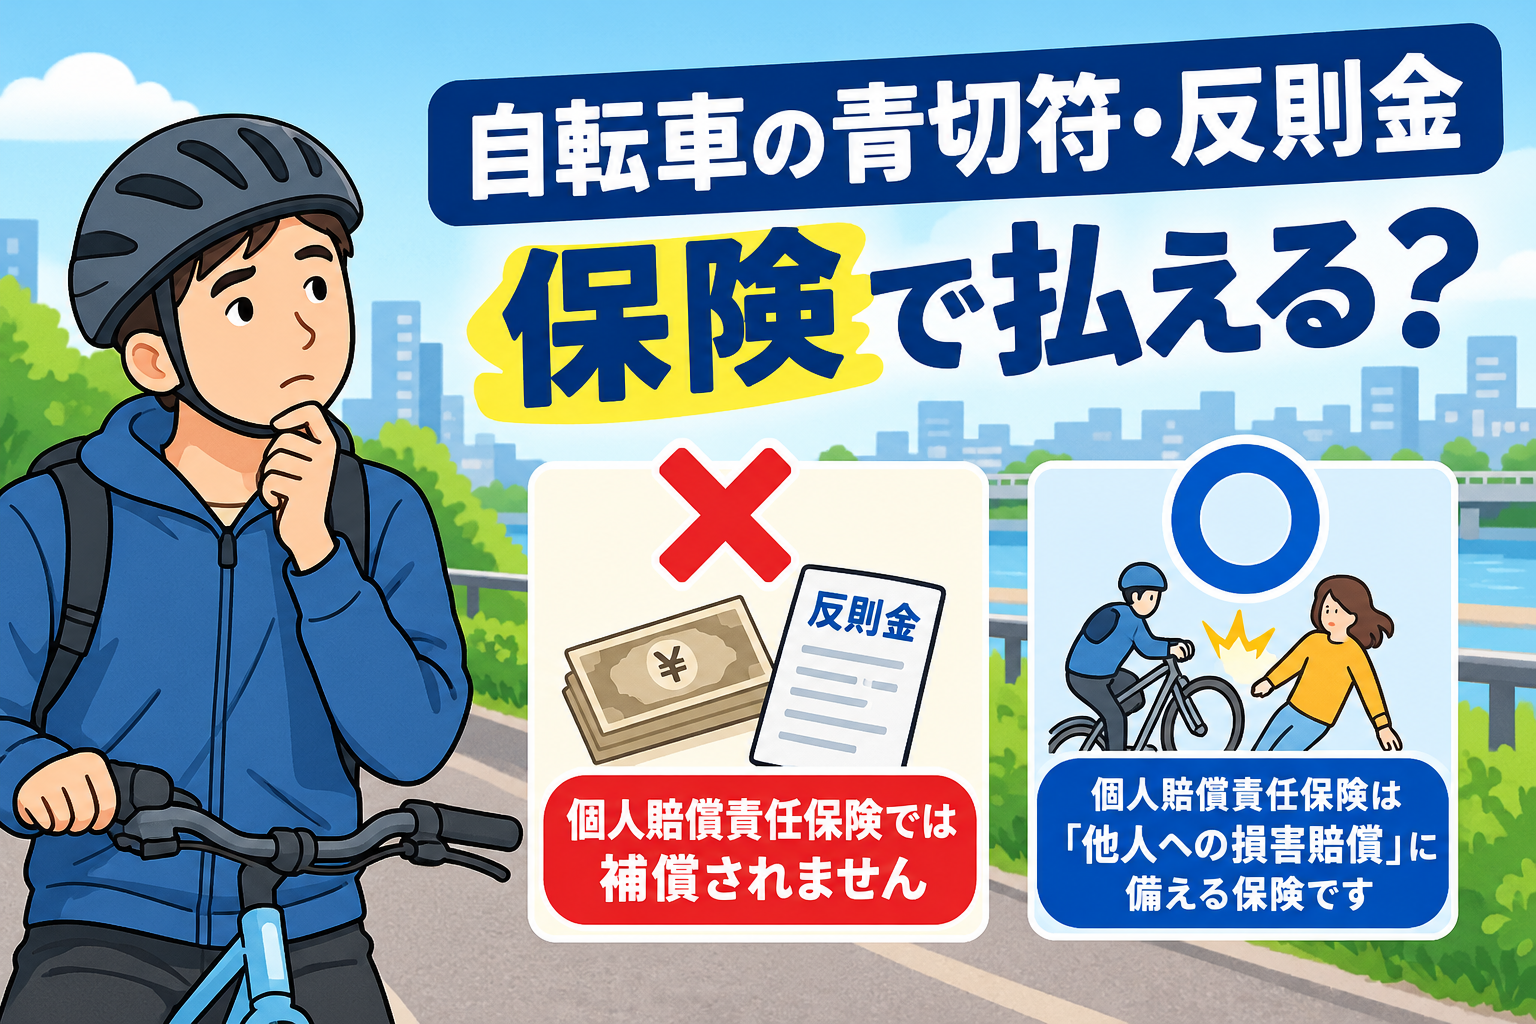
結論からいうと、自転車の交通違反によって納付する反則金は、一般的な個人賠償責任保険の補償対象ではありません。
一方で、自転車事故によって他人にケガをさせたり、他人の物を壊したりした場合には、個人賠償責任保険が役立つ可能性があります。
今回は、「青切符」「反則金」「個人賠償責任保険」の違いを整理して解説します。
自転車の「青切符」とは?
まず、2026年4月1日から始まった自転車の青切符制度について確認しておきましょう。
正式には「交通反則通告制度」といいます。
対象となるのは、16歳以上の自転車運転者です。
一定の交通違反について、警察官が違反を確認した場合、青切符による手続きが行われることがあります。
代表的なものとして、
・信号無視
・指定場所一時不停止
・通行区分違反
・携帯電話使用等
・制動装置不良自転車運転
などがあります。
ただし、自転車に乗っていて交通違反をしたら、必ず青切符を交付されるというわけではありません。
警察庁は、青切符導入後も、基本的には指導警告を行い、悪質・危険な違反を取り締まりの対象とする考え方を示しています。
また、酒酔い運転などの悪質・危険な違反は、青切符による反則処理の対象ではなく、刑事手続の対象となります。
つまり、
「自転車の交通違反=すべて青切符」ではない
という点も覚えておきましょう。
反則金を払えば「罰金」なの?
ここも非常に重要なポイントです。
「反則金」と「罰金」は、同じものではありません。
青切符の対象となる一定の交通違反については、反則金を納付することで、刑事手続に移行せず、起訴されないという交通反則通告制度の仕組みが利用されます。
一方、「罰金」は刑事手続を経て科される刑罰です。
したがって、
「青切符を切られた=罰金を払う」
と表現するのは正確ではありません。
この記事では、制度上の正確性を保つため、「反則金」という言葉を使います。
なお、反則金は取締りの現場で警察官に直接支払うものではありません。
警察庁によると、交通反則告知の際に渡される納付書を使い、銀行や郵便局などの金融機関で納付する仕組みです。
個人賠償責任保険では反則金を補償できない
では、本題です。
自転車の反則金を個人賠償責任保険で支払ってもらうことはできるのでしょうか。
基本的にできません。
なぜなら、個人賠償責任保険が補償するのは、交通違反をした本人が国に納付する反則金ではなく、日常生活において他人に損害を与え、法律上の損害賠償責任を負った場合の損害だからです。
日本損害保険協会も、個人賠償責任保険について、
「日常生活で誤って他人にケガをさせたり、他人の物を壊したりして、法律上の損害賠償責任を負った場合」
などを補償する保険と説明しています。
例えば、自転車に乗っていて歩行者に衝突し、相手にケガをさせてしまったとします。
この場合、治療費などについて、法律上の損害賠償責任を負う可能性があります。
こうした「他人への損害賠償」に備えるのが個人賠償責任保険です。
一方、
「信号無視をして青切符を交付され、反則金を納付する」
というケースは、交通違反をした本人が納付する反則金です。
他人に対する損害賠償とは性質が異なります。
したがって、
個人賠償責任保険=自転車の反則金を払ってくれる保険
ではありません。
ここは明確に区別しておきましょう。
「反則金」と「損害賠償」はまったく別のもの
もう少し分かりやすく考えてみましょう。
例えば、自転車で信号無視をして青切符を交付された場合。
これは交通ルールに違反したことに対する手続きです。
一方、同じ自転車で歩行者に衝突してケガをさせた場合は、相手に対して損害賠償責任を負う可能性があります。
つまり、
交通違反に対する反則金
と
事故によって他人に生じた損害に対する賠償
は別の問題です。
個人賠償責任保険が備えるのは、後者です。
そのため、
「個人賠償責任保険に入っているから、自転車で違反しても大丈夫」
という考え方は適切ではありません。
個人賠償責任保険は、交通ルール違反をしても経済的な負担がなくなる保険ではないからです。
自転車に乗るなら個人賠償責任保険は必要?
では、反則金を補償してくれないのであれば、個人賠償責任保険は必要ないのでしょうか。
私は、反則金の問題と自転車事故への備えは分けて考える必要があると思います。
自転車事故では、自分がケガをするだけでなく、相手にケガをさせたり、相手の物を壊したりする可能性があります。
その場合、法律上の損害賠償責任を負うことがあります。
日本損害保険協会も、自転車事故によって他人にケガをさせたり、他人の物を壊したりして法律上の損害賠償責任が発生した場合に、個人賠償責任保険が備えになると案内しています。
また、個人賠償責任保険は、自転車専用の保険とは限りません。
火災保険や自動車保険、傷害保険などの特約として付帯されている場合もあります。
そのため、自転車保険に新たに加入する前に、
「現在加入している火災保険や自動車保険などに個人賠償責任特約が付いていないか」
を確認することも大切です。
ただし、補償内容や対象となる事故などは保険会社や契約によって異なるため、実際の契約内容を確認する必要があります。
「自転車保険」と「個人賠償責任保険」は同じではない
ここも混同しやすいところです。
一般に「自転車保険」と呼ばれる商品には、相手への賠償に備える補償だけでなく、自分自身のケガを補償する傷害保険などが組み合わされている場合があります。
一方、個人賠償責任保険は、基本的に他人への損害賠償責任に備えるものです。
つまり、
「相手にケガをさせた場合」
と
「自分がケガをした場合」
では、備える保険が異なります。
日本損害保険協会も、自転車事故について、他人への損害賠償には個人賠償責任保険、自分自身のケガには傷害保険があると説明しています。
そのため、「自転車保険に入っているから全部安心」と考えるのではなく、実際にどのような補償が付いているのかを確認することが重要です。
保険に頼る前に、自転車のルールを守る
今回の青切符制度について、私が一番伝えたいのはここです。
反則金を払ってくれる保険を探すよりも、反則金が発生するような交通違反をしないことが基本です。
例えば、
・信号を守る
・一時停止の標識がある場所では停止する
・スマートフォンを操作しながら運転しない
・夜間はライトを点灯する
・車道では原則として左側を通行する
・歩道を通行するときは歩行者を優先する
・飲酒運転をしない
といった基本的なルールを守ることが大切です。
自転車は身近で便利な乗り物ですが、道路交通法上は「軽車両」です。
「自動車ではないから交通ルールはそれほど厳しくない」
と考えるのは危険です。
2026年4月からは16歳以上の自転車運転者について交通反則通告制度が適用されています。
これを機会に、家族で自転車のルールを確認してみるのもよいでしょう。
まとめ
今回は、自転車の青切符と反則金、そして個人賠償責任保険について解説しました。
ポイントをまとめると、
自転車の青切符は、2026年4月1日から16歳以上の運転者が対象になりました。
青切符の対象となる一定の違反について、反則金を納付すると刑事手続に移行せず、起訴されない仕組みになっています。
反則金と罰金は同じものではありません。
そして、
交通違反によって納付する反則金は、一般的な個人賠償責任保険の補償対象ではありません。
個人賠償責任保険が備えるのは、日常生活において他人にケガをさせたり、他人の物を壊したりして、法律上の損害賠償責任を負った場合の損害です。
自転車事故で相手に損害を与えてしまった場合には、個人賠償責任保険が役立つ可能性があります。
一方で、交通違反そのものへの備えとして考える保険ではありません。
自転車に乗るときは、
「保険があるから大丈夫」
ではなく、
「まず交通ルールを守る。そのうえで、万が一の事故に保険で備える」
という考え方が大切です。
自転車は毎日の生活に欠かせない便利な乗り物だからこそ、正しいルールと適切な保険の両方を確認しておきたいですね。
参考にした公的・公式情報
警察庁
日本損害保険協会