こんにちは。FP1級パパのニーサです。
今回は、米国ETFの中でも私が注目している「VIG」について解説します。
VIGという名前を聞いたことはあるでしょうか?
VIGは、米国の連続増配企業を中心に構成されたETFです。
「配当金を受け取りながら、株価の成長も狙いたい」
そんな投資を考えている人にとって、VIGは検討対象の一つになるETFだと私は考えています。
ただし、最初に大切なことをお伝えしておきます。
VIGは、いわゆる「高配当ETF」ではありません。
現在の配当利回りの高さを重視するというよりも、企業が長期的に配当を増やしてきた実績を重視するETFです。
この記事では、VIGの特徴から新NISAでの扱い、メリット・デメリット、そして注意したい税金まで、できるだけ分かりやすく解説します。
※この記事は特定の金融商品の購入を推奨するものではありません。投資には元本割れのリスクがあります。
VIGとは?
VIGは、米国のVanguardが運用するETFです。
正式名称は「Vanguard Dividend Appreciation ETF」。
「Dividend Appreciation」は、日本語にすると「配当の成長」といった意味になります。
その名前のとおり、VIGは配当を長期的に増やしてきた企業を中心に投資するETFです。
Vanguardによると、VIGは「時間をかけて配当を増やしてきた企業」の株式で構成される指数への連動を目指しています。
2026年7月末時点では333銘柄を保有しています。経費率は0.04%です。
VIGの代表的な組入銘柄には、
・Broadcom
・Apple
・Microsoft
・JPMorgan Chase
・Eli Lilly
・Exxon Mobil
・Johnson & Johnson
・Visa
・Walmart
・Mastercard
などがあります。
2026年7月末時点では、Broadcom、Apple、Microsoft、JPMorgan Chaseなどが上位に入っています。
この顔ぶれを見ると、単純に「配当金をたくさん出す会社を集めたETF」ではないことが分かると思います。
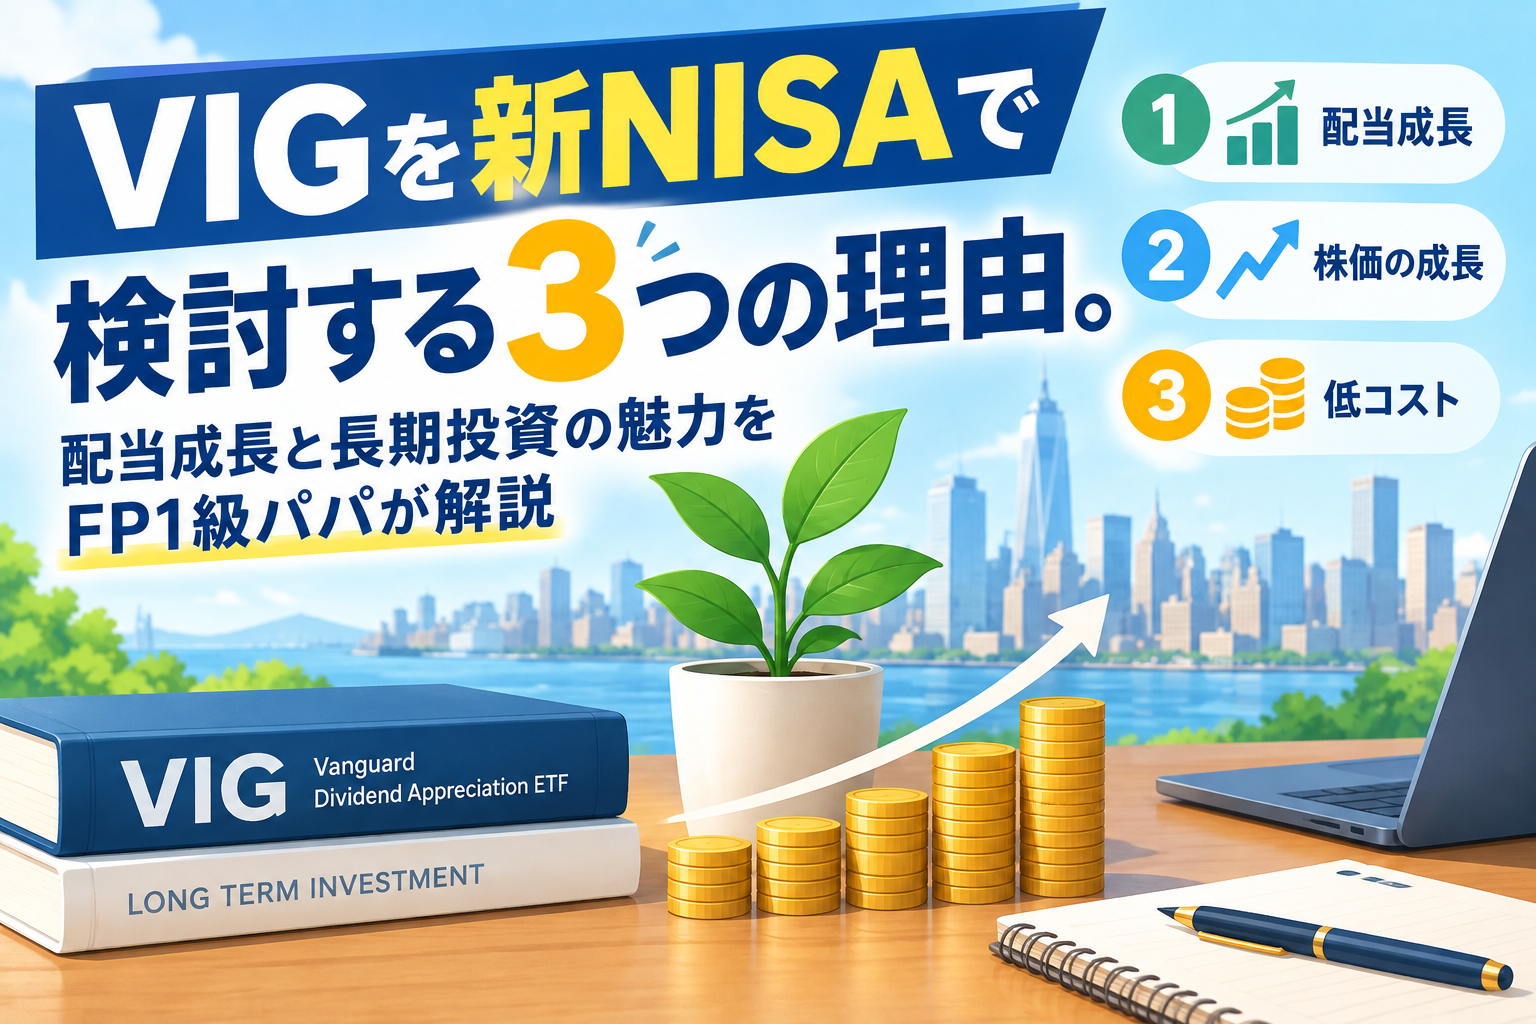
私がVIGを新NISAで検討する3つの理由
ここからは、私がVIGに注目する理由を3つ紹介します。
配当成長を重視している
VIGの最大の特徴は、現在の配当利回りだけではなく、配当を増やしてきた企業に注目していることです。
例えば、配当利回りが5%の企業があったとしても、その会社が将来的に業績悪化によって配当を減らしてしまえば、長期投資では必ずしも魅力的とは言えません。
一方で、現在の配当利回りがそれほど高くなくても、企業が利益を伸ばし、その利益を株主への配当に反映させていけば、将来的に受け取る配当金が増えていく可能性があります。
VIGは、こうした「配当の成長」を重視するETFです。
ここは、高配当ETFとの大きな違いです。
配当だけではなく株価の成長も期待できる
VIGのもう一つの特徴は、配当だけを目的としたETFではないことです。
組入銘柄を見ると、Apple、Microsoft、Broadcom、Visa、Mastercardなど、世界的に事業を展開する大企業が含まれています。
つまり、
「配当金を受け取りたい」
だけではなく、
「企業の成長による株価上昇も狙いたい」
という考え方にも対応しやすいETFです。
もちろん、株価が必ず上昇するわけではありません。
株式なので、相場環境によっては大きく値下がりする可能性もあります。
しかし、VIGは「高い配当利回りだけを追い求める」のではなく、配当成長と企業の成長を合わせて考えるETFと理解すると分かりやすいでしょう。
経費率が低い
長期投資を考えるうえで、コストは非常に重要です。
VIGの経費率は2026年5月28日時点で0.04%です。
例えば100万円を投資した場合、単純計算では年間約400円に相当します。
もちろん実際の負担額は保有額や運用状況によって変わりますが、長期投資ではこうした低コストがメリットになります。
Vanguardは低コスト運用で知られており、VIGも比較的低い経費率で運用されています。
VIGは高配当ETFではありません
ここは非常に重要なので、もう一度説明します。
VIGを「高配当ETF」と紹介してしまうと、少し誤解があります。
「今すぐ高い配当収入を得たい」
という人にとって、VIGが必ずしも目的に合うとは限りません。
VIGの特徴は、
高い配当利回り
ではなく、
配当を増やしてきた企業への投資
です。
ここを理解したうえで検討することが大切です。
VIGの過去の運用実績は?
では、実際にVIGはどのような運用実績を残しているのでしょうか。
Vanguardの公式データによると、2026年8月31日時点のVIGの年平均リターンは、
1年間:16.59%
3年間:16.10%
5年間:10.32%
10年間:13.13%
設定来:10.21%
となっています。
※いずれもVIGのNAVベース。過去の実績であり、将来の運用成果を保証するものではありません。
この数字だけを見ると非常に魅力的に感じるかもしれません。
しかし、ここで注意したいのが、
「過去に高いリターンを出したから、これからも同じようなリターンが期待できる」とは限らない
ということです。
投資では、過去の実績と将来のリターンを分けて考える必要があります。
NISAならVIGの配当金は完全に非課税?
ここは特に注意してください。
「NISAだから配当金も全部非課税」
と考えてしまうと間違いです。
米国株・米国ETFの配当金には、米国側で源泉徴収が行われます。
日米租税条約では、一定の条件のもとで日本居住者が受け取る米国源泉の配当について、米国の源泉徴収税率は10%となっています。
NISAによって日本国内での課税が非課税になる一方、米国での源泉徴収までNISAでゼロになるわけではありません。
したがって、
「VIGをNISAで買えば配当金が100%そのまま受け取れる」
という理解はしないようにしましょう。
これは米国ETFをNISAで保有する際の重要な注意点です。
VIGのデメリット
ここまでVIGの魅力を紹介してきましたが、もちろんデメリットもあります。
配当利回りは高くない
先ほども説明したように、VIGの配当利回りは2026年7月末時点で1.54%です。
そのため、
「毎年できるだけ多くの配当金を受け取りたい」
という目的なら、VIG以外の選択肢も比較する必要があります。
VIGは、
「現在の配当金を最大化する」
というより、
「配当を成長させていく企業に投資する」
という考え方に近いETFです。
為替リスクがある
日本円で生活している人が米国ETFであるVIGに投資する場合、為替の影響を受けます。
例えば、VIGの株価が米ドルベースで上昇していても、円高が進めば、日本円に換算した資産価値があまり増えないことがあります。
反対に円安が進めば、円換算での評価額が押し上げられる場合があります。
つまり、
VIGの値動き+米ドル円の為替変動
の両方を見る必要があります。
米国株に集中するリスク
VIGは米国企業を中心としたETFです。
そのため、米国経済や米国株市場の影響を大きく受けます。
世界中の企業に分散投資するオルカンなどと比較すると、投資対象地域は限定されています。
「米国企業の成長を重視する」のか、
「世界全体に幅広く分散する」のか。
ここは投資する人自身の考え方によって変わります。
VIGと高配当ETFは何が違う?
VIGを検討するなら、「高配当ETF」との違いも理解しておきたいところです。
高配当ETFは、一般的に現在の配当利回りが比較的高い企業を重視します。
一方、VIGは「配当を増やしてきた企業」に重点を置いています。
そのため、
「今の配当収入を重視する」
のか、
「配当の成長と企業の成長を重視する」
のかによって、見方が変わります。
どちらが優れていると単純に決めるのではなく、自分が投資によって何を目指しているのかを考えることが大切です。
私がVIGに注目する理由
私自身がVIGに注目している理由は、
「配当金だけではなく、企業そのものの成長にも期待したい」
という考え方と相性がいいからです。
投資では、
「高配当だから買う」
という考え方だけではなく、
「その企業は将来も利益を生み出し、配当を増やしていけるのか」
という視点も重要だと思います。
VIGは、まさにそのような考え方を反映したETFの一つです。
もちろん、VIGにも株価下落リスク、為替リスク、米国市場への集中などがあります。
したがって、VIGだけに資産を集中させるのではなく、自分の資産全体の中でどのような役割を持たせるのかを考えることが重要です。
まとめ
今回は、VIGについて解説しました。
VIGは、
・配当を増やしてきた企業を中心に投資するETF
・高配当そのものを目的としたETFではない
・Apple、Microsoft、Broadcomなどの大型企業も組み入れている
・経費率は0.04%と低い
・配当成長と株価成長の両方を狙う考え方と相性がある
・米国ETFなので為替リスクがある
・NISAでは成長投資枠がポイントになる
・NISAでも米国での配当源泉徴収がある
という特徴があります。
VIGは「高配当ETF」というより、
「配当を成長させてきた優良企業に長期投資するETF」
と考えると、その特徴が分かりやすいと思います。
現在の配当利回りだけを見るのではなく、
「これからも企業が利益を伸ばし、配当を増やしていけるのか」
という視点で考えることが大切です。
私自身、投資では「守り」と「攻め」のバランスを大切にしています。
VIGについても、単純に「おすすめ」と考えるのではなく、自分の資産全体の中でどのような役割を持たせるのかを考えて検討することをおすすめします。
※本記事はVIGの特徴や制度について解説するものであり、特定の金融商品の購入を推奨するものではありません。投資には元本割れのリスクがあります。投資判断はご自身の責任で行ってください。
参考にした公的・公式情報
金融庁
あわせて読みたい