こんにちは。FP1級パパのニーサです。
今回は、私自身が実際に運用している「リアルなポートフォリオ」についてお話しします。
「FP1級を持っている人は、実際にどんな資産運用をしているの?」
そんな疑問を持っている方もいるのではないでしょうか。
私自身、これまでさまざまな金融商品について勉強し、実際に運用しながら、自分に合った資産配分を考えてきました。
現在、私が特に意識しているのは、
「攻める資産」と「守る資産」を組み合わせること
です。
もちろん、今回紹介するポートフォリオが、すべての人に適しているわけではありません。
あくまで、私自身がどのような考え方で資産を組み合わせているのかを紹介します。
私が「守りと攻め」を意識する理由
私が資産運用で大切にしているのは、「資産を増やすこと」だけではありません。
長期投資を続けるためには、相場が大きく下落したときにも、できるだけ冷静に運用を続けられることが重要だと考えています。
株式市場は、長期間で見ると大きく成長する可能性がある一方、短期間では大きな値下がりが起こることもあります。
そのため、私は資産のすべてを株式に集中させるのではなく、債券や現金・預貯金なども組み合わせています。
私にとっては、
「どれだけ利益を出せるか」だけではなく、「どれだけ長く投資を続けられるか」
も重要なのです。
私のリアルなポートフォリオ
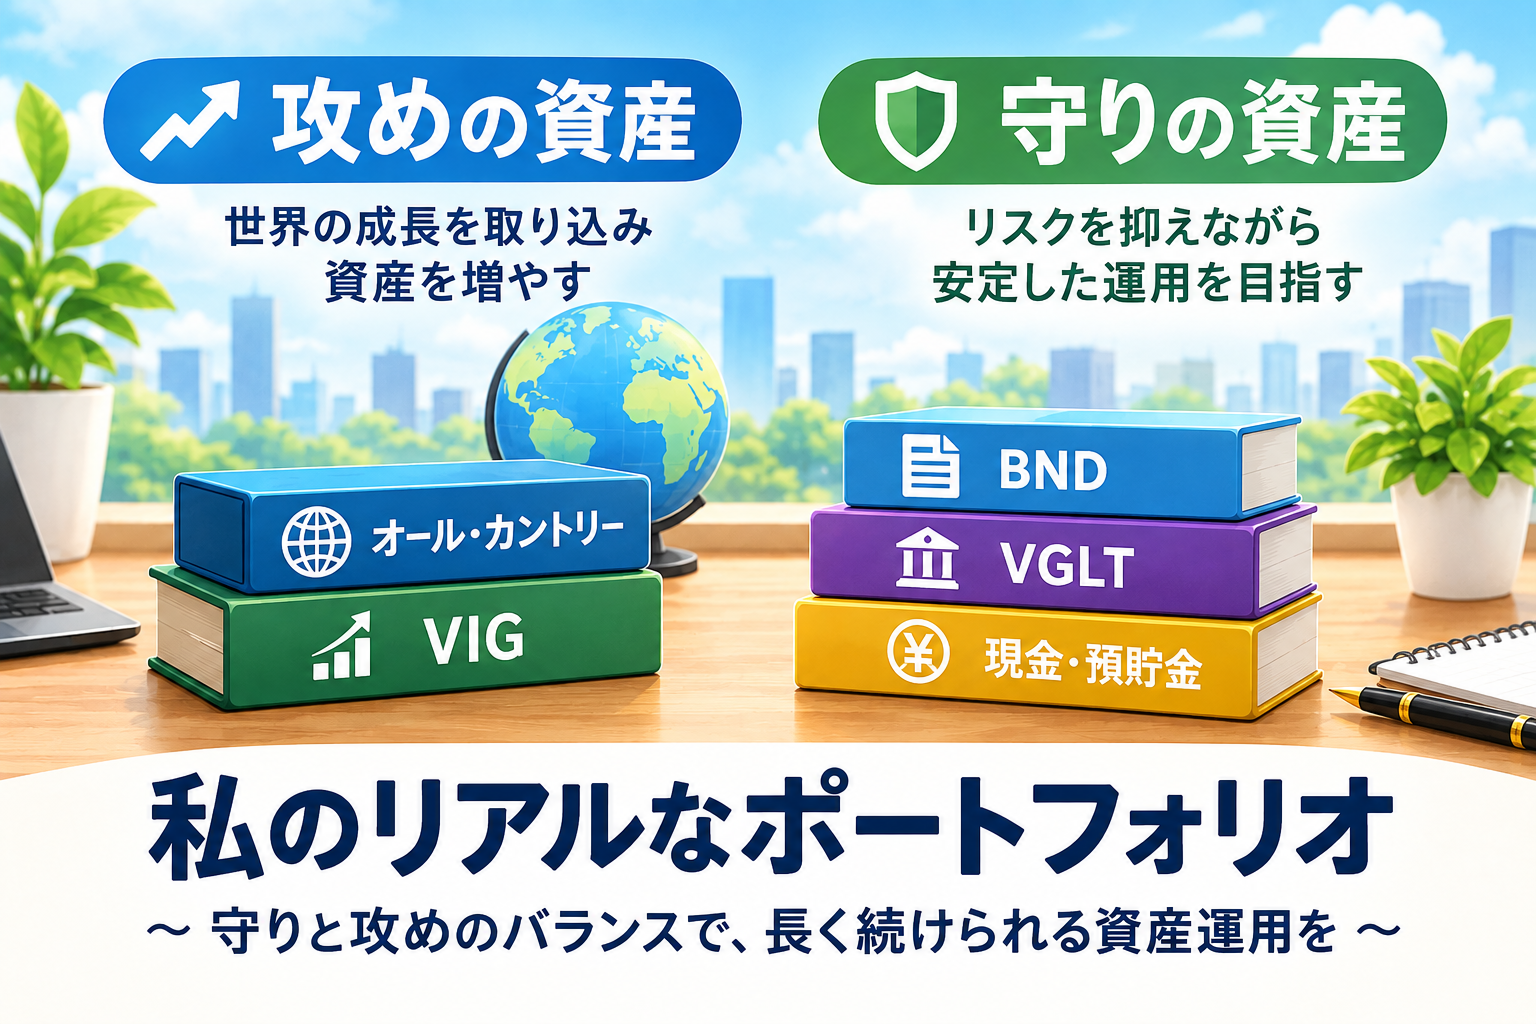
現在、私が保有している主な資産は、
・eMAXIS Slim 全世界株式(オール・カントリー)
・VIG(米国増配株式ETF)
・BND(米国トータル債券ETF)
・VGLT(米国長期国債ETF)
・現金・預貯金
です。
私の中では、
オルカンとVIG=攻めを意識した資産
BND・VGLT・現金=守りを意識した資産
という位置づけです。
ただし、ここで注意したいのが、「守りの資産だから価格が下がらない」という意味ではないことです。
BNDやVGLTも投資商品なので価格は変動します。
特に債券ETFは、金利の変化によって価格が動きます。
そのため私は、債券を「絶対に安全な資産」ではなく、株式とは異なる値動きを持つ資産として考えています。
オルカンは資産形成の中心
私の資産形成の中心として考えているのが、
eMAXIS Slim 全世界株式(オール・カントリー)
です。
いわゆる「オルカン」です。
オルカンを選んでいる大きな理由は、世界中の株式に幅広く分散投資できるからです。
特定の国や企業だけに集中するのではなく、世界の株式市場に幅広く投資できる点に魅力を感じています。
もちろん、オルカンも株式なので、世界の株式市場が大きく下落すれば、価格が下がる可能性があります。
「オルカンなら絶対に安心」という意味ではありません。
それでも、長期的な資産形成を考えたとき、私にとってはポートフォリオの中心に置きやすい商品です。
VIGは「増配」に注目
次に保有しているのが、
VIG(Vanguard Dividend Appreciation ETF)
です。
VIGは、米国の増配実績を重視した企業に投資するETFです。
私がVIGを保有している理由は、単純に「高配当だから」というわけではありません。
むしろ、
「配当を増やしてきた企業に投資する」
という考え方に魅力を感じています。
オルカンで世界の株式市場に幅広く投資しながら、VIGでは米国の増配企業にも投資する。
これが私の株式部分の基本的な考え方です。
もちろん、VIGも株式なので価格が下落することがあります。
「増配企業だから暴落しない」というものではありません。
BNDとVGLTは債券部分
私が保有している債券ETFが、
BND(Vanguard Total Bond Market ETF)
と、
VGLT(Vanguard Long-Term Treasury ETF)
です。
BNDは米国の投資適格債券市場に幅広く投資するETFです。
一方、VGLTは米国の長期国債に投資するETFです。
私がこれらを保有している理由は、株式だけに資産を集中させないためです。
株式と債券では値動きの特徴が異なるため、ポートフォリオ全体を考えるうえで債券を組み入れています。
ただし、
「債券=絶対に安全」ではありません。
特にVGLTのような長期債券は金利変動の影響を受けやすく、金利上昇時には価格が下落することがあります。
そのため、私にとってBNDやVGLTは「元本保証の安全資産」ではありません。
あくまで、株式とは異なる値動きを期待して保有している資産です。
現金・預貯金も大切な資産
そして、私が意外と大切だと考えているのが「現金」です。
投資をしていると、
「現金を持っていると、投資していない分だけ損をしている」
と考えてしまうことがあります。
しかし、私はそうは考えていません。
生活費や近い将来使う予定のお金まで投資してしまうと、相場が下落したときに、必要に迫られて投資商品を売却する可能性があります。
だからこそ、
「投資するお金」と「使うお金」を分ける。
これを大切にしています。
私にとって現金は、単に「投資していないお金」ではありません。
生活を守り、相場が下落したときにも投資を続けるための大切な資産です。
分配金はどうしている?
私が資産運用で意識していることの一つが、分配金の使い方です。
株式ETFなどから受け取った分配金を、そのまま生活費として使うのではなく、資産全体のバランスを考えながら再投資することがあります。
私の場合は、株式から得た分配金を債券に振り向けることで、
「株式に偏った資産を少しずつ別の資産へ移していく」
という考え方をしています。
もちろん、債券にも価格変動があります。
「分配金を債券に回せば損をしない」という意味ではありません。
あくまで、資産全体のバランスを調整するための方法です。
暴落したらどうする?
投資をしている以上、暴落を完全に避けることはできません。
オルカンもVIGも株式なので、株式市場が大きく下落すれば価格が下がります。
BNDやVGLTも価格変動があります。
だから私は、
「暴落しないポートフォリオ」
を作るのではなく、
「暴落しても投資を続けられるポートフォリオ」
を意識しています。
私にとっての「守り」は、資産が絶対に減らないようにすることではありません。
・生活費を現金で確保する
・株式だけに集中しない
・債券も組み入れる
・短期的な値動きだけで売買しない
・自分が耐えられる範囲のリスクを取る
こうした仕組みを作ることで、相場が荒れたときにも投資を続けやすくすることです。
このポートフォリオがすべての人に合うわけではありません
ここまで私のポートフォリオを紹介してきましたが、
「FP1級の私がこうしているから、あなたも同じにすればいい」
という話ではありません。
年齢、収入、家族構成、住宅ローン、教育費、老後資金、金融資産の金額などによって、適切な資産配分は変わります。
例えば、数年以内に使う予定のお金を株式に投資する場合と、20年以上使う予定のないお金を投資する場合では、考え方も変わります。
大切なのは、
「自分はどのくらいのリスクなら耐えられるのか」
「いつ、何のためにお金を使うのか」
「どれくらいの期間、投資できるのか」
を考えることだと思います。
ポートフォリオは一度作ったら終わりではない
私自身、今のポートフォリオが「完成形」だとは考えていません。
家族のライフステージや収入、資産額、今後必要になるお金などが変われば、資産配分も見直していくつもりです。
子どもの教育費が予定よりも必要になるかもしれません。
住宅ローンの返済状況も変わります。
そして、将来的には老後資金についても考える必要があります。
だからこそ、
「ポートフォリオは一度作って放置するものではなく、人生の変化に合わせて見直していくもの」
だと考えています。
まとめ
今回は、私自身のリアルなポートフォリオについて紹介しました。
現在の主な資産は、
・eMAXIS Slim 全世界株式(オール・カントリー)
・VIG
・BND
・VGLT
・現金・預貯金
です。
私が意識しているのは、
「攻める資産」と「守る資産」を組み合わせること。
そして何より、
「長く続けられる資産運用にすること」
です。
投資には元本割れのリスクがあります。
オルカンやVIGはもちろん、BNDやVGLTも価格変動があります。
だからこそ私は、「絶対に損をしないポートフォリオ」ではなく、
「リスクを理解したうえで、自分が長く続けられるポートフォリオ」
を目指しています。
資産運用に「唯一の正解」はありません。
私自身も、これから資産状況やライフステージが変われば、ポートフォリオを見直していきます。
その過程も、このブログでできるだけリアルに公開していきたいと思います。
※この記事は、筆者自身の資産運用について紹介するものであり、特定の金融商品への投資を推奨するものではありません。投資には元本割れなどのリスクがあります。投資を行う際は、ご自身の資産状況、収入、ライフプラン、リスク許容度などを考慮したうえで、ご自身の判断と責任において行ってください。
参考にした公的・公式情報
金融庁
あわせて読みたい