こんにちは。FP1級パパのニーサです。
今回は、私が実践している資産形成の考え方についてお話しします。
テーマは、
「iDeCoで節税できた分を、そのまま使わずNISAに回す」
という方法です。
iDeCoには、掛金が所得控除になるという大きな税制上のメリットがあります。
一方、NISAには、投資によって得られた売却益や配当・分配金などが非課税になるメリットがあります。
私は、この2つの制度を別々に考えるのではなく、
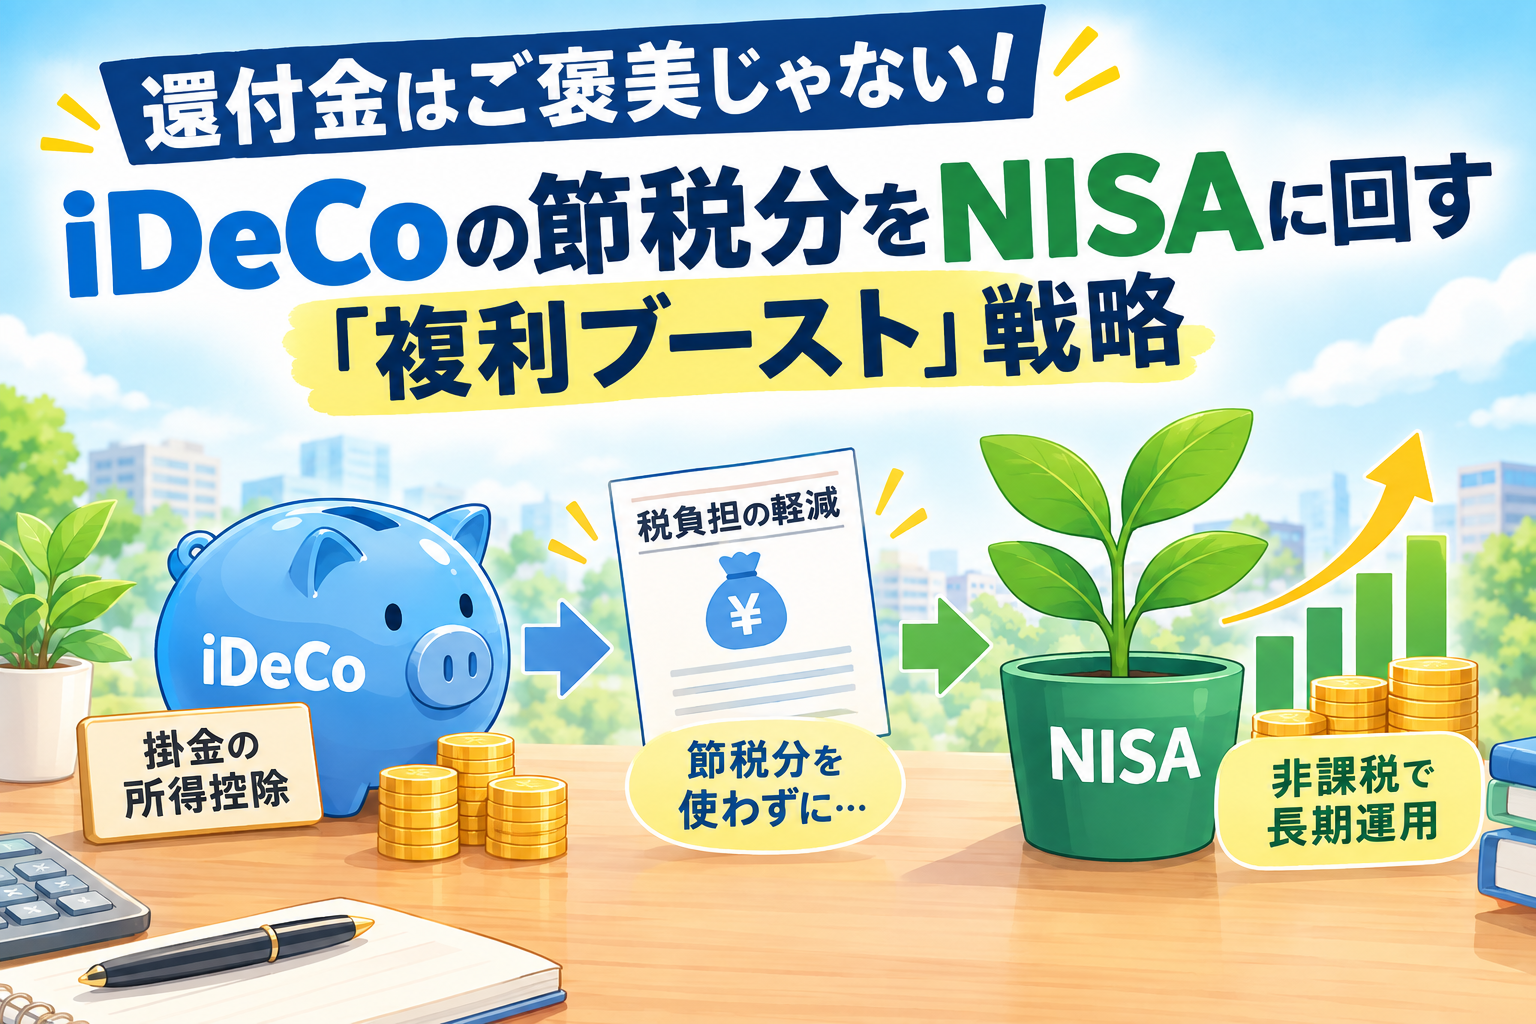
iDeCoで税負担を軽減し、その軽減された分をNISAでさらに運用する
という「二段構え」の資産形成を意識しています。
もちろん、誰にとってもこの方法が最適というわけではありません。
あくまで、私自身の資産設計として実践している方法です。
iDeCoの大きなメリットは「掛金が所得控除」になること
まず、iDeCoについて簡単に確認しておきましょう。
iDeCoは、自分で掛金を拠出し、自分で運用する私的年金制度です。
大きな特徴の一つが、毎月支払う掛金が所得控除の対象になることです。
iDeCoの掛金は「小規模企業共済等掛金控除」の対象となり、その年に支払った掛金の全額が所得控除されます。
つまり、iDeCoにお金を拠出すると、その分だけ課税所得を減らすことができます。
例えば、年間24万円をiDeCoに拠出したとしましょう。
仮に所得税と住民税を合わせた税率を20%として単純計算すると、
24万円 × 20% = 4万8,000円
となります。
この場合、年間約4万8,000円の税負担軽減につながる計算です。
ただし、ここで重要なのは、
「4万8,000円の投資利益が確定した」という意味ではない
ということです。
これはあくまで、iDeCoの所得控除によって税負担が軽減されるという税制上のメリットです。
実際の税負担軽減額は、所得状況や税率などによって変わります。
ここは、iDeCoを理解するうえで非常に大切なポイントです。
私は「節税できた分」を使わない
では、iDeCoによって税負担が軽減されたら、そのお金をどうするのか。
私が意識しているのが、
「節税できた分を、そのまま生活費や娯楽費に使わない」
ということです。
例えば、iDeCoによって年間4万円~5万円程度の税負担軽減につながったとします。
そのお金を、
「税金が安くなった!ラッキー!」
と考えて使ってしまえば、そこで終わりです。
しかし、その分をさらにNISAへ回して運用すれば、今度はそのお金自身にも働いてもらうことができます。
私が考えているのは、この流れです。
iDeCoに拠出する
↓
所得控除によって税負担が軽減される
↓
軽減された分を消費せず、NISAへ回す
↓
NISAで長期運用する
↓
運用益が生まれれば、その運用益も非課税
これが、私が考える「複利ブースト」です。
「還付金」だけではなく「税負担軽減分」と考える
ここは少し注意が必要です。
私は記事のタイトルでは「還付金」という言葉を使っていますが、正確には、
「iDeCoによって軽減された税負担分」
と考える方が適切です。
会社員の場合、iDeCoの掛金について年末調整で所得控除を受けることがあります。
ただし、
「iDeCoに24万円入れたら、年末に必ず4万8,000円が現金で戻ってくる」
という意味ではありません。
所得税と住民税では、税負担が軽減される仕組みや反映される時期が異なります。
そのため、私は「還付金」という言葉だけにとらわれず、
「iDeCoによって税負担が軽くなった分を、さらに資産形成へ回す」
という考え方をしています。
NISAに回す理由
では、なぜ私は節税分をNISAに回すのでしょうか。
理由はシンプルです。
NISAでは、対象となる金融商品への投資によって得られる売却益や配当・分配金などが非課税になります。
2024年からのNISAでは、非課税保有期間が無期限となり、年間投資枠も最大360万円、非課税保有限度額は1,800万円となっています。
長期的な資産形成を考えるうえで、NISAは使いやすい制度になりました。
iDeCoは税制上のメリットが大きい一方、老後資金を目的とした制度で、原則として60歳になるまで資産を引き出すことができません。
一方、NISAは必要になったときに売却して現金化できます。
この違いがあるからこそ、私は、
iDeCo=老後に向けた資産形成
NISA=将来のさまざまな目的に使える資産形成
というように役割を分けています。
もちろん、NISAで投資したからといって利益が保証されるわけではありません。
NISAは「税金がかからない制度」であって、「損をしない制度」ではないからです。
複利の力は「継続」で活かす
節税分をNISAに回す方法の面白いところは、1回の金額がそれほど大きくなくても、長期間続けることで意味が変わってくることです。
例えば、毎年5万円をNISAで追加投資したとします。
仮に年5%で運用できたとすると、長期間では単純な積立額を上回る金額になる可能性があります。
ただし、ここで「年5%で必ず運用できる」という意味ではありません。
株式や投資信託の運用成績は変動します。
実際には、プラスになる年もあればマイナスになる年もあります。
だからこそ、私は「節税分を一度だけ投資する」という考えではなく、
節税できたら、その分も投資に回す
という習慣を作ることを重視しています。
複利の効果は、短期間で劇的に表れるものではありません。
しかし、長期間にわたって運用を続けることで、元本だけでなく、それまでに得た運用益も次の運用に回ることになります。
これが長期投資における複利の考え方です。
iDeCoの掛金は「無理のない範囲」で
ただし、ここで注意したいことがあります。
私はiDeCoの掛金をできるだけ活用することを意識していますが、
「誰もがiDeCoを最大額までやるべき」
と考えているわけではありません。
iDeCoには、加入者の区分や勤務先の企業年金制度などによって拠出限度額が設定されています。
そのため、この記事に登場する「月2万円」という金額は、私自身の現在の掛金の例として考えてください。
また、2026年12月1日からは制度改正により、iDeCoの拠出限度額が引き上げられる予定です。
第2号被保険者についても、企業年金等との関係を踏まえて拠出限度額が変更されます。
今後iDeCoを始める方や掛金を変更する方は、その時点の最新の制度を確認することが大切です。
iDeCoは原則として60歳まで資産を引き出せません。
生活防衛資金が十分にない状態で、無理に掛金を増やす必要はありません。
毎月の家計に無理のない範囲で、長く続けられる金額を設定することが重要です。
私の「iDeCo+NISA」は二段構え
私が考えている資産形成は、非常にシンプルです。
まずiDeCoで老後資金を積み立てます。
iDeCoの掛金は所得控除の対象となり、運用益も非課税で再投資できます。
そして、iDeCoによって軽減された税負担分についても、
「使ってしまったお金」ではなく「もう一度投資するお金」
と考えます。
それをNISAへ回します。
NISAでは、非課税制度を利用しながら長期的な資産形成を目指します。
私の中では、
iDeCoで「守る」
↓
節税によって生まれた余裕をNISAへ
↓
NISAで「攻める」
というイメージです。
これが、私が実践している「守りと攻め」の資産設計です。
まとめ
iDeCoの魅力は、単純に「老後のお金を積み立てられる」ことだけではありません。
掛金が所得控除になることで、所得税や住民税の負担軽減につながるという大きな税制上のメリットがあります。
そして私は、そのメリットによって生まれた余裕を消費に回すのではなく、NISAへの追加投資に回すことを意識しています。
もちろん、iDeCoもNISAも投資です。
将来の運用成果が保証されているわけではありません。
また、iDeCoには原則60歳まで引き出せないという制約があります。
だからこそ、自分の収入、家計、生活防衛資金、老後資金などを考えたうえで利用することが大切です。
私の場合は、
「iDeCoで税負担を軽減する」
「軽減された分をNISAへ回す」
「長期運用によって、そのお金にも働いてもらう」
という流れを作っています。
節税できたお金を「ご褒美」として使うのも一つの選択肢です。
しかし、資産形成を優先したいのであれば、
「節税できた分も、もう一度投資する」
という考え方もあります。
小さな金額でも、長い期間続ければ資産形成の力になります。
私はこれからも、iDeCoとNISAをそれぞれの特徴に合わせて活用しながら、「守りと攻め」の資産設計を続けていきたいと思います。
参考にした公的・公式情報
iDeCo公式サイト
厚生労働省
金融庁
あわせて読みたい