こんにちは。FP1級パパのニーサです。
日本で暮らしていると、地震への備えは避けて通れないテーマです。
大きな地震が発生すると、建物が倒壊したり、地震による火災で自宅を失ったりする可能性があります。住宅ローンが残っている場合には、住む場所を失った後も返済が続くという問題もあります。
こうしたリスクに備える方法の一つが、地震保険です。
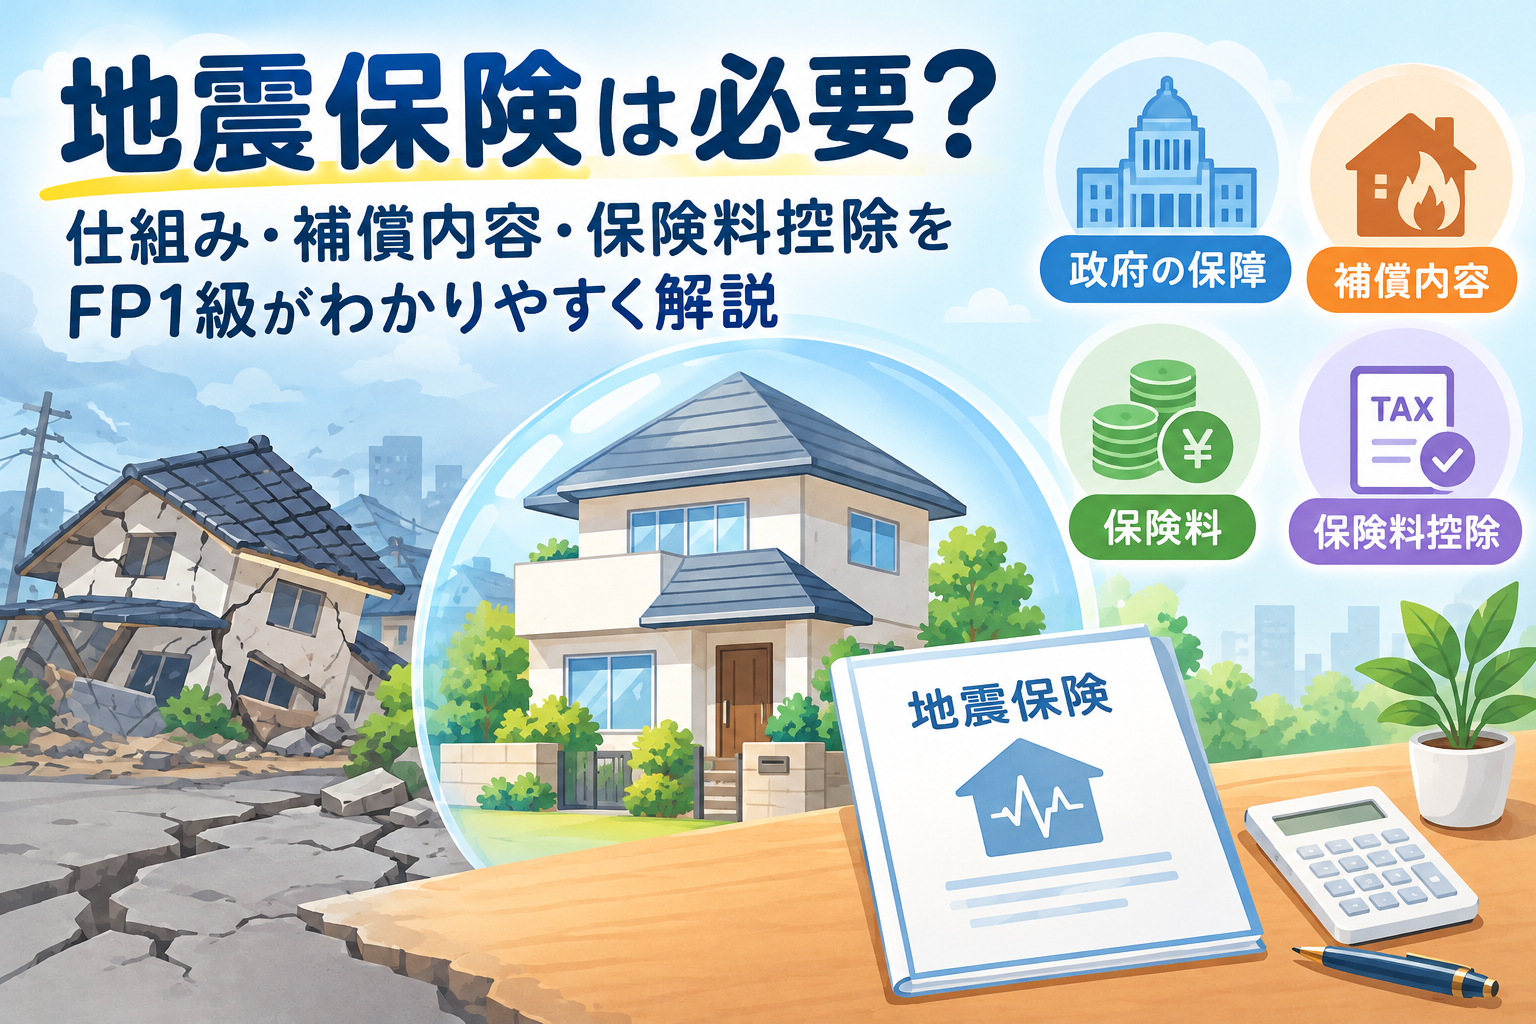
地震保険には、政府が関与する独自の仕組みや、地震保険料控除といった特徴があります。一方で、地震による損害をすべて補償できるわけではありません。
「地震保険は本当に必要なのか」
「火災保険に入っていれば、地震による火災も補償されるのではないか」
「地震保険料控除を使えば、どのくらい節税できるのか」
このような疑問を持つ方も多いでしょう。
今回は、FP1級の知識を踏まえながら、地震保険の仕組みや補償内容、保険料控除について解説します。
地震保険とは?火災保険との違い
地震保険は、地震・噴火、またはこれらによる津波を原因とする火災、損壊、埋没、流失などの損害に備える保険です。
原則として、居住用の建物や家財が対象になります。
ここで注意したいのが、通常の火災保険との違いです。
一般的な火災保険では、地震によって発生した火災や、地震による建物の倒壊などは原則として補償されません。
例えば、地震で住宅が倒壊した場合や、地震による火災で自宅が焼失した場合、火災保険だけでは十分な補償を受けられない可能性があります。
そのため、地震による損害に備えるには、火災保険に加えて地震保険を検討する必要があります。
地震保険は、単独では契約できず、火災保険に付帯して契約します。
すでに火災保険に加入している方でも、契約内容によっては途中から地震保険を付帯できる場合があります。加入状況を確認し、必要に応じて保険会社や代理店に相談してみましょう。
地震保険には政府が関与する仕組みがある
地震保険の大きな特徴は、民間の保険会社だけでなく、政府も関与する仕組みになっていることです。
地震は、発生する時期や規模を正確に予測することが難しく、巨大地震が起きた場合には、保険金の支払額が非常に大きくなる可能性があります。
民間の保険会社だけで、このような巨額の損害を引き受けることは困難です。
そこで、日本の地震保険制度では、民間の保険会社が負担するリスクの一部を政府が再保険によって引き受ける仕組みを採用しています。
これにより、大規模な地震が発生した場合にも、保険金を支払えるよう制度が設計されています。
また、地震保険は公共性の高い保険であり、長期的に収支が均衡するように設計されています。保険会社の利潤を保険料に織り込まない点も特徴です。
ただし、政府が関与しているからといって、地震による損害がすべて補償されるわけではありません。
保険金の支払いには、契約内容や所定の損害認定基準が適用されます。制度の特徴を理解したうえで、必要な補償を考えることが大切です。
地震保険で受け取れる保険金には上限がある
地震保険に加入する際に、特に確認しておきたいのが保険金額です。
地震保険の保険金額は、火災保険の保険金額の30~50%の範囲内で設定します。
さらに、契約できる保険金額には上限があり、建物は5,000万円、家財は1,000万円までです。
例えば、火災保険で建物の保険金額を2,000万円に設定している場合、地震保険の保険金額は600万~1,000万円の範囲で設定することになります。
つまり、地震保険だけで住宅を完全に再建できるとは限りません。
地震保険は、住宅の再建費用をすべて補償することを目的とするのではなく、被災後の生活再建を支える役割を持つ保険です。
住宅ローンが残っている方は、住宅を失った場合にも返済が続く可能性を考慮する必要があります。
地震保険に加入しているから安心と考えるのではなく、保険金額と住宅ローン残高、預貯金などを確認しておきましょう。
地震保険の保険金はどのように決まる?
地震保険では、実際に発生した修理費用をそのまま支払うのではなく、建物や家財の損害状況を所定の基準に基づいて認定し、損害区分に応じた保険金を支払います。
損害区分は、全損・大半損・小半損・一部損の4区分です。
保険金額に対する支払割合は、全損が100%、大半損が60%、小半損が30%、一部損が5%です。ただし、各区分の認定基準や時価額などによる制限があります。
そのため、住宅に大きな損害が生じたとしても、必ずしも修理費用の全額を受け取れるわけではありません。
また、受け取った保険金の使い道は、原則として修理費用だけに限定されません。住居の確保や生活再建など、被災後に必要となる支出に充てることもできます。
地震保険の役割を理解するうえでは、修理費を全額補償する保険ではなく、被災後の生活を立て直すための資金を確保する保険だと考えることが重要です。
地震保険の保険料はどのように決まる?
地震保険の保険料は、主に建物の所在地と構造によって決まります。
地震の発生リスクや建物の構造による被害の違いなどが、保険料率に反映されています。
また、建物の免震・耐震性能など、所定の条件を満たす場合には保険料の割引制度を利用できることがあります。
例えば、免震建築物割引や耐震等級割引、建築年割引、耐震診断割引などがあります。
ただし、割引の適用には所定の要件があり、確認書類が必要になる場合があります。また、複数の割引を重複して適用できるわけではありません。
地震保険は公的な制度に基づく保険であるため、同じ所在地・構造・契約条件であれば、基本的な保険料率や補償内容は保険会社によって異なりません。
ただし、火災保険そのものの保険料や契約条件は、保険会社などによって異なります。
地震保険の保険料だけで判断するのではなく、火災保険を含めた契約全体の内容を確認しましょう。
地震保険料控除で税負担を軽減できる
地震保険には、税制上のメリットもあります。
地震保険料控除とは、一定の条件を満たす地震保険料を支払った場合に、所得税や住民税の計算で所得控除を受けられる制度です。
所得税の控除額は最高5万円、住民税の控除額は最高2万5,000円です。
ただし、これは税金そのものが5万円や2万5,000円安くなるという意味ではありません。課税所得から差し引かれる金額です。
実際に軽減される税額は、所得税率や住民税などによって異なります。
また、控除を受けるためには、対象となる契約であることや、所定の申告手続きなどの条件を満たす必要があります。会社員の場合は年末調整で手続きできることもあります。
地震保険料控除は、地震への備えに伴う税負担を軽減できる制度ですが、控除があるという理由だけで加入を決めるのは適切ではありません。
まずは補償内容と保険料を確認し、必要な保障を確保することを優先しましょう。
地震保険は必要?自宅と家計に合わせて考えよう
地震保険が必要かどうかは、住んでいる地域や住宅の構造、住宅ローンの残高、預貯金などによって異なります。
例えば、住宅を失った場合に再建費用を自力で用意することが難しい方や、住宅ローンが残っている方にとっては、地震保険が生活再建の支えになる可能性があります。
一方、十分な金融資産がある方でも、地震による損害が発生した場合に資産が大きく減少するリスクを考慮する必要があります。
また、持ち家か賃貸住宅かによっても備え方は変わります。
持ち家の場合は建物や家財の損害が問題になりますが、賃貸住宅では建物そのものではなく、自分の家財への備えが中心になることがあります。
大切なのは、地震保険を「必ず得をする保険」と考えるのではなく、被災した場合に家計がどの程度の損失を負担できるかを考えることです。
保険料だけでなく、受け取れる保険金額や預貯金、住宅ローンなどを総合的に確認し、自分に合った備えを選びましょう。
まとめ
地震保険は、地震・噴火・津波による建物や家財の損害に備えるための保険です。
政府が再保険を通じて関与する仕組みがあり、巨大地震による損害にも対応できるよう制度が設計されています。
一方で、地震保険の保険金額には上限があり、住宅の再建費用をすべて補償できるとは限りません。
地震保険料控除という税制上のメリットもありますが、控除額は税金そのものの軽減額ではない点にも注意が必要です。
私が大切だと考えるのは、制度のメリットだけでなく、補償範囲や保険金額の限界も理解したうえで加入を検討することです。
地震はいつ発生するかわかりません。火災保険の契約内容や地震保険の有無を確認し、被災後の生活再建まで見据えた備えを考えてみましょう。
※この記事は一般的な制度の解説を目的としており、個別の保険商品の加入を推奨するものではありません。契約内容や適用条件は保険会社の最新資料をご確認ください。
参考にした公的・公式情報
財務省
国税庁
あわせて読みたい。
以前私が書いた「火災保険の見直し」についての記事はこちらです。無駄な特約を外すだけで、一気に固定費が浮く可能性がありますよ!
火災保険の値上げが続く理由とは?FP1級パパが実践する「家計を守る」6つの見直し術
また火災保険のおすすめのプランについてはこちら
火災保険の盲点、火事じゃなくても請求できる?「不測かつ突発的な事故」を知らないと損をする理由