こんにちは。FP1級パパのニーサです。
今回は、自動車を所有している方なら一度は考えたことがある、
「自動車保険って、代理店で加入するのとネットで加入するのでは何が違うの?」
という疑問についてお話しします。
私自身、自動車保険について相談を受けることがありますが、
「保険料をできるだけ安くしたい」
「でも、事故を起こしたときの対応が心配」
「ネット型の自動車保険って本当に大丈夫?」
という声は少なくありません。
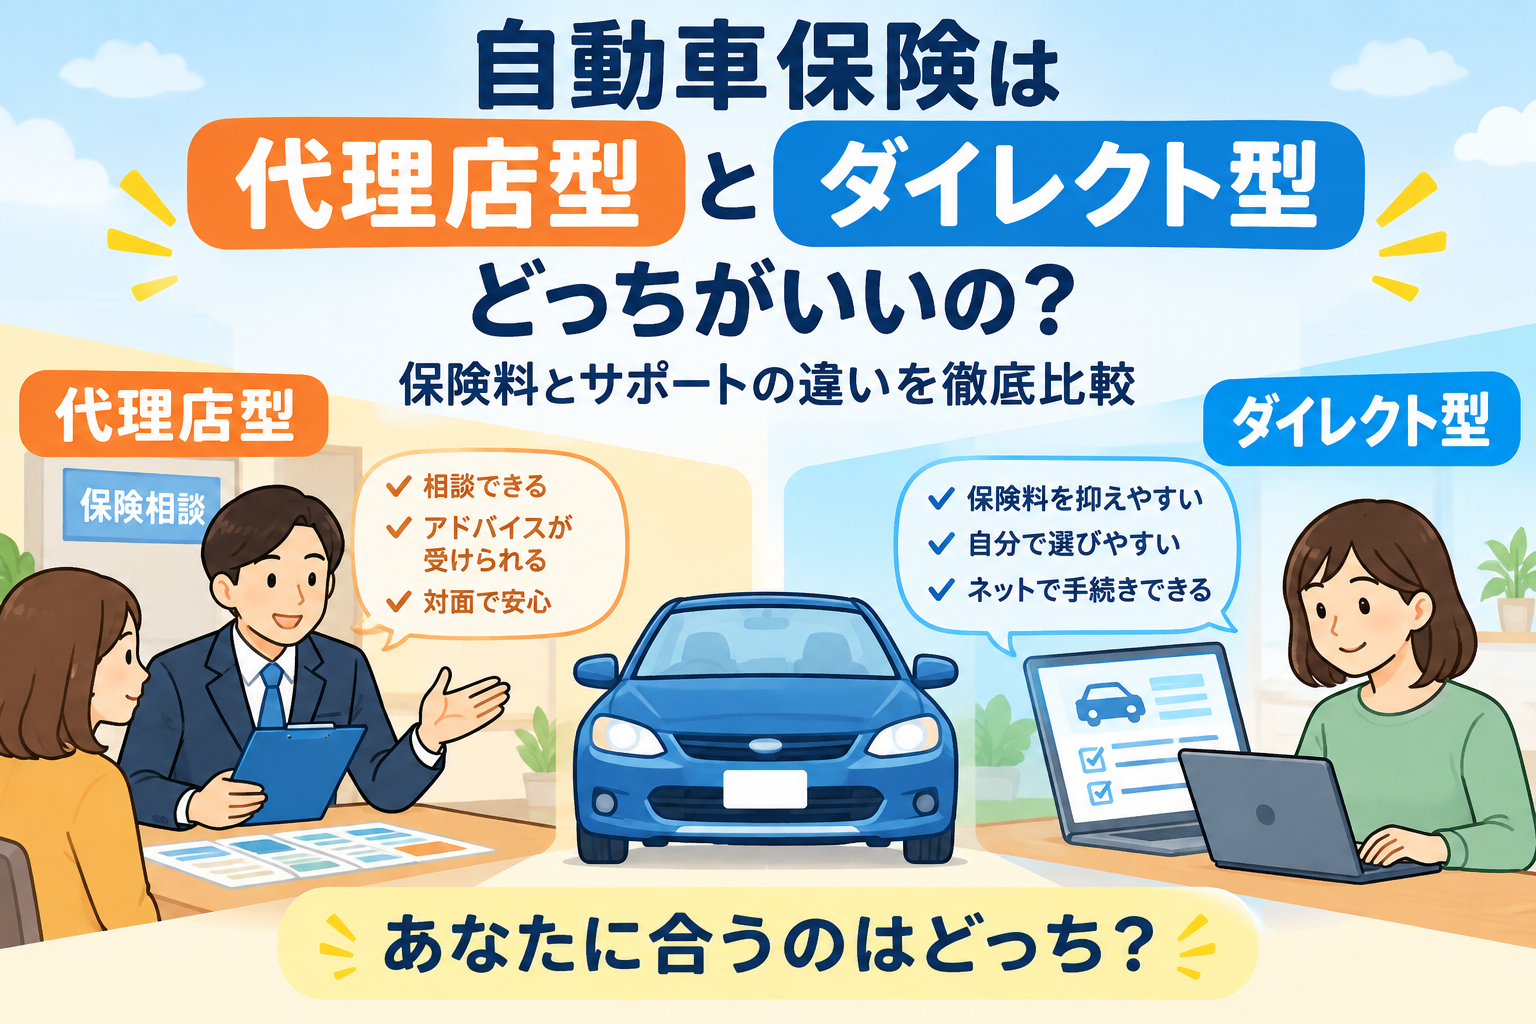
結論からいうと、ダイレクト型自動車保険には、保険料を抑えやすいというメリットがあります。
一方で、代理店型には、担当者から補償内容について相談できるというメリットがあります。
つまり、
「どちらが絶対に優れている」というものではなく、自分で保険を選べるか、どこまでサポートを求めるかによって向き不向きが変わります。
この記事では、代理店型とダイレクト型の違いを整理しながら、私がダイレクト型を検討する理由について解説します。
そもそも「代理店型」と「ダイレクト型」の違いとは?
自動車保険には、大きく分けて、
代理店を通して加入する方法
と
保険会社と直接契約する方法
があります。
日本損害保険協会では、代理店を通じて加入する方法を「代理店扱」、インターネットなどを利用して保険会社と直接契約する方法を「直扱」としています。
一般的に「ダイレクト型」「ネット型」と呼ばれている自動車保険は、この直接契約するタイプに該当します。
代理店型の場合は、保険代理店の担当者に相談しながら補償内容を決めることができます。
一方、ダイレクト型の場合は、インターネットなどを使って、自分自身で補償内容を選択して契約するのが基本です。
ダイレクト型のメリット
保険料を抑えやすい
ダイレクト型を選ぶ大きな理由の一つが、
保険料を抑えやすいこと
です。
日本損害保険協会も、インターネットから加入する方法について、
「自分で保険商品を選択する代わりに保険料を割安に抑えたい方」
に向いていると説明しています。
ただし、ここで注意したいことがあります。
「ダイレクト型なら必ず代理店型より安い」という意味ではありません。
自動車保険の保険料は、
・年齢
・等級
・事故歴
・車種
・年間走行距離
・使用目的
・運転者の範囲
・免許証の色
・車両保険の有無
・補償内容
・各種割引
など、さまざまな条件によって変わります。
そのため、実際に加入するときは複数の保険会社で見積もりを取って比較することが重要です。
自分に必要な補償を選びやすい
ダイレクト型では、インターネット上で補償内容を確認しながら、自分で契約内容を組み立てることができます。
例えば、
「車両保険は必要なのか?」
「人身傷害はいくらにするのか?」
「弁護士費用特約を付けるのか?」
「運転者の範囲をどうするのか?」
といったことを、自分で確認しながら選択できます。
自動車保険は、補償を増やせば保険料も高くなります。
だからこそ、
「本当に必要な補償は何なのか?」
を考えることが重要です。
ネットで手続きできる
ダイレクト型では、契約や更新などをインターネットで手続きできる商品が多くあります。
代理店に電話したり、店舗に行ったりする必要がないため、
「仕事が忙しくて保険の手続きに時間をかけられない」
という人にとっては便利です。
また、補償内容を変更した場合の保険料などを、画面上で確認しながら検討できる商品もあります。
では、代理店型にはメリットがないのか?
もちろん、そんなことはありません。
むしろ代理店型の大きなメリットは、
「保険について相談できること」
です。
例えば、
「この補償は必要ですか?」
「車両保険を付けたほうがいいですか?」
「子どもが運転するようになった場合、どうすればいいですか?」
といった疑問を担当者に相談できます。
日本損害保険協会によると、代理店は契約後の変更・解約の受付や、事故通知の受付、保険金請求手続きのアドバイスなども行っています。
そのため、
「保険について自分で調べるのが苦手」
という人にとっては、代理店型のメリットは大きいでしょう。
ダイレクト型は「事故対応が悪い」のか?
ここは、ダイレクト型を検討するときに多くの人が気になるところだと思います。
「ネットで加入する保険って、事故を起こしたときにちゃんと対応してくれるの?」
という疑問です。
しかし、
「ダイレクト型だから事故対応が悪い」と一概に決めることはできません。
事故が発生した場合は、加入している保険会社へ連絡し、事故状況などを伝えて対応を進めることになります。
代理店型の場合でも、保険金の支払いを最終的に判断するのは保険会社です。
日本損害保険協会も、代理店について「事故通知を受け付けて保険会社に連絡する」「保険金請求手続きのアドバイスをする」と説明しており、保険金支払いの有無を判断する権限は保険会社にあるとしています。
したがって、
「代理店型だから事故対応はすべて担当者がしてくれる」
と考えるのも正確ではありません。
私が自動車保険を選ぶなら「保険料だけ」で決めない
私はFPとして自動車保険を考えるとき、
「とにかく一番安い保険を探す」
という考え方はおすすめしません。
保険は、事故やトラブルが発生したときに役立つものだからです。
例えば、
「対人・対物の補償は十分か?」
「自分や家族のケガに対する補償はどうするか?」
「車両保険は必要か?」
「弁護士費用特約は必要か?」
「ロードサービスはどうなっているか?」
などを確認したうえで、その条件で複数の保険会社を比較することが大切です。
その結果、
「同じような補償内容なら、ダイレクト型のほうが保険料を抑えられる」
のであれば、ダイレクト型を選択するメリットは大きいと思います。
こんな人はダイレクト型を検討しやすい
ダイレクト型は、特に次のような人に向いていると考えています。
・自動車保険の基本的な仕組みを理解している
・自分で補償内容を比較できる
・インターネットで手続きすることに抵抗がない
・保険料をできるだけ抑えたい
・代理店の担当者に相談しなくても自分で判断できる
こうした人であれば、ダイレクト型は選択肢の一つになるでしょう。
逆に、代理店型が向いている人もいる
一方で、
・自動車保険について詳しくない
・補償内容を自分で決めるのが不安
・担当者に相談しながら加入したい
・契約内容について対面で説明してほしい
という人には、代理店型のほうが使いやすい場合があります。
「ネット型だから良い」「代理店型だから悪い」という話ではありません。
自分がどこまで保険を自分で管理できるか
が一つの判断材料になります。
自動車保険は「安さ」と「補償」のバランスが大切
自動車保険を節約するときに、一番やってはいけないのは、
必要な補償まで削ってしまうこと
だと思います。
例えば、保険料を年間数千円安くするために、万が一の事故で大きな負担になる可能性がある補償まで削ってしまえば、本末転倒です。
保険料を下げるなら、
「必要な補償を確保する」
↓
「不要な特約を見直す」
↓
「車両保険をどうするか考える」
↓
「そのうえで複数の保険会社を比較する」
という順番で考えると分かりやすいでしょう。
まとめ
今回は、自動車保険の「代理店型」と「ダイレクト型」について解説しました。
ダイレクト型には、
「保険料を抑えやすい」
「インターネットで手続きしやすい」
「自分で補償内容を選びやすい」
といったメリットがあります。
一方で、代理店型には、
「担当者に相談できる」
「補償内容についてアドバイスを受けられる」
といったメリットがあります。
つまり、
ダイレクト型が誰にとっても最適というわけではありません。
大切なのは、自分に必要な補償をしっかり確保したうえで、その補償内容に対して保険料が適切かを比較することです。
私自身は、
「補償内容を自分で確認できるのであれば、ダイレクト型も積極的に比較したい」
と考えています。
自動車保険は、一度加入したら終わりではありません。
更新のタイミングなどで、
「今の補償は本当に必要なのか?」
「もっと保険料を抑えられないか?」
と見直してみることも大切です。
ぜひ一度、ご自身の自動車保険の補償内容を確認してみてください。
参考にした公的・公式情報
日本損害保険協会
あわせて読みたい