こんにちは。FP1級パパのニーサです。
自動車保険に加入すると、多くの方は「契約したら、あとは満期までそのまま」と考えてしまうのではないでしょうか。
しかし、自動車保険は契約期間の途中でも、家族構成や車の買い替え、使用目的などに変化があれば、契約内容の変更手続きが必要になる場合があります。
特に注意したいのが、
「子どもが免許を取った」
「子どもが車に乗らなくなった」
「車を買い替えた」
「車を手放した」
「通勤で車を使うようになった」
といったケースです。
こうした変化を「次の更新のときに伝えればいい」と考えるのは危険です。
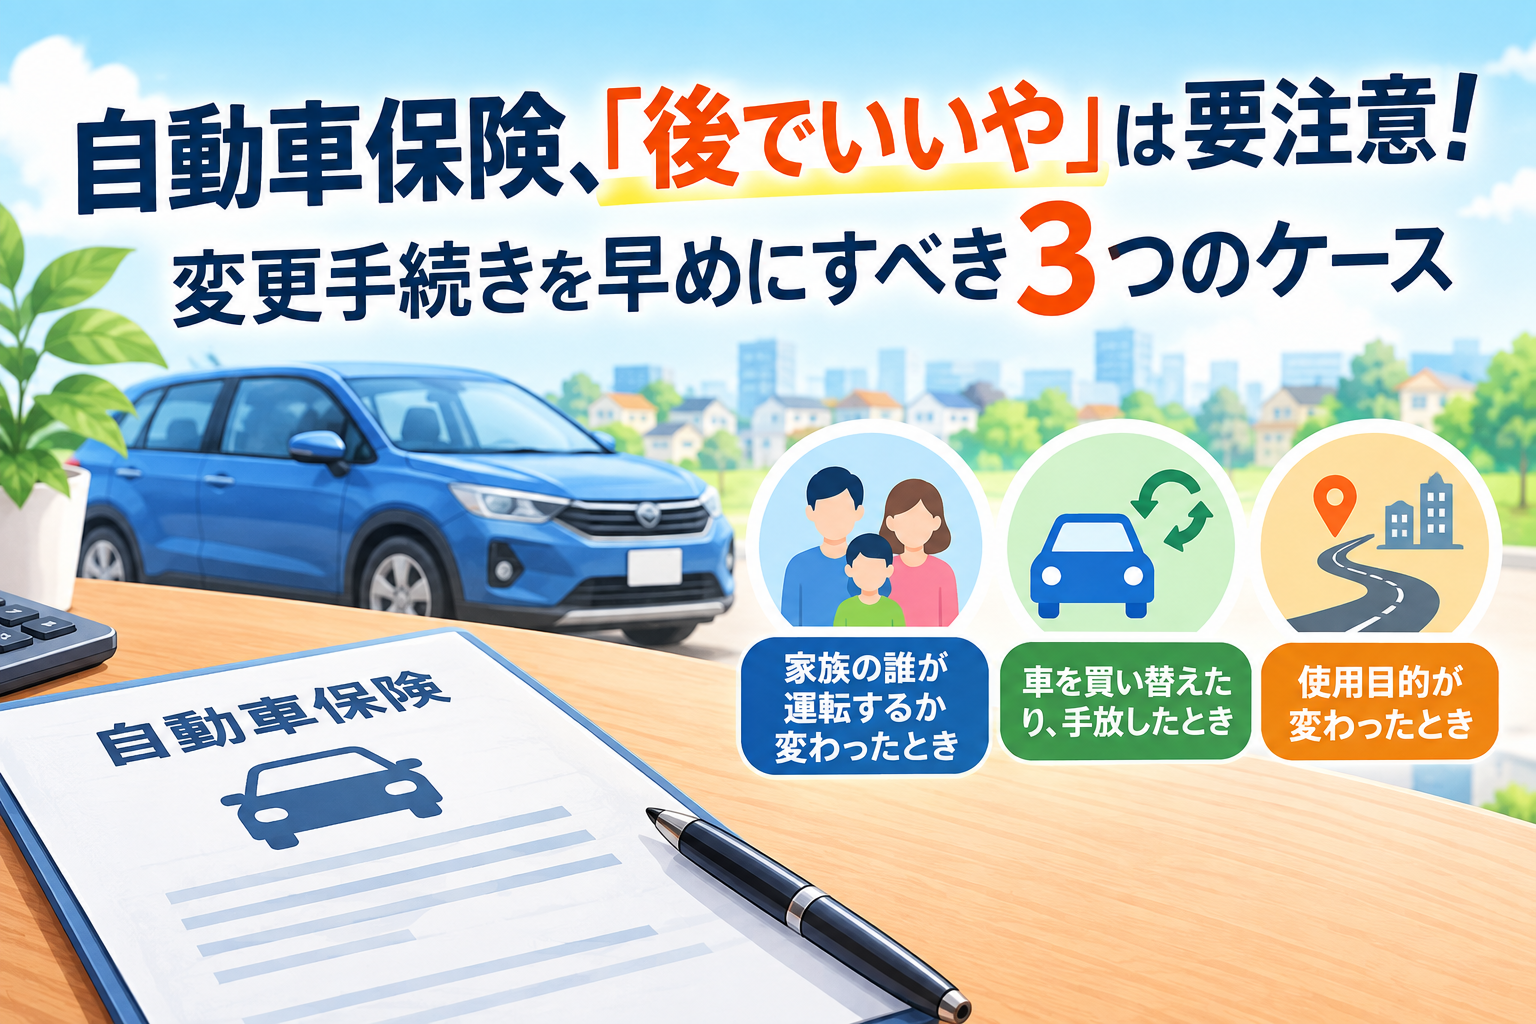
今回は、自動車保険の契約内容について、変更があったら早めに保険会社や代理店へ連絡したい3つのケースを紹介します。
なお、保険商品の仕組みや手続きは保険会社によって異なる場合があります。実際の契約については、加入している保険会社や代理店への確認が必要です。
保険会社や代理店へ連絡したい3つのケース
家族の誰が車を運転するか変わったとき
最初に確認したいのが、運転する人の変化です。
自動車保険では、「誰が運転するのか」という条件によって補償範囲や保険料が変わる場合があります。
代表的なのが「運転者年齢条件」と「運転者限定」です。
運転者年齢条件は、運転する人の年齢を限定することで保険料を割り引く仕組みです。
また、運転者限定特約では、運転する人を本人や配偶者などに限定することで、保険料が割り引かれる場合があります。
例えば、子どもが免許を取得して家の車を運転するようになった場合、それまで設定していた年齢条件や運転者の範囲では補償されない可能性があります。
反対に、これまで車を運転していた子どもが独立して家の車をほとんど運転しなくなった場合には、契約内容を見直せる可能性があります。
日本損害保険協会も、契約後に「運転者の年齢条件」や「運転者の範囲」を変更する場合には、保険会社への通知が必要としており、変更を行わないと変更前の契約条件が適用され、保険金が支払われない場合があると説明しています。
つまり、
「保険料が安くなるかもしれないから連絡する」だけではありません。
補償を受けるためにも、実際の運転状況に合わせて契約内容を確認することが重要なのです。
車を買い替えたり、手放したりしたとき
次に注意したいのが、自動車そのものが変わったときです。
車を買い替えた場合、「古い車の保険を解約して、新しい車の保険に入り直す」と考える方もいるかもしれません。
しかし、一定の条件を満たしていれば、「車両入替」という手続きを行うことで、現在の自動車保険の契約を新しい車に引き継ぐことができます。
日本損害保険協会によると、新しい車を購入して被保険自動車を変更する場合には、保険会社への通知が必要です。
そして、保険会社が承認すれば、契約内容を引き継ぐことができます。
一方で、車両入替の手続きをしないまま新しい車を運転して事故を起こした場合、その車の事故について保険金が支払われない場合があります。
そのため、車を買い替える場合は、
「納車されてから連絡すればいい」
ではなく、納車日などを確認した段階で、早めに保険会社や代理店へ相談することが大切です。
車の使用目的が変わったとき
3つ目は、車の使い方が変わったときです。
例えば、これまで買い物や休日のレジャーを中心に車を使っていた人が、転職などによって車で通勤するようになるケースです。
自動車保険では、車の「使用目的」が保険料の算出などに関係する場合があります。
日本損害保険協会では、契約後の通知事項として、
・被保険自動車の用途車種や登録番号の変更
・被保険自動車の使用目的の変更
を挙げています。
具体例として、日常・レジャー使用から通勤・通学使用に変更する場合などが示されています。
そのため、
「通勤で使うようになったけど、次の更新までは黙っておこう」
という考え方は避けた方がよいでしょう。
実際の契約でどのような変更手続きが必要なのか、早めに保険会社へ確認することが大切です。
「保険料が安くなる変更」だけではありません
自動車保険の変更というと、
「保険料を安くするための手続き」
というイメージを持つ方もいるかもしれません。
しかし、本当に重要なのは、実際の使用状況と契約内容を一致させることです。
例えば、子どもが車を運転するようになった場合には、これまでより補償対象となる運転者の範囲を広げる必要が生じる可能性があります。
逆に、子どもが独立して家の車を運転しなくなった場合には、運転者の範囲や年齢条件を見直せる可能性があります。
このように、契約変更によって保険料が上がるケースもあれば、下がるケースもあります。
だからこそ、
「保険料が安くなるかどうか」だけではなく、「今の契約内容で実際の利用状況をカバーできているか」
という視点で確認することが大切です。
変更を放置すると、保険金に影響する場合も
自動車保険では、契約者が保険会社から通知を求められている事項について、変更があった場合には遅滞なく通知する必要があります。
日本損害保険協会は、故意または重大な過失によって必要な通知を行わなかった場合、契約が解除され、保険金が支払われない場合があると説明しています。
ただし、通知しなかった事項と事故による損害などとの間に因果関係が認められない場合には、保険金が支払われる場合もあります。
したがって、
「変更を忘れたら必ず保険金が出ない」
と単純に考えるのではなく、契約内容と事故の状況によって取り扱いが変わると理解しておくことが大切です。
だからこそ、変更があった時点で保険会社に確認しておくのが安心です。
車を手放したときは「中断証明書」も確認
車を廃車にしたり、譲渡したりして、しばらく車に乗らなくなる場合にも注意が必要です。
この場合、単純に自動車保険を解約するだけではなく、「中断特則」や「中断証明書」について確認することが重要です。
一定の条件を満たして自動車保険を中断した場合、将来再び自動車保険に加入するときに、以前の契約の等級を引き継げる制度があります。
日本損害保険協会によると、車の廃車・譲渡・返還などに伴って契約を中断した場合、一定の条件を満たせば、中断後の新しい契約に中断前の等級を適用できる制度があります。
ただし、利用には一定の条件や手続きがあり、保険会社によって取り扱いが異なる場合もあります。
そのため、
「もう車に乗らないから、とりあえず解約」
とする前に、
「中断証明書を利用できますか?」
と保険会社へ確認しておくことをおすすめします。
将来、再び車を購入する可能性がある人にとっては、確認しておきたいポイントです。
自動車保険は「満期のときだけ確認」ではない
自動車保険は、毎年の更新時だけ確認すればいいとは限りません。
特に、
・運転する家族が変わった
・子どもが免許を取得した
・子どもが独立して車を運転しなくなった
・車を買い替えた
・車を廃車・譲渡した
・車を使う目的が変わった
といった変化があった場合には、満期を待たずに保険会社や代理店へ連絡しましょう。
私自身、FPとして保険について相談を受ける中でも感じますが、自動車保険は「加入しているから安心」ではなく、実際の生活と契約内容が合っていることが重要です。
保険料を抑えることも大切ですが、必要な補償まで削ってしまっては意味がありません。
一方で、生活環境が変わったにもかかわらず、以前の契約内容をそのままにしていると、必要以上の保険料を支払っている可能性もあります。
だからこそ、車や家族の状況に変化があったら、
「次の更新まで待つ」のではなく、「まず保険会社に確認する」
という習慣を持っておきたいところです。
まとめ
自動車保険で変更手続きを早めに確認したい代表的なケースは、次の3つです。
1つ目は、家族の誰が車を運転するか変わったとき。
2つ目は、車を買い替えたり、手放したりしたとき。
3つ目は、車の使用目的が変わったときです。
特に、運転者の範囲や年齢条件、車両入替、使用目的などは、契約内容や補償に関係する重要な項目です。
「たいした変更ではないから、次の更新でいいだろう」と自己判断するのではなく、変化があったら早めに保険会社や代理店へ相談しましょう。
自動車保険は「入りっぱなし」にするのではなく、家族構成・車・使い方の変化に合わせて確認することが、無駄な保険料や補償漏れを防ぐポイントです。
参考にした公的・公式情報
日本損害保険協会
「損害保険Q&A くるまの保険 問19 自動車保険における告知事項や通知事項は、どのようなものがありますか。」
「損害保険Q&A くるまの保険 問24 車を買い替えたときには、新たに自動車保険を契約し直さなければならないのですか。」
あわせて読みたい